
Какая самая дешевая замена эквайринга?
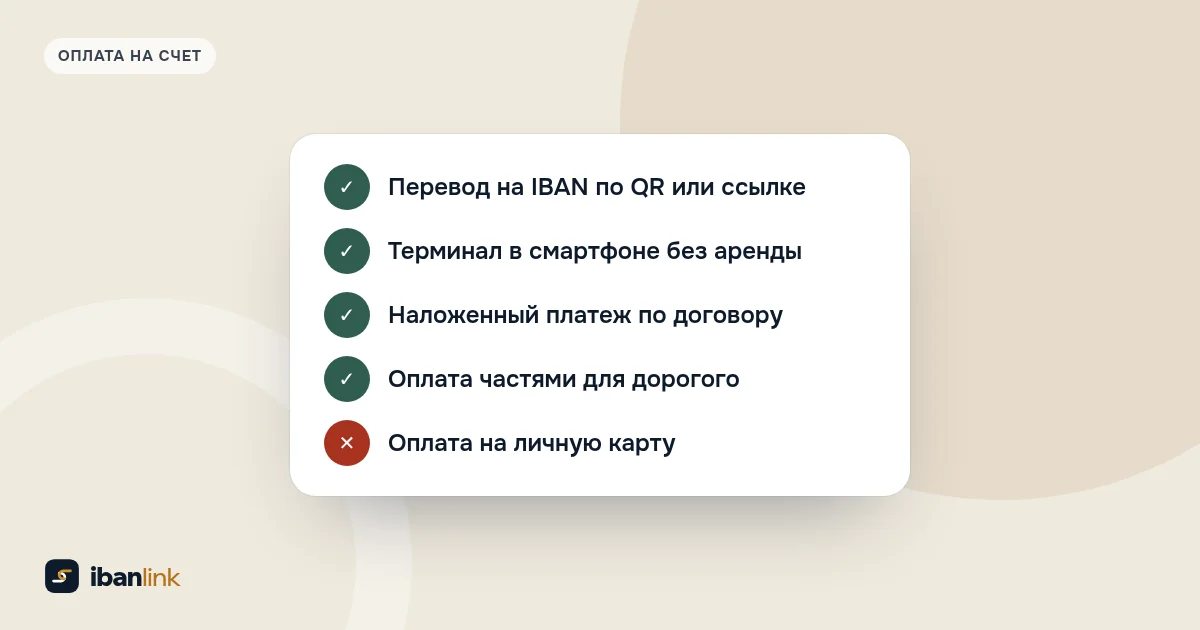
Кредитовый перевод, то есть обычный платеж со счета покупателя на ваш IBAN. НБУ прямо пишет о его преимуществах для бизнеса: «нет необходимости в платежном терминале для приема платежей за товары и услуги и, соответственно, нет расходов, связанных с его использованием». Деньги поступают в течение часа, а мгновенный перевод не дольше чем за 10 секунд, в любое время суток. С 7 августа 2025 года банки и другие поставщики платежных услуг, которые выполняют кредитовые переводы, обязаны предлагать и мгновенные (ч. 2 ст. 49-1 Закона «О платежных услугах»), а комиссия за мгновенный перевод не может быть больше, чем за обычный (ч. 8 той же статьи).
Сам стандарт QR-кода НБУ бесплатный. Стоимость приема средств на ваш счет, согласно разъяснению НБУ, определяет договор с вашим банком, а комиссии эквайринга с каждой оплаты здесь нет. Плательщик платит по тарифам своего банка.
Слабое место одно: если вашему клиенту приходится переписывать IBAN, название и сумму, он чаще откладывает оплату или ошибается. Поэтому реквизиты лучше передавать QR-кодом или ссылкой, с помощью которых ваш клиент открывает свой банк с уже заполненным платежом и только подтверждает его. Именно так работают страницы оплаты ibanlink: продавец платит фиксированную подписку, без процента с платежей. Сколько это экономит на вашем обороте, посчитали в статье оплата по реквизитам или эквайринг.
Как принимать оплату по QR-коду без терминала?
НБУ различает два вида кодов:
- Статический содержит постоянные реквизиты и печатается один раз. Подходит для благотворительных взносов или точки с небольшим ассортиментом: каждый плательщик сканирует один и тот же код.
- Динамический создается под каждый платеж со своей суммой и назначением, и плательщик не может их изменить. Подходит, когда цены и заказы каждый раз другие.
Организовать прием оплаты по QR-коду, согласно разъяснению НБУ, можно самостоятельно, через «классический эквайринг» своего банка или через открытый банкинг. Самостоятельно означает, что вы генерируете QR-коды по правилам НБУ, а банк только зачисляет деньги и сообщает о них. Для разовой оплаты хватит бесплатного генератора QR-кода и ссылки НБУ.
А если покупатель хочет платить именно картой?
Тогда без эквайринга не обойтись, но можно обойтись без POS-терминала. ПриватБанк берет за приложение «Терминал» 1,3 % по всем картам, monobank за терминал в смартфоне 1,3 % без аренды. POS-терминал стоит ту же ставку плюс 400 грн абонплаты в ПриватБанке или 500 грн аренды в monobank.
При обороте 25 000 грн в месяц терминал в смартфоне обойдется в 325 грн, а POS-терминал в 725 или 825 грн. Для онлайн-продаж картой есть платежные ссылки банков: в monobank комиссия 1,3 %, из-за границы 2 %, а ссылка действует 72 часа. Полный перечень ставок есть в обзоре сколько стоит эквайринг в 2026 году.
Заменит ли эквайринг наложенный платеж?
Для интернет-магазина с доставкой да, но он не бесплатный. По тарифам NovaPay по состоянию на октябрь 2026 года есть два варианта договора наложенного платежа:
| Тариф | Платит продавец | Платит покупатель |
|---|---|---|
| «Универсальный», счет в NovaPay | 0,5 % | 1 % + 10 грн картой NovaPay или 2 % + 20 грн другой картой или наличными |
| «Универсальный», счет в другом банке | 1,3 % | так же |
| «Стандартный», счет в NovaPay | 2,5 % | ничего |
| «Стандартный», счет в другом банке | 3,3 % | ничего |
На счет в NovaPay наложенный платеж поступает в тот же день, на счета в других банках на следующий рабочий день. Главный риск другой: покупатель может не забрать посылку, и доставку тогда оплачиваете вы. Как это посчитать на своих заказах, разобрано в статье наложенный платеж или предоплата на IBAN.
Стоит ли подключать оплату частями?
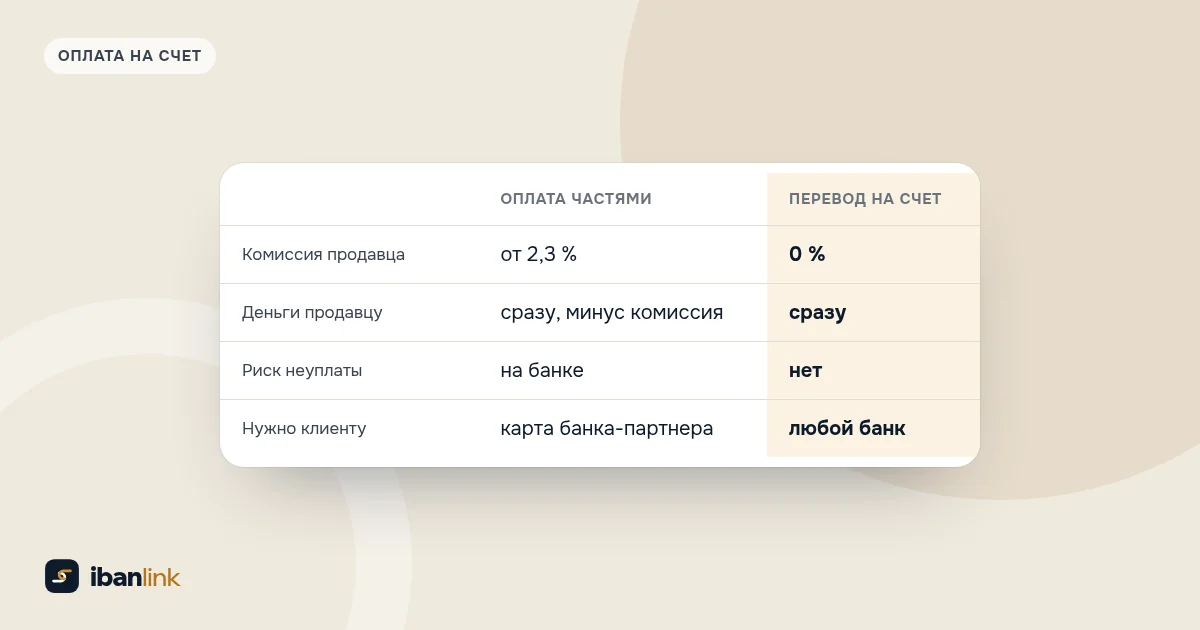
В качестве замены эквайринга нет, потому что она дороже. В ПриватБанке для предпринимателей комиссия сервиса «Оплата частями» составляет 2,3 % за 2 платежа, 6,5 % за 6, 11,2 % за 10 и 27,3 % за 25 (по состоянию на октябрь 2026). В monobank «Покупка частями» стоит от 2,9 % со сделки, и по правилам сервиса комиссию нельзя перекладывать на покупателя.
Зато рассрочка помогает продать дорогую вещь, покупку которой покупатель иначе отложил бы. Когда она окупается, а когда проще разбить оплату на несколько переводов, рассказываем в статье оплата частями или перевод на счет.
Наличные еще имеют смысл?
Для тех, кто работает с людьми без смартфона, да. Но у наличных тоже есть цена. Когда наличные дают вам в руки, ФЛП второй и третьей групп по общему правилу проводят такие расчеты через РРО или ПРРО (ст. 3 Закона №265/95-ВР, исключения перечислены в ст. 9), а плательщики первой группы РРО и ПРРО не применяют (п. 296.10 Налогового кодекса). Потом выручку нужно внести на счет: в тарифах ПриватБанка для предпринимателей (пакеты «Бизнес Стандарт» и «Бизнес Комфорт») внесение в кассе стоит 0,1 % от суммы, минимум 20 грн, а через терминалы самообслуживания и банкоматы не тарифицируется (по состоянию на октябрь 2026).
Почему не брать оплату на личную карту?
Потому что это не альтернатива эквайрингу, а риск. НБУ отдельно подчеркивает, что перевод с карты на карту и перевод по IBAN являются разными операциями. Инструкция НБУ №162 прямо запрещает использовать счета физических лиц, открытые для собственных нужд, для операций, связанных с предпринимательской деятельностью, а банк может запросить документы по таким поступлениям и отказать в операции (ст. 15 Закона №361-IX). Для оплат от клиентов есть счет ФЛП и его IBAN.
Сколько времени занимает подключение?
| Способ | Что нужно | Сколько ждать |
|---|---|---|
| Перевод на IBAN по QR-коду или ссылке | счет ФЛП | можно начать сразу |
| Терминал в смартфоне monobank | счет ФЛП в monobank | около 10 минут |
| POS-терминал monobank | счет ФЛП в monobank | до 2 дней |
| Наложенный платеж NovaPay на счет | договор наложенного платежа и договор с Новой почтой на отправку | после проверки документов |
| Покупка частями monobank | счет в monobank и проверки банка | несколько дней |
Сроки взяты со страниц monobank и NovaPay по состоянию на октябрь 2026 года. Для ФЛП со счетом в NovaPay договор наложенного платежа подписывают прямо в приложении, а со счетом в другом банке понадобится полный пакет документов.
Как выбрать под свой бизнес?
- Клиенты пишут вам в мессенджер и платят наперед: перевод на IBAN по ссылке или QR-коду.
- Покупатели приходят в точку и привыкли к карте: терминал в смартфоне, а рядом QR-код НБУ.
- Посылки по Украине, покупатели не доверяют предоплате: наложенный платеж по договору, но посчитайте стоимость отказов.
- Дорогие товары: оплата частями как дополнительный вариант, а не единственный.
- Никогда: личная карта вместо счета ФЛП.
Эта статья не является налоговой консультацией; правила по кассе приведены по состоянию на октябрь 2026 года, в спорных случаях посоветуйтесь с бухгалтером.
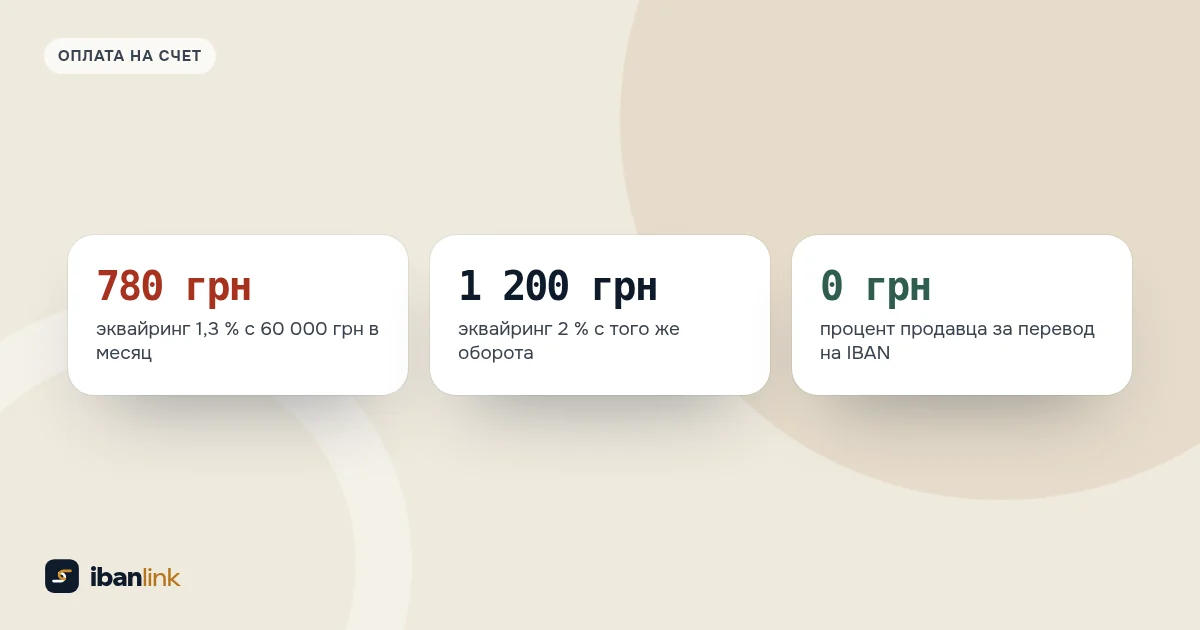 Оплата по реквизитам или эквайринг: что выгоднее малому бизнесу
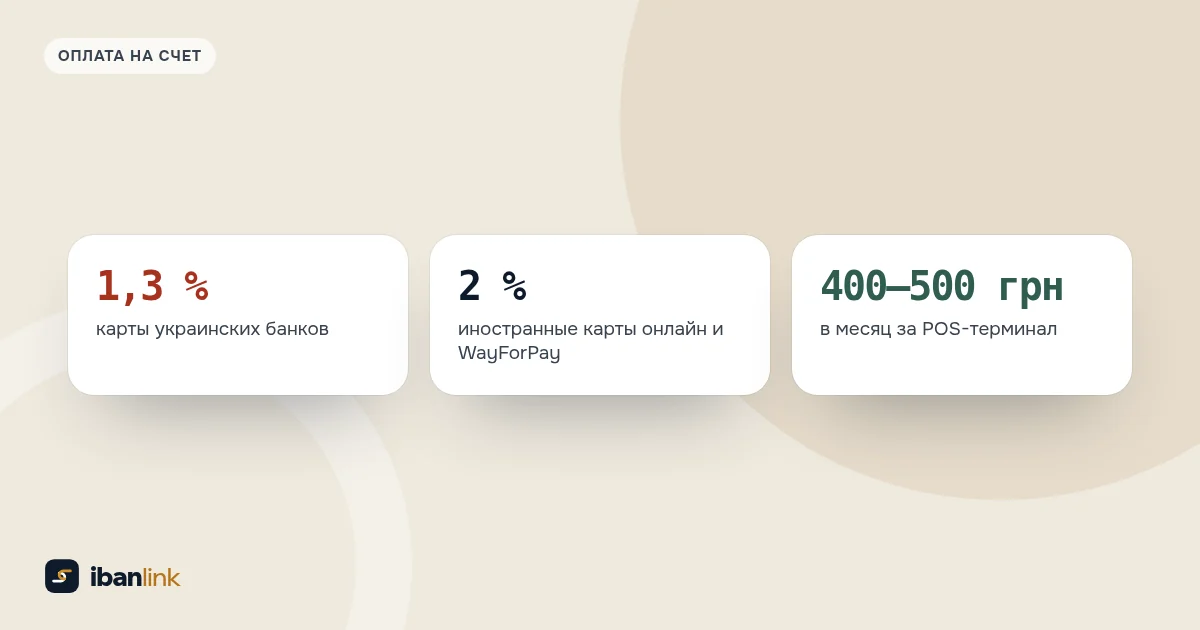 Сколько стоит эквайринг в 2026 году: комиссии банков и сервисов
 Оплата частями или перевод на счет: когда что нужно