
Яка найдешевша заміна еквайрингу?
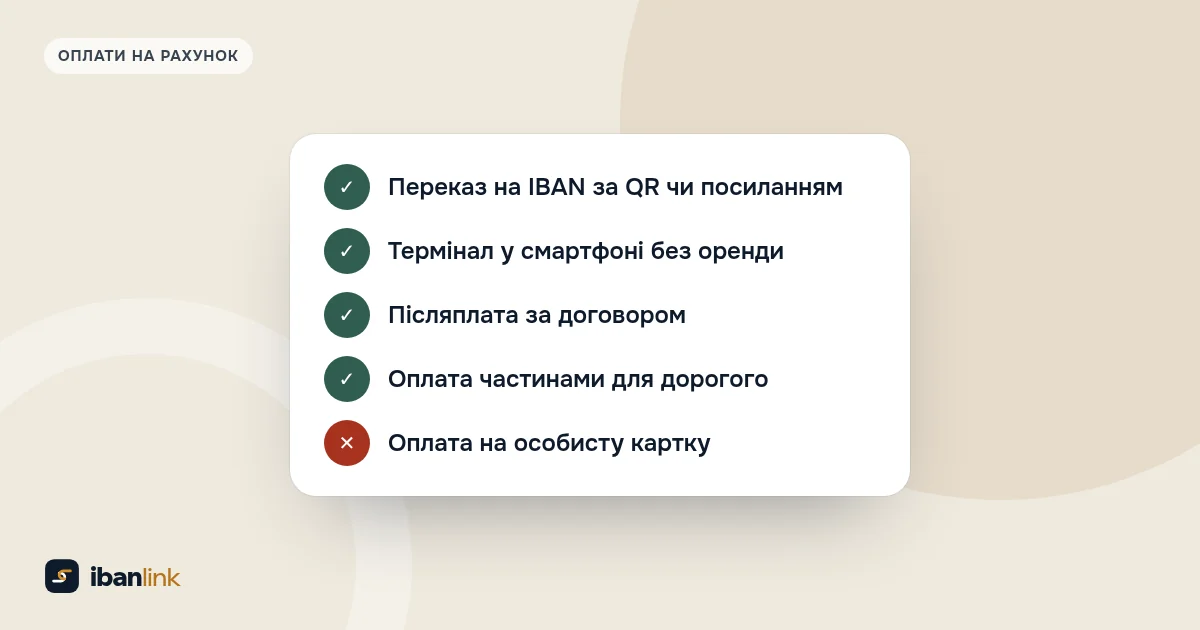
Кредитовий переказ, тобто звичайний платіж з рахунку покупця на ваш IBAN. НБУ прямо пише про його переваги для бізнесу: «немає потреби в платіжному терміналі для приймання платежів за товари та послуги та, відповідно, немає витрат, повʼязаних із його використанням». Гроші надходять протягом години, а миттєвий переказ не довше ніж за 10 секунд, у будь-який час доби. З 7 серпня 2025 року банки та інші надавачі платіжних послуг, які виконують кредитові перекази, зобовʼязані пропонувати й миттєві (ч. 2 ст. 49-1 Закону «Про платіжні послуги»), а комісія за миттєвий переказ не може бути більшою, ніж за звичайний (ч. 8 тієї самої статті).
Сам стандарт QR-коду НБУ безкоштовний. Вартість приймання коштів на ваш рахунок, за поясненням НБУ, визначає договір з вашим банком, а комісії еквайрингу з кожної оплати тут немає. Платник платить за тарифами свого банку.
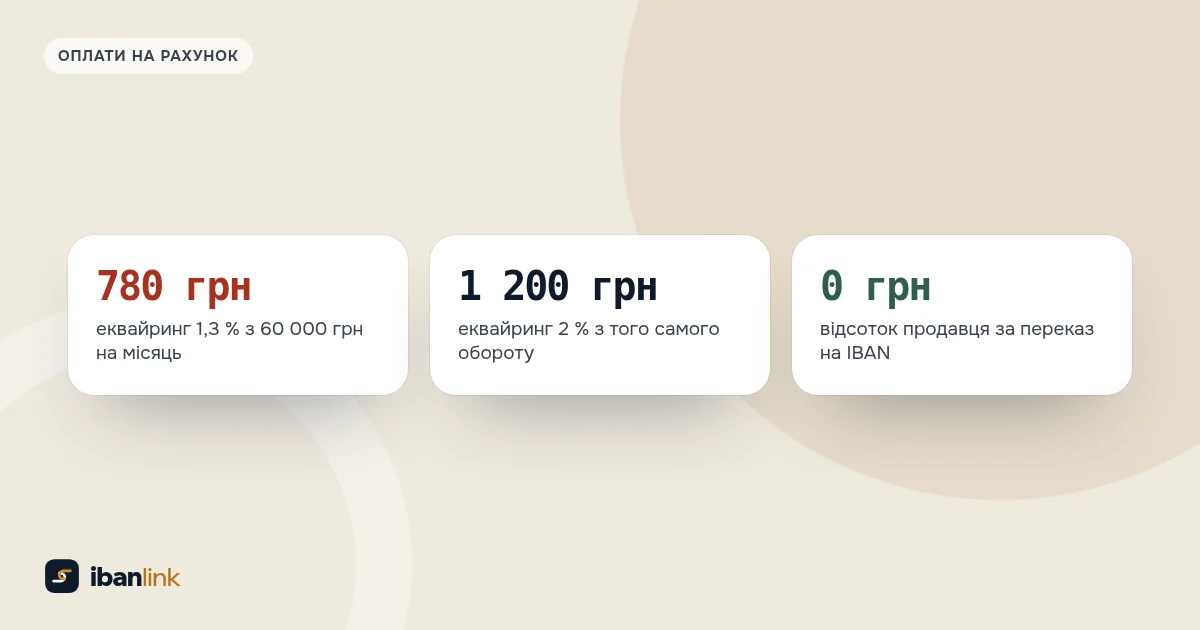
Слабке місце одне: якщо ваш клієнт мусить переписувати IBAN, назву й суму, він частіше відкладає оплату або помиляється. Тому реквізити краще передавати QR-кодом чи посиланням, з яким ваш клієнт відкриває свій банк з уже заповненим платежем і лише підтверджує його. Саме так працюють сторінки оплати ibanlink: продавець платить фіксовану підписку, без відсотка з платежів. Скільки це заощаджує на вашому обороті, порахували в статті оплата за реквізитами чи еквайринг.
Як приймати оплату за QR-кодом без терміналу?
НБУ розрізняє два види кодів:
- Статичний має сталі реквізити й один раз друкується. Підходить для благодійних внесків або точки з невеликим асортиментом: кожен платник сканує той самий код.
- Динамічний створюється під кожен платіж зі своєю сумою й призначенням, і платник не може їх змінити. Підходить, коли ціни й замовлення щоразу інші.
Організувати прийом оплати за QR-кодом, за поясненням НБУ, можна самостійно, через «класичний еквайринг» свого банку або через відкритий банкінг. Самостійно означає, що ви генеруєте QR-коди за правилами НБУ, а банк лише зараховує гроші й повідомляє про них. Для разової оплати вистачить безкоштовного генератора QR-коду й посилання НБУ.
А якщо покупець хоче платити саме карткою?
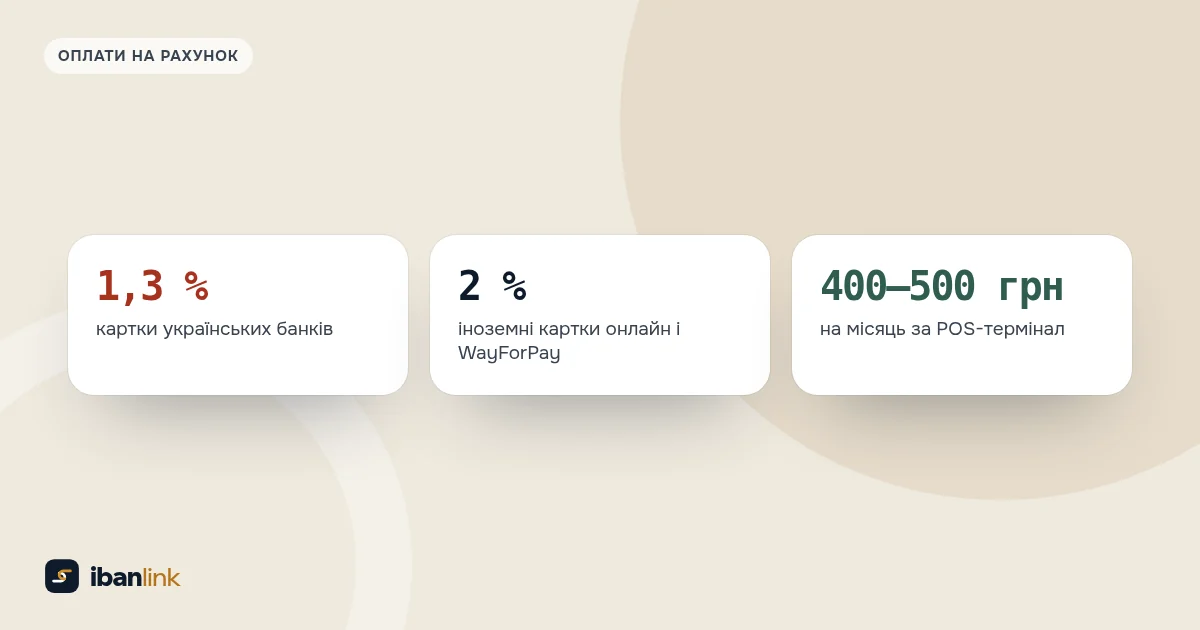
Тоді без еквайрингу не обійтися, але можна обійтися без POS-термінала. ПриватБанк бере за застосунок «Термінал» 1,3 % за всіма картками, monobank за термінал у смартфоні 1,3 % без оренди. POS-термінал коштує ту саму ставку плюс 400 грн абонплати в ПриватБанку або 500 грн оренди в monobank.
На обороті 25 000 грн на місяць термінал у смартфоні обійдеться в 325 грн, а POS-термінал у 725 або 825 грн. Для онлайн-продажів карткою є платіжні посилання банків: у monobank комісія 1,3 %, з-за кордону 2 %, а посилання діє 72 години. Повний перелік ставок є в огляді скільки коштує еквайринг у 2026 році.
Чи замінить еквайринг післяплата?
Для інтернет-магазину з доставкою так, але вона не безкоштовна. За тарифами NovaPay станом на жовтень 2026 року є два варіанти договору післяплати:
| Тариф | Платить продавець | Платить покупець |
|---|---|---|
| «Універсальний», рахунок у NovaPay | 0,5 % | 1 % + 10 грн карткою NovaPay або 2 % + 20 грн іншою карткою чи готівкою |
| «Універсальний», рахунок в іншому банку | 1,3 % | так само |
| «Стандартний», рахунок у NovaPay | 2,5 % | нічого |
| «Стандартний», рахунок в іншому банку | 3,3 % | нічого |
На рахунок у NovaPay післяплата надходить того самого дня, на рахунки в інших банках наступного робочого дня. Головний ризик інший: покупець може не забрати посилку, і доставку тоді оплачуєте ви. Як це порахувати на своїх замовленнях, розібрано в статті післяплата чи передоплата на IBAN.
Чи варто підключати оплату частинами?
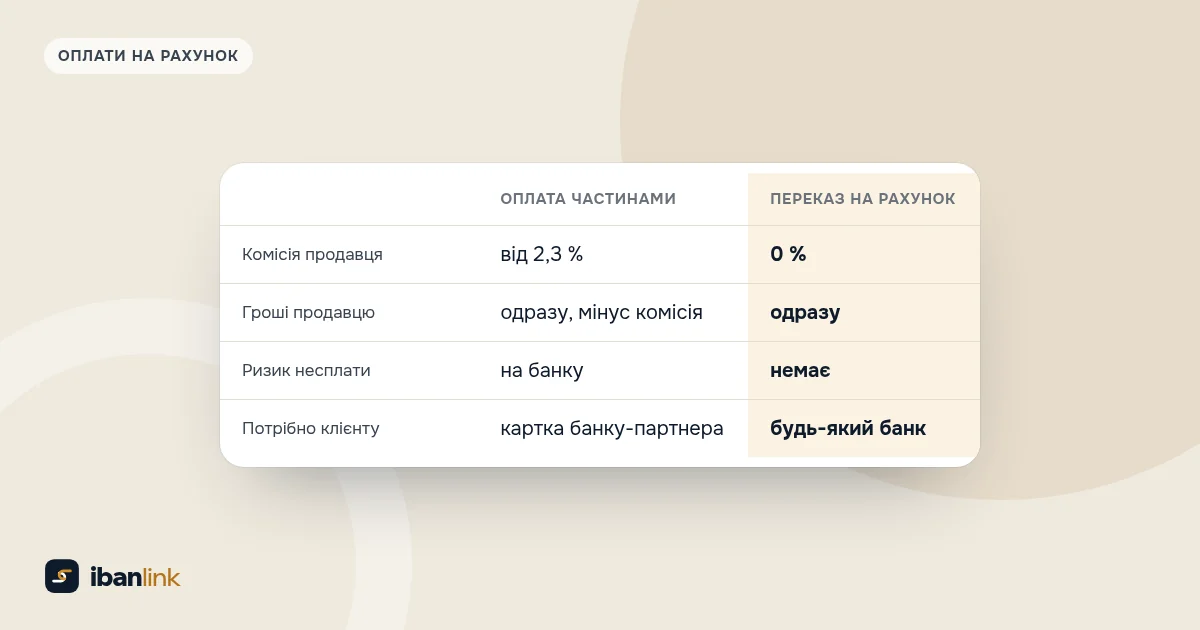
Як заміна еквайрингу ні, бо вона дорожча. У ПриватБанку для підприємців комісія сервісу «Оплата частинами» становить 2,3 % за 2 платежі, 6,5 % за 6, 11,2 % за 10 і 27,3 % за 25 (станом на жовтень 2026). У monobank «Покупка частинами» коштує від 2,9 % з угоди, і за правилами сервісу комісію не можна перекладати на покупця.
Зате розстрочка допомагає продати дорогу річ, яку покупець інакше відклав би. Коли вона окупається, а коли простіше розбити оплату на кілька переказів, розповідаємо в статті оплата частинами чи переказ на рахунок.
Готівка ще має сенс?
Для тих, хто працює з людьми без смартфона, так. Але готівка теж має ціну. Коли готівку дають вам у руки, ФОП другої й третьої груп за загальним правилом проводять такі розрахунки через РРО чи ПРРО (ст. 3 Закону №265/95-ВР, винятки перелічено в ст. 9), а платники першої групи РРО і ПРРО не застосовують (п. 296.10 Податкового кодексу). Потім виручку треба внести на рахунок: у тарифах ПриватБанку для підприємців (пакети «Бізнес Стандарт» і «Бізнес Комфорт») внесення в касі коштує 0,1 % від суми, мінімум 20 грн, а через термінали самообслуговування й банкомати не тарифікується (станом на жовтень 2026).
Чому не брати оплату на особисту картку?
Бо це не альтернатива еквайрингу, а ризик. НБУ окремо наголошує, що переказ з картки на картку й переказ за IBAN є різними операціями. Інструкція НБУ №162 прямо забороняє використовувати рахунки фізичних осіб, відкриті для власних потреб, для операцій, повʼязаних з підприємницькою діяльністю, а банк може запросити документи щодо таких надходжень і відмовити в операції (ст. 15 Закону №361-IX). Для оплат від клієнтів є рахунок ФОП і його IBAN.
Скільки часу займає підключення?
| Спосіб | Що потрібно | Скільки чекати |
|---|---|---|
| Переказ на IBAN за QR-кодом чи посиланням | рахунок ФОП | можна почати одразу |
| Термінал у смартфоні monobank | рахунок ФОП у monobank | близько 10 хвилин |
| POS-термінал monobank | рахунок ФОП у monobank | до 2 днів |
| Післяплата NovaPay на рахунок | договір післяплати й договір з Новою поштою на відправку | після перевірки документів |
| Покупка частинами monobank | рахунок у monobank і перевірки банку | кілька днів |
Строки взято зі сторінок monobank і NovaPay станом на жовтень 2026 року. Для ФОП з рахунком у NovaPay договір післяплати підписують прямо в застосунку, а з рахунком в іншому банку знадобиться повний пакет документів.
Як обрати під свою справу?
- Клієнти пишуть вам у месенджер і платять наперед: переказ на IBAN за посиланням чи QR-кодом.
- Покупці приходять у точку й звикли до картки: термінал у смартфоні, а поруч QR-код НБУ.
- Посилки по Україні, покупці не довіряють передоплаті: післяплата з договором, але порахуйте вартість відмов.
- Дорогі товари: оплата частинами як додатковий варіант, а не єдиний.
- Ніколи: особиста картка замість рахунку ФОП.
Ця стаття не є податковою консультацією; правила щодо каси наведено станом на жовтень 2026 року, у спірних випадках порадьтеся з бухгалтером.
 Оплата за реквізитами чи еквайринг: що вигідніше малому бізнесу
 Скільки коштує еквайринг у 2026 році: комісії банків і сервісів
 Оплата частинами чи переказ на рахунок: коли що потрібно