
13:00, очередь к терминалу
Представим кофейню-пекарню Тараса в Ужгороде: восемь столиков, кофе с собой и доставка выпечки по району. Касса с ПРРО и терминал уже есть. Проблема в обеденный час: гости за столиками ждут, пока официантка принесет терминал, а очередь у кассы ждет, пока она вернется. К тому же за каждую оплату картой Тарас платит банку комиссию эквайринга. Кофейня, имена и суммы вымышлены.
Тарас решил добавить оплату по QR-коду на свой счет ФЛП: не вместо терминала, а рядом с ним. Есть два способа, и у них разные сильные стороны.
Вариант 1. QR на столе: просто, но сумму вводит гость
На каждом столе табличка с QR-кодом. Гость сканирует его камерой, видит страницу заведения, вводит сумму из счета, выбирает свой банк и подтверждает готовый платеж. Номер стола уже вписан в назначение, поэтому в выписке видно «Оплата заказа, стол 5».
В ibanlink это делают позициями без цены: «Стол 1», «Стол 2» и так далее. У каждой позиции своя ссылка, и гость, который ее открыл, вводит только сумму. Ссылку на позицию кодируют в QR любым генератором QR-кодов для ссылок и печатают на табличке. На бесплатном тарифе по состоянию на октябрь 2026 года можно иметь до 10 позиций, восемь столов в них помещаются.
Слабое место этого варианта: сумму вводит человек, и он может ошибиться. Поэтому официант сверяет поступление со счетом, прежде чем убрать со стола.
Вариант 2. QR на счете: точная сумма и номер чека
Для заведения с потоком гостей лучше другой вариант: QR-код печатается на счете, который официант приносит к столу. В коде уже точная сумма и назначение «Стол 5, счет №154», и гость не изменит их в приложении банка: правила НБУ для таких QR-кодов предусматривают запрет редактирования полей. Ошибиться с суммой не получится, а номер счета сразу показывает, какой заказ оплачен.
Чтобы такой код появлялся на каждом счете, учетная система заведения должна создавать отдельную ссылку под каждый чек. В ibanlink для этого есть API на тарифах «Старт» и «Бизнес»: система передает сумму, назначение и номер заказа, а в ответ получает ссылку и QR-код для печати. Без интеграции тот же код можно показать гостю на планшете возле кассы, набрав сумму в бесплатном генераторе QR-кода, но в час пик это медленно.
Как официант узнает, что гость заплатил
Самое слабое место QR-оплаты в зале не техническое, а человеческое: гость показывает экран «Платеж успешен» и уходит. Экран с галочкой можно показать и от чужого платежа, а перевод между разными банками иногда приходит с задержкой. Поэтому в заведении должен быть кто-то, кто видит поступления на счет почти в реальном времени: уведомления банка на рабочем телефоне администратора или на планшете возле кассы.
У Тараса правило такое: официант видит поступление с нужной суммой и номером стола в назначении и только тогда благодарит и убирает. Если через две-три минуты уведомления нет, он вежливо просит показать платеж в приложении банка и сверяет получателя и сумму. На тарифе «Бизнес» ссылки на оплату могут отмечаться оплаченными сами: сервис читает поступления подключенного счета в ПриватБанке или monobank, обычно за несколько минут. Для зала этого может быть мало, а для доставки как раз.
Доставка: ссылка до выезда курьера
С доставкой проще, потому что есть время. Заказ приходит в Telegram или по телефону, оператор отправляет ссылку на сумму с номером заказа в назначении: «Заказ №88, доставка». Курьер выезжает, когда оплату видно. Ваш клиент платит со своего телефона за полминуты, не диктуя номер карты и не ища наличные без сдачи, поэтому реже откладывает оплату «до приезда курьера».
Если гость хочет платить при получении, у курьера может быть QR-код на сумму заказа: на чеке, если учетная система умеет его печатать, или на экране телефона. Тогда курьер ждет подтверждения от администратора, а не смотрит на экран гостя. И не пишите в назначении лишнего: номера заказа достаточно, адрес и этаж в платеже не нужны.
А касса? Что ГНС говорит о QR-кодах
Касса с ПРРО в кофейне Тараса уже есть, и для наличных и карт она нужна. С переводами на счет иначе. Закон о РРО не применяется при выполнении банковских операций (п. 2 ст. 9 Закона №265/95-ВР), а в базе знаний ГНС (ОИСР) есть прямой ответ: если товары или услуги оплачивают через интернет-банкинг по реквизитам текущего счета продавца в формате IBAN, РРО и ПРРО не применяются. QR-код на столе или счете лишь открывает в банке гостя перевод на ваш IBAN.
Две оговорки. Ответ ОИСР касается перевода на текущий счет в банке, поэтому код должен вести именно на него, а не на карту или счет в небанковском платежном учреждении: о таких вариантах спросите бухгалтера отдельно. И если касса у вас все равно есть, обсудите с ним, проводить ли через нее и оплаты по QR, чтобы все продажи были в одном отчете. Подробный разбор норм: ПРРО при оплате на IBAN.
Правила приведены по состоянию на октябрь 2026 года, и этот текст не заменяет консультации бухгалтера.
Что написано на табличке у Тараса
Оплата по QR-коду. Наведите камеру телефона, введите сумму из счета и выберите свой банк. Номер стола уже в платеже. Получатель: ФЛП Кушнир Тарас Иванович. Официант увидит оплату и подойдет.
Как сделать, чтобы код сканировался с первого раза и его не заклеили чужим, разобрано в статье QR-код оплаты на кассе, в меню или на визитке. А гостям, которые делают это впервые, поможет инструкция, как оплатить по QR-коду с телефона.
 QR-код для оплаты на кассе, в меню или на визитке: как разместить, чтобы сканировали
 Нужен ли ПРРО, если клиент платит на IBAN
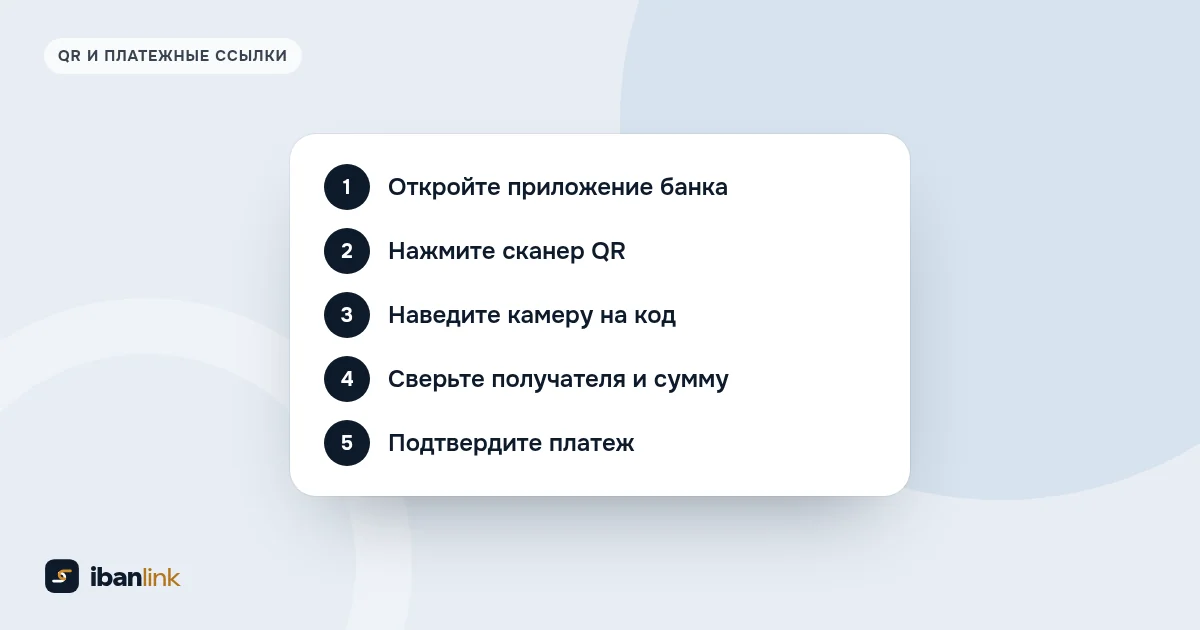 Как оплатить по QR-коду с телефона: инструкция для клиентов