
Три нормы закона, от которых все зависит
Когда нужна касса, определяет Закон Украины «О применении регистраторов расчетных операций в сфере торговли, общественного питания и услуг» от 06.07.1995 № 265/95-ВР. ПРРО, то есть программный регистратор расчетных операций, работает как касса в телефоне или компьютере: чек сразу уходит в налоговую. Ниже цитаты из редакции закона, действующей по состоянию на октябрь 2026 года.
Что такое расчетная операция (ст. 2)
Закон называет так
«прием от покупателя наличных средств, платежных карточек, платежных чеков, жетонов и т. п. по месту реализации товаров (услуг)».
То есть чек возникает там, где вы принимаете деньги или карту клиента: наличные в руки, оплату через POS-терминал, терминал в смартфоне, страницу оплаты картой на сайте. Статья 3 отдельно распространяет обязанность выдать расчетный документ и на товары и услуги, «заказ или оплата которых осуществляется с использованием сети Интернет».
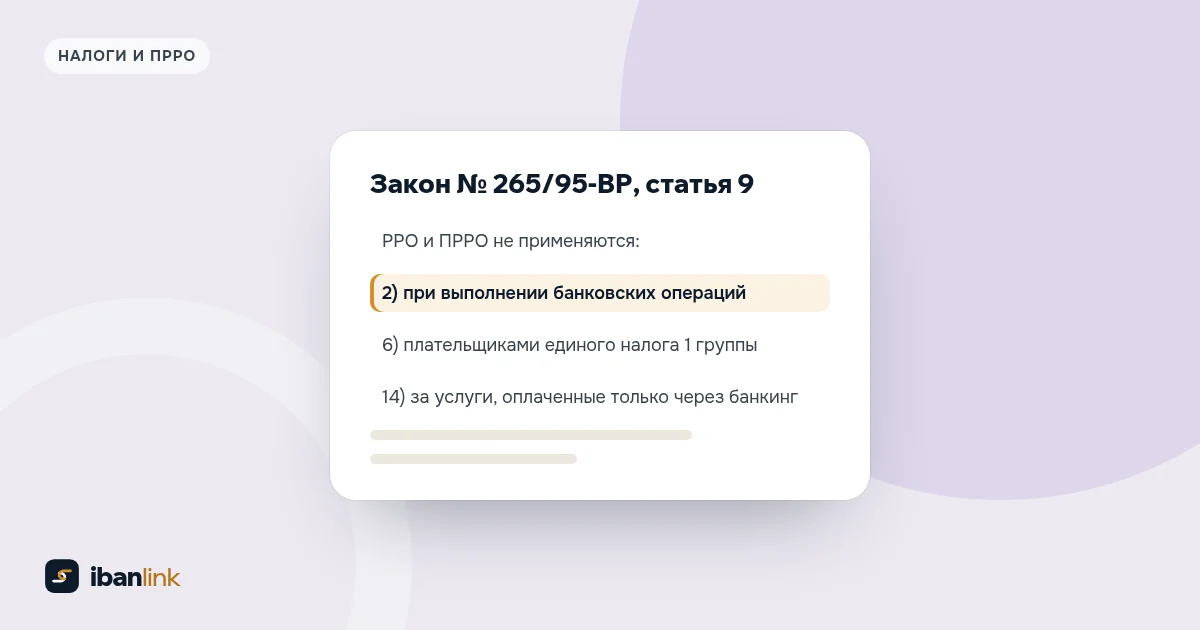
Исключение для банковских операций (п. 2 ст. 9)
РРО, ПРРО и расчетные книжки не применяются
«при выполнении банковских операций».
Именно на эту норму опирается налоговая, когда объясняет, почему перевод с банковского счета вашего клиента на ваш IBAN не требует чека.
Исключение для услуг (п. 14 ст. 9)
Пункт, добавленный Законом № 1017-IX от 01.12.2020, освобождает от РРО
«при осуществлении расчетов за услуги в случае проведения таких расчетов исключительно с помощью банковских систем дистанционного обслуживания и/или сервисов перевода средств».
Здесь два ключевых слова. «За услуги»: на продажу товаров этот пункт не распространяется. «Исключительно»: если за те же услуги вы принимаете еще и наличные или карту через терминал, это исключение уже не поможет.
Первая группа единого налога
Пункт 296.10 Налогового кодекса: «Регистраторы расчетных операций и/или программные регистраторы расчетных операций не применяются плательщиками единого налога первой группы». Для второй и третьей групп такого общего освобождения нет, поэтому все, что ниже, касается прежде всего их.
Как это понимает налоговая: письмо и ОИСР ГНС
Подробнее всего ГНС объяснила свою позицию в письме от 29.09.2025 № 1057/2/99-00-21-01-01-02, а почти дословно тот же ответ опубликовала в Общедоступном информационно-справочном ресурсе (ОИСР). Вывод состоит из двух частей.
Обычный банк. Если ФЛП дает покупателю реквизиты текущего счета в формате IBAN, а покупатель платит «путем перевода средств с текущего счета на текущий счет через учреждение банка или путем внесения средств через кассу банка (в том числе интернет-банкинг)», применение РРО/ПРРО «не является обязательным», поскольку оплата происходит «с помощью разновидности банковских операций».
Небанковские счета. После Закона «О платежных услугах» счета с IBAN открывают и небанковские поставщики платежных услуг (в письме в качестве примера упомянут NovaPay). По мнению ГНС, банковские операции выполняют только банки, поэтому расчеты через платежные счета небанковских учреждений под исключение п. 2 ст. 9 не подпадают и должны «сопровождаться обязательным применением» РРО или ПРРО. Отсюда еще одно требование письма: ФЛП «должен определять источник безналичных поступлений», то есть смотреть в выписке, откуда пришли деньги.
Часть бухгалтеров со второй частью не согласна: если вы лишь дали свои реквизиты, а клиент сам решил, откуда платить, расчетной операции, по их мнению, нет. Но если не хотите спорить с налоговой, ориентируйтесь на ее позицию. Сама ГНС в письме пишет, что уточнила свои разъяснения после 2023 года, когда небанковские учреждения получили право открывать платежные счета, поэтому всегда смотрите на дату разъяснения, на которое ссылаетесь.
Как платит ваш клиент и нужен ли чек
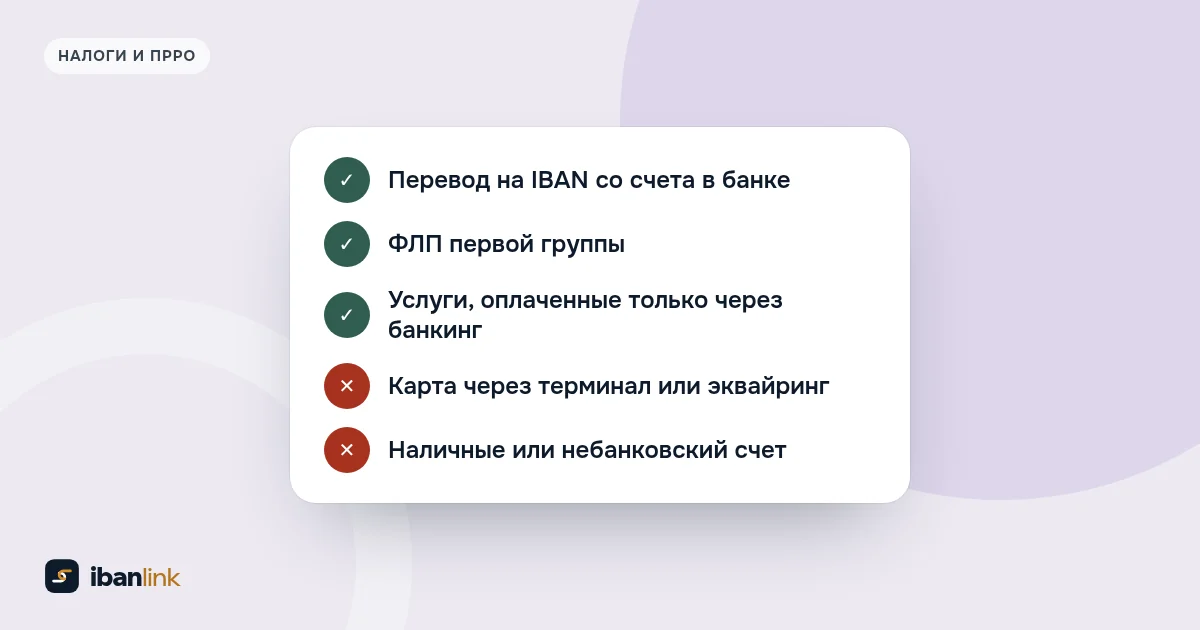
Сводка для ФЛП второй и третьей групп по состоянию на октябрь 2026 года.
| Как платит ваш клиент | ПРРО | На что опирается |
|---|---|---|
| Перевод со своего счета в банке на ваш IBAN через приложение или интернет-банкинг | Не нужен | п. 2 ст. 9 Закона № 265/95-ВР, письмо и ОИСР ГНС |
| Оплата по QR-коду, в котором закодированы полные реквизиты вашего счета в формате IBAN | Не нужен | ОИСР ГНС об оплате по QR-коду |
| Оплата по QR-коду с реквизитами карты или другого электронного платежного средства | Нужен | ОИСР ГНС об оплате по QR-коду |
| Наличные через кассу банка на ваш счет | Не нужен | Письмо и ОИСР ГНС |
| Расчеты через платежный счет небанковского учреждения | Нужен, по мнению ГНС | Письмо и ОИСР ГНС, позиция спорная |
| Карта через POS-терминал, терминал в смартфоне или интернет-эквайринг | Нужен | ст. 2 и 3 Закона № 265/95-ВР |
| Наличные вам в руки | Нужен | ст. 3 Закона № 265/95-ВР |
| Услуги, все оплаты за которые идут только через банковские приложения или сервисы перевода | Не нужен | п. 14 ст. 9 Закона № 265/95-ВР |
ФЛП первой группы ПРРО не применяют ни в одном из этих случаев (п. 296.10 НКУ).
QR-код и ссылка НБУ: что говорит ГНС
В ОИСР ГНС прямо ответила на вопрос о QR-кодах: продавец «не обязан применять» РРО или ПРРО, если оплата идет по QR-коду, «в котором закодированы полные банковские реквизиты счета в формате IBAN». Если же в QR-коде закодированы реквизиты любого другого электронного платежного средства, например карты, ПРРО обязателен. Объяснение ГНС простое: QR-код не является платежным средством, а обязанность применять ПРРО зависит от того, как именно вы получили деньги.
С 1 ноября 2025 года формат таких QR-кодов и ссылок устанавливает постановление НБУ № 97: код лишь передает реквизиты, сумму и назначение в приложение банка клиента, а дальше происходит обычный перевод на ваш счет. Подробно об этих правилах в статье «Постановление НБУ № 97: что изменилось в QR-кодах для переводов».
Ссылки по стандарту НБУ создает ibanlink: ваш клиент выбирает свой банк, приложение открывается с готовым платежом на ваш IBAN, и реквизиты не нужно переписывать вручную, так что меньше поводов отложить оплату на потом. Фискальных чеков сервис не выдает, поэтому если часть оплат вы принимаете картой или наличными, ПРРО для них нужен отдельно. Посмотреть, какие данные попадают в такую ссылку, можно в бесплатном генераторе QR-кода и ссылки НБУ.
Сколько стоит ошибка
Согласно ст. 17 Закона № 265/95-ВР, если расчет не провели через РРО или ПРРО или не выдали чек, штраф составляет 100 % суммы продажи за первое нарушение и 150 % за каждое следующее. Сниженные штрафы для ФЛП-единщиков без НДС (25 % и 50 %) действовали с 1 августа 2023 года по 31 июля 2025 года (п. 15 раздела II закона), теперь штрафы применяют в полном размере. От ответственности освобождены те, кто работает на временно оккупированных территориях и территориях активных или возможных боевых действий, кроме продажи подакцизных товаров (п. 14 раздела II).
Отдельная обязанность, которую часто путают с ПРРО
Закон «О платежных услугах» от 30.06.2021 № 1591-IX в ч. 28 ст. 38 требует от торговцев «обеспечивать возможность осуществления безналичных расчетов» за товары и услуги, в частности с помощью электронных платежных средств, платежных приложений или устройств. Сроки установило постановление Кабинета Министров от 29.07.2022 № 894: с 1 января 2023, 2024 или 2025 года в зависимости от количества жителей населенного пункта, а для ФЛП первой группы через три месяца после прекращения или отмены военного положения.
Это требование о том, чтобы клиенту было чем заплатить безналично, а не о фискальных чеках. И здесь QR-код не поможет: в ОИСР ГНС объясняет, что QR-код «нельзя отнести ни к электронным платежным средствам, ни к платежным приложениям или платежным устройствам», поэтому торговцы, на которых распространяется постановление № 894, должны обеспечить оплату именно такими средствами, например картой через терминал.
Что сделать, чтобы не спорить с налоговой
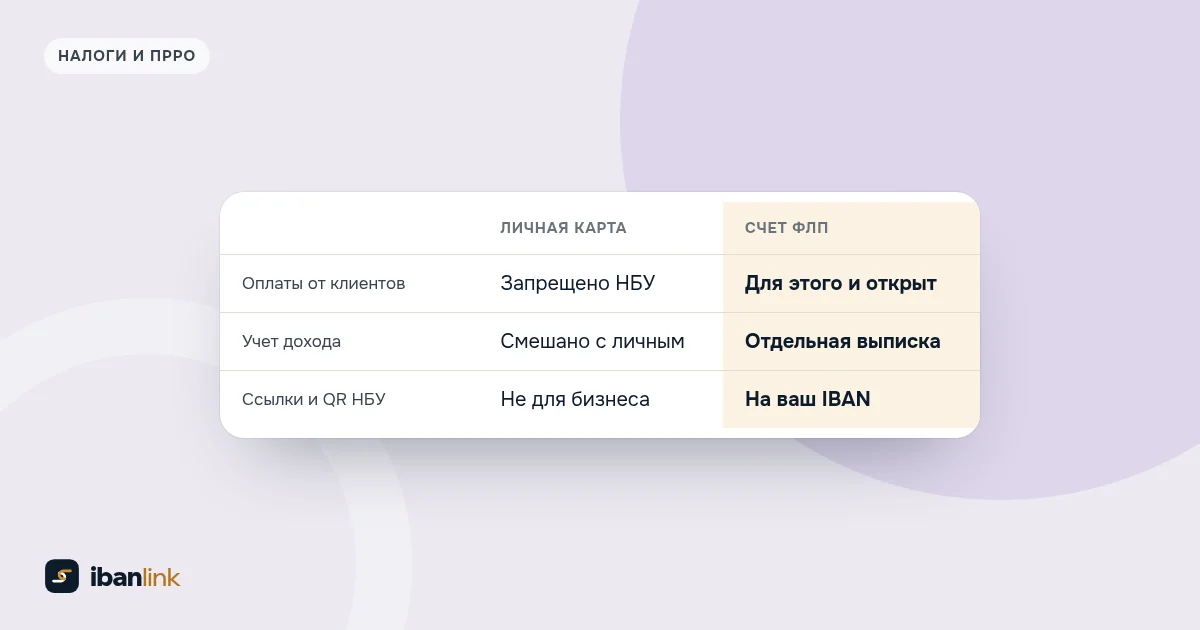
- Давайте клиентам реквизиты текущего счета ФЛП или ссылку НБУ на него, а не номер личной карты. Почему карта физлица для бизнеса плохая идея, разобрано в статье об оплате на карту вместо счета ФЛП.
- Раз в месяц просматривайте выписку и отмечайте платежи, которые пришли с небанковских счетов или через эквайринг: на них нужен чек.
- Предоплату картой проводите через ПРРО. Законные варианты без кассы собраны в материале «Предоплата без кассы: когда это законно».
- Давайте клиентам готовое назначение платежа: шаблоны есть в статье о назначении платежа для ФЛП.
- Храните счета и переписку с клиентами: они объясняют, за что пришли деньги.
Эта статья не является налоговой консультацией. Правила приведены по состоянию на октябрь 2026 года; перед решением проверьте актуальные разъяснения ГНС или посоветуйтесь с бухгалтером.
 Предоплата без кассы: когда это законно
 Оплата на карту физлица вместо счета ФЛП: какие риски
 Назначение платежа для ФЛП: что писать, чтобы банк не задавал вопросов