
Три норми закону, від яких усе залежить
Коли потрібна каса, визначає Закон України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» від 06.07.1995 № 265/95-ВР. ПРРО, тобто програмний реєстратор розрахункових операцій, працює як каса в телефоні чи компʼютері: чек одразу йде в податкову. Нижче цитати з редакції закону, чинної станом на жовтень 2026 року.
Що таке розрахункова операція (ст. 2)
Закон називає так
«приймання від покупця готівкових коштів, платіжних карток, платіжних чеків, жетонів тощо за місцем реалізації товарів (послуг)».
Тобто чек виникає там, де ви приймаєте гроші чи картку клієнта: готівку в руки, оплату через POS-термінал, термінал у смартфоні, сторінку оплати карткою на сайті. Стаття 3 окремо поширює обовʼязок видати розрахунковий документ і на товари та послуги, «замовлення або оплата яких здійснюється з використанням мережі Інтернет».
Виняток для банківських операцій (п. 2 ст. 9)
РРО, ПРРО і розрахункові книжки не застосовуються
«при виконанні банківських операцій».
Саме на цю норму спирається податкова, коли пояснює, чому переказ з банківського рахунку вашого клієнта на ваш IBAN не потребує чека.
Виняток для послуг (п. 14 ст. 9)
Пункт, доданий Законом № 1017-IX від 01.12.2020, звільняє від РРО
«при здійсненні розрахунків за послуги у разі проведення таких розрахунків виключно за допомогою банківських систем дистанційного обслуговування та/або сервісів переказу коштів».
Тут два ключові слова. «За послуги»: на продаж товарів цей пункт не поширюється. «Виключно»: якщо за ті самі послуги ви приймаєте ще й готівку чи картку через термінал, цей виняток уже не допоможе.
Перша група єдиного податку
Пункт 296.10 Податкового кодексу: «Реєстратори розрахункових операцій та/або програмні реєстратори розрахункових операцій не застосовуються платниками єдиного податку першої групи». Для другої та третьої груп такого загального звільнення немає, тому все, що нижче, стосується насамперед їх.
Як це читає податкова: лист і ЗІР ДПС
Найдокладніше ДПС пояснила свою позицію в листі від 29.09.2025 № 1057/2/99-00-21-01-01-02, а майже дослівно ту саму відповідь опублікувала в Загальнодоступному інформаційно-довідковому ресурсі (ЗІР). Висновок складається з двох частин.
Звичайний банк. Якщо ФОП дає покупцю реквізити поточного рахунку у форматі IBAN, а покупець платить «шляхом переказу коштів із поточного рахунку на поточний рахунок через установу банку або шляхом внесення коштів через касу банку (в тому числі інтернет-банкінг)», застосування РРО/ПРРО «не є обовʼязковим», бо оплата відбувається «за допомогою різновиду банківських операцій».
Небанківські рахунки. Після Закону «Про платіжні послуги» рахунки з IBAN відкривають і небанківські надавачі платіжних послуг (у листі як приклад згадано NovaPay). На думку ДПС, банківські операції виконують лише банки, тому розрахунки через платіжні рахунки небанківських установ під виняток п. 2 ст. 9 не підпадають і мають «супроводжуватись обовʼязковим застосуванням» РРО чи ПРРО. Звідси ще одна вимога листа: ФОП «має визначати джерело безготівкових надходжень», тобто дивитися у виписці, звідки прийшли гроші.
Частина бухгалтерів з другою частиною не погоджується: якщо ви лише дали свої реквізити, а клієнт сам вирішив, звідки платити, розрахункової операції, на їхню думку, немає. Але якщо не хочете сперечатися з податковою, орієнтуйтеся на її позицію. Сама ДПС у листі пише, що уточнила свої розʼяснення після 2023 року, коли небанківські установи отримали право відкривати платіжні рахунки, тож завжди дивіться на дату розʼяснення, на яке посилаєтесь.
Як платить ваш клієнт і чи потрібен чек
Зведення для ФОП другої та третьої груп станом на жовтень 2026 року.
| Як платить ваш клієнт | ПРРО | На що спирається |
|---|---|---|
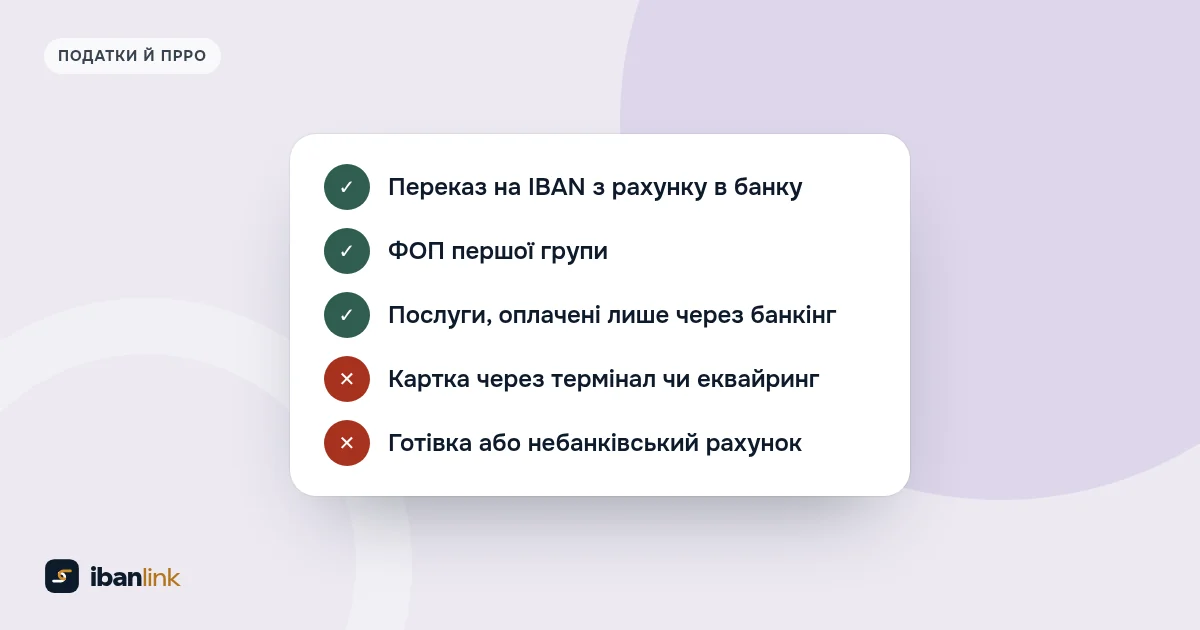
| Переказ зі свого рахунку в банку на ваш IBAN через застосунок чи інтернет-банкінг | Не потрібен | п. 2 ст. 9 Закону № 265/95-ВР, лист і ЗІР ДПС |
| Оплата за QR-кодом, у якому закодовані повні реквізити вашого рахунку у форматі IBAN | Не потрібен | ЗІР ДПС про оплату за QR-кодом |
| Оплата за QR-кодом з реквізитами картки чи іншого електронного платіжного засобу | Потрібен | ЗІР ДПС про оплату за QR-кодом |
| Готівка через касу банку на ваш рахунок | Не потрібен | Лист і ЗІР ДПС |
| Розрахунки через платіжний рахунок небанківської установи | Потрібен, на думку ДПС | Лист і ЗІР ДПС, позиція спірна |
| Картка через POS-термінал, термінал у смартфоні чи інтернет-еквайринг | Потрібен | ст. 2 і 3 Закону № 265/95-ВР |
| Готівка вам у руки | Потрібен | ст. 3 Закону № 265/95-ВР |
| Послуги, усі оплати за які йдуть лише через банківські застосунки чи сервіси переказу | Не потрібен | п. 14 ст. 9 Закону № 265/95-ВР |
ФОП першої групи ПРРО не застосовують у жодному з цих випадків (п. 296.10 ПКУ).
QR-код і посилання НБУ: що каже ДПС
У ЗІР ДПС прямо відповіла на питання про QR-коди: продавець «не зобовʼязаний застосовувати» РРО чи ПРРО, якщо оплата йде за QR-кодом, «в якому закодовані повні банківські реквізити рахунку у форматі IBAN». Якщо ж у QR-коді закодовані реквізити будь-якого іншого електронного платіжного засобу, наприклад картки, ПРРО обовʼязковий. Пояснення ДПС просте: QR-код не є платіжним засобом, а обовʼязок застосовувати ПРРО залежить від того, як саме ви отримали гроші.
З 1 листопада 2025 року формат таких QR-кодів і посилань встановлює постанова НБУ № 97: код лише передає реквізити, суму й призначення в застосунок банку клієнта, а далі відбувається звичайний переказ на ваш рахунок. Докладно про ці правила в статті «Постанова НБУ № 97: що змінилось у QR-кодах для переказів».
Посилання за стандартом НБУ створює ibanlink: ваш клієнт обирає свій банк, застосунок відкривається з готовим платежем на ваш IBAN, і реквізити не треба переписувати вручну, тож менше приводів відкласти оплату на потім. Фіскальних чеків сервіс не видає, тому якщо частину оплат ви приймаєте карткою чи готівкою, ПРРО для них потрібен окремо. Подивитися, які дані потрапляють у таке посилання, можна в безкоштовному генераторі QR-коду й посилання НБУ.
Скільки коштує помилка
За ст. 17 Закону № 265/95-ВР, якщо розрахунок не провели через РРО чи ПРРО або не видали чек, штраф становить 100 % суми продажу за перше порушення і 150 % за кожне наступне. Знижені штрафи для ФОП-єдинників без ПДВ (25 % і 50 %) діяли з 1 серпня 2023 року по 31 липня 2025 року (п. 15 розділу II закону), тепер штрафи застосовують у повному розмірі. Від відповідальності звільнено тих, хто працює на тимчасово окупованих територіях і територіях активних чи можливих бойових дій, крім продажу підакцизних товарів (п. 14 розділу II).
Окремий обовʼязок, який часто плутають з ПРРО
Закон «Про платіжні послуги» від 30.06.2021 № 1591-IX у ч. 28 ст. 38 вимагає від торговців «забезпечувати можливість здійснення безготівкових розрахунків» за товари й послуги, зокрема за допомогою електронних платіжних засобів, платіжних застосунків чи пристроїв. Строки встановила постанова Кабінету Міністрів від 29.07.2022 № 894: з 1 січня 2023, 2024 або 2025 року залежно від кількості жителів населеного пункту, а для ФОП першої групи через три місяці після припинення чи скасування воєнного стану.
Це вимога про те, щоб клієнт мав чим заплатити безготівково, а не про фіскальні чеки. І тут QR-код не допоможе: у ЗІР ДПС пояснює, що QR-код «не можна віднести ні до електронних платіжних засобів, ні до платіжних застосунків або платіжних пристроїв», тож торговці, на яких поширюється постанова № 894, мають забезпечити оплату саме такими засобами, наприклад карткою через термінал.
Що зробити, щоб не сперечатися з податковою
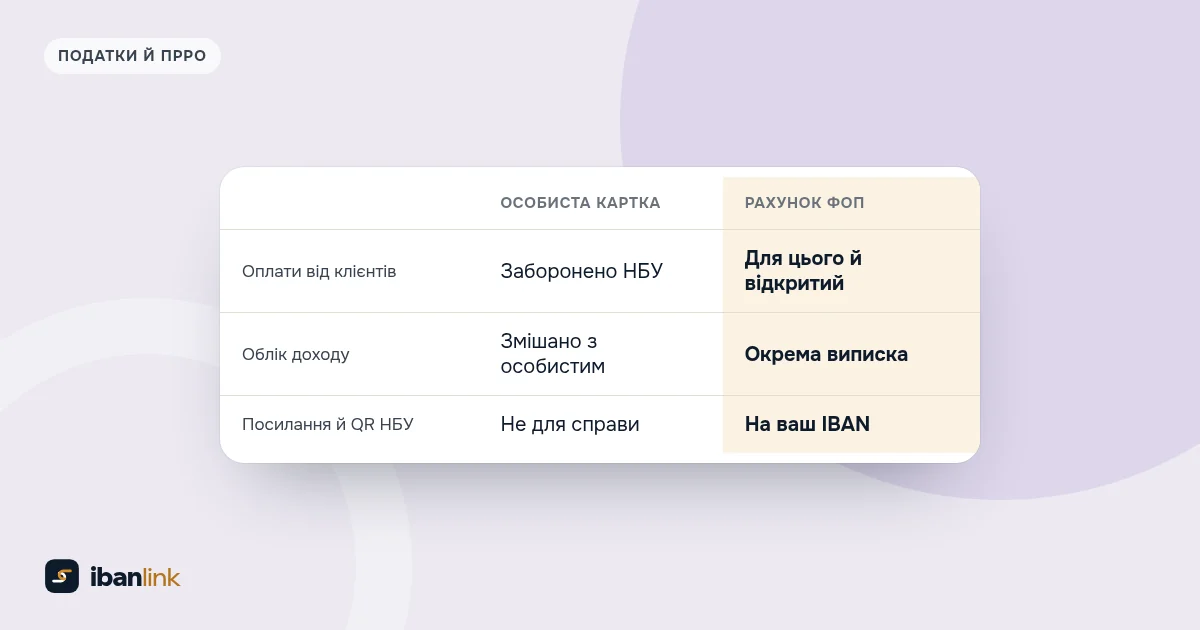
- Давайте клієнтам реквізити поточного рахунку ФОП або посилання НБУ на нього, а не номер особистої картки. Чому картка фізособи для бізнесу погана ідея, розібрано в статті про оплату на картку замість рахунку ФОП.
- Раз на місяць переглядайте виписку й відмічайте платежі, що прийшли з небанківських рахунків чи через еквайринг: на них потрібен чек.
- Передоплату карткою проводьте через ПРРО. Законні варіанти без каси зібрано в матеріалі «Передоплата без каси: коли це законно».
- Давайте клієнтам готове призначення платежу: шаблони є в статті про призначення платежу для ФОП.
- Зберігайте рахунки й листування з клієнтами: вони пояснюють, за що прийшли гроші.
Ця стаття не є податковою консультацією. Правила наведено станом на жовтень 2026 року; перед рішенням перевірте актуальні розʼяснення ДПС або порадьтеся з бухгалтером.
 Передоплата без каси: коли це законно
 Оплата на картку фізособи замість рахунку ФОП: які ризики
 Призначення платежу для ФОП: що писати, щоб банк не ставив питань