
Картка документа
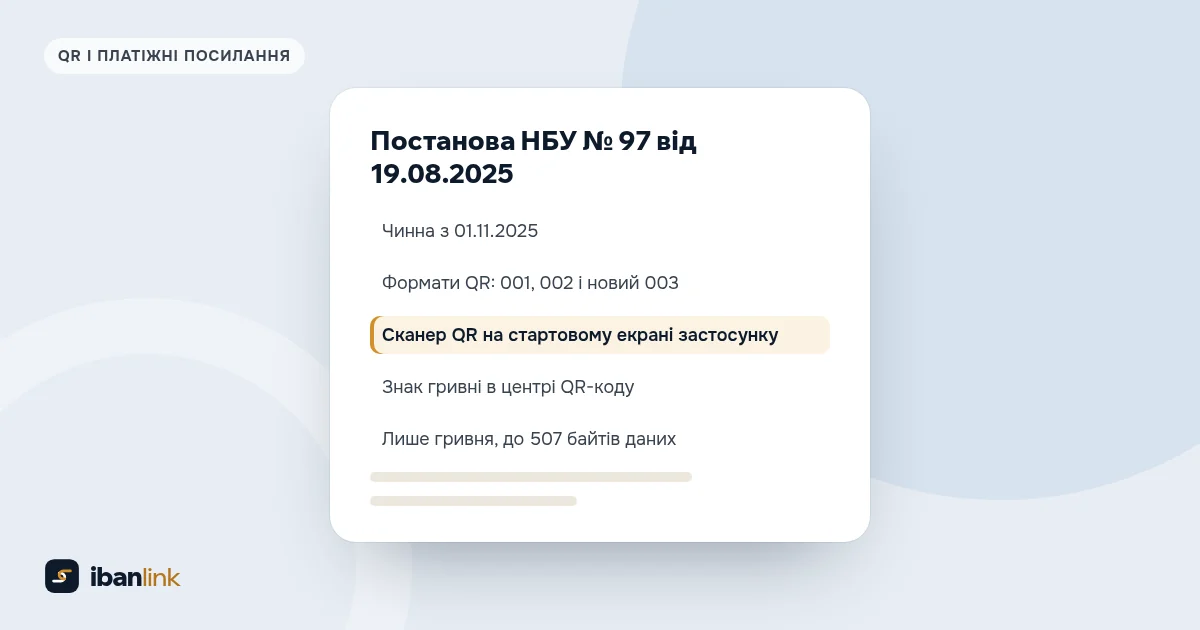
- Назва: постанова Правління НБУ «Про затвердження Правил формування, передачі та обробки структури даних і графічного зображення QR-коду для обміну реквізитами кредитових та миттєвих кредитових переказів».
- Номер і дата: № 97 від 19 серпня 2025 року.
- Опубліковано: на сайті НБУ 25.08.2025, в «Офіційному віснику України» 30.09.2025 (№ 76, ст. 5248).
- Чинна: з 1 листопада 2025 року (п. 5 постанови).
- Зміни: постанова НБУ від 11.10.2025 № 128 (чинна з 02.11.2025) лише замінила в позначках додатків слово «здійснення» на «обміну реквізитами».
- Що скасовано: постанову НБУ від 28.05.2020 № 68 «Про затвердження Правил формування та використання QR-коду для здійснення кредитових переказів» і постанову від 01.02.2021 № 11, яка її змінювала.
Два терміни, без яких не розібратися
Постанова говорить про кредитові й миттєві кредитові перекази. Обидва терміни визначає Закон «Про платіжні послуги» від 30.06.2021 № 1591-IX (ст. 1):
- Кредитовий переказ: «платіжна операція з рахунку платника на підставі платіжної інструкції, наданої платником або надавачем послуг з ініціювання платіжних операцій, за умови отримання згоди платника на виконання платіжної операції, наданої надавачу платіжних послуг платника». Тобто платіж ініціює той, хто платить, а не отримувач.
- Миттєвий кредитовий переказ: «кредитовий переказ, що виконується невідкладно з моменту прийняття платіжної інструкції в будь-яку з 24 годин будь-якого календарного дня».
QR-код чи посилання НБУ не створює нового способу оплати: вони лише передають реквізити в застосунок платника, щоб той не набирав їх вручну.
Було і стало: шість відмінностей від правил 2020 року
| Що | Правила 2020 року (постанова № 68) | Правила 2025 року (постанова № 97) |
|---|---|---|
| Чи обовʼязково для банків | «Формування та використання QR-коду не є обовʼязковим для здійснення кредитових переказів» (п. 3) | Надавачі платіжних послуг «зобовʼязані забезпечити виконання вимог цих Правил у платіжних застосунках» (п. 5) |
| Формати даних | 001 і 002 | 001, 002 і новий 003 |
| Миттєві перекази | Окремого коду не було | У форматі 003 поле «Функція»: UCT (кредитовий переказ), ICT (миттєвий) або XCT (будь-який з двох) |
| Сканер у застосунку | Місце не визначалося | На стартовому екрані одразу після входу (п. 21 додатка 1) |
| Знак гривні в центрі коду | Не вимагався | Обовʼязковий для форматів 002 і 003 (п. 13 додатка 1) |
| Розмір коду | Версія QR-коду від 1 до 40 | Версія від 10 до 20 (п. 5 додатка 1), для 002 і 003 не більше 17 |
Що вміє новий формат 003
Формат 003 описано в додатку 4. QR-код у ньому є гіперпосиланням: на початку стоїть «https://qr.bank.gov.ua/» або власна адреса застосунку конкретного банку, далі дані, закодовані за алгоритмом Base64URL. Загальний обсяг даних не може перевищувати 507 байтів. Поля, які стосуються вас як отримувача:
| Поле | Що в ньому | Обмеження |
|---|---|---|
| Отримувач | ПІБ ФОП або назва компанії | до 140 символів, обовʼязкове |
| Рахунок отримувача | IBAN | 29 символів, обовʼязкове |
| Сума / валюта | Сума в гривнях, наприклад UAH650 | необовʼязкове, лише гривня, не більше 999 999 999,99 |
| Код отримувача | РНОКПП або код ЄДРПОУ | до 10 символів, обовʼязкове |
| Категорія / ціль | Коди з довідників ISO 20022 у форматі CCCC/PPPP | обовʼязкове |
| Reference | Ваш номер рахунку на оплату чи замовлення | до 35 символів, необовʼязкове |
| Призначення платежу | Текст призначення | до 420 символів, обовʼязкове |
| Код заборони зміни полів | Які поля платник не може змінити | число від 0 до FFFF |
| Дата / час дії рахунку | До якого моменту можна почати платіж | необовʼязкове |
Як виглядає посилання зсередини
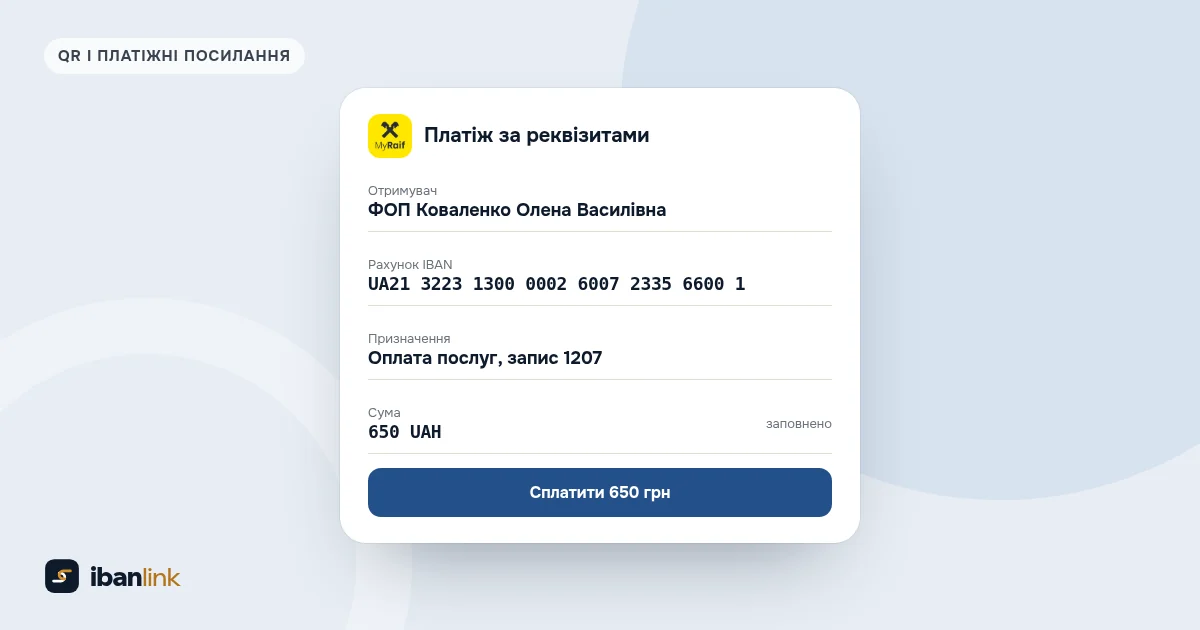
Ось приклад для вигаданого ФОП: оплата 650 грн за консультацію. Посилання починається з «https://qr.bank.gov.ua/», а після нього йде рядок з 231 знака. Якщо його розкодувати з Base64URL, вийде 17 рядків у тому порядку, який задає додаток 4:
BCD: службова мітка;003: версія формату;2: кодування Windows-1251 (1 означало б UTF-8);ICT: миттєвий кредитовий переказ;- порожньо: резерв;
ФОП Коваленко Олена Василівна: отримувач;UA213223130000026007233566001: IBAN;UAH650: сума;3012345670: РНОКПП отримувача;OTHR/OTHR: категорія й ціль за ISO 20022;- порожньо: Reference;
Оплата за консультацію згідно з рахунком № 15 від 10.10.2026: призначення;- порожньо: текст для показу;
FFFF: усі поля закриті від змін;- рядки 15, 16 і 17 порожні: строк дії, дата формування й підпис не задані.
Застосунок банку платника розкодовує цей рядок і підставляє дані в платіжну інструкцію. Тому клієнт бачить уже заповнений платіж і лише підтверджує його.
Пʼять цитат, які варто знати
- «Функція сканування QR-коду має бути доступною користувачу платіжного застосунку на екрані, який виконує роль стартового (початкового) екрану» (п. 21 додатка 1).
- Застосунок має дати платнику змогу «переглянути і перевірити реквізити отримувача», за потреби змінити дані, «зміна яких допускається», і підтвердити переказ або відмовитися від нього (п. 24 додатка 1).
- «Вміст інформації в тексті рахунку на оплату та в розкодованих даних із QR-коду має бути ідентичним» (п. 16 додатка 1).
- «Зміна полів із номерами 1-5, 11, 14-17 повинна бути завжди заборонена» (додаток 4, опис елемента «Код заборони зміни полів»).
- «Єдиною валютою, доступною для версії формату QR-коду 003, є гривня» (додаток 4).
Що це означає, якщо ви приймаєте оплату за QR-кодом
- Ваш клієнт може відсканувати код зі стартового екрана застосунку свого банку, без пошуку функції в меню: саме цього Правила вимагають від платіжних застосунків.
- Ви можете заборонити змінювати суму й призначення. Приклад з Правил: щоб платник міг змінити лише суму, у полі заборони ставлять FEFF.
- Для рахунку з терміном оплати можна задати дату й час дії, а номер рахунку передати в полі Reference, щоб легше звіряти оплати.
- Друкуйте код так, щоб найменший квадратик (модуль) був не менше 0,5 мм (п. 18 додатка 1), лишайте відступи від країв і згинів, а текст рахунку поруч має збігатися з даними в коді.
- Старий код формату 002 без знака гривні в центрі новим Правилам не відповідає, тож його варто перегенерувати.
- Валюта лише гривня: для оплат у доларах чи євро QR-код НБУ не підходить.
Посилання у форматі 003 формує, зокрема, ibanlink: ваш клієнт обирає свій банк, застосунок відкривається з готовим платежем, і реквізити не треба переписувати вручну, тож оплату рідше відкладають. Які дані потрапляють у таке посилання, можна подивитися без реєстрації в безкоштовному генераторі, а як працює саме посилання, пояснено в статті «Платіжне посилання НБУ: що це і як воно працює».
Як ухвалювали: що пропонував ринок
НБУ оприлюднив проєкт постанови для обговорення з 09.05.2025 до 30.05.2025. За звітом НБУ про результати обговорення, через офіційну форму надійшло 11 зауважень від 4 учасників, з них 6 враховано повністю чи частково, а 5 ні. Ще 4 пропозиції надійшли офіційним листом від одного учасника, і всі 4 враховано. НБУ не прийняв пропозиції змінити специфікацію формату 001 та дати можливість отримувати статус платежу напряму від Системи електронних платежів. Тож про те, що оплата пройшла, отримувач і далі дізнається зі своєї виписки чи сповіщень свого банку.
Чого постанова не вирішує
Правила НБУ описують формат даних і роботу застосунків. Податкових правил вони не змінюють: чи потрібен ПРРО, визначає Закон № 265/95-ВР (розбір у статті «Чи потрібен ПРРО, якщо клієнт платить на IBAN»). Показово, що постановою № 128 НБУ уточнив позначки додатків: тепер це правила QR-коду «для обміну реквізитами» переказів. Гроші при цьому йдуть звичайним кредитовим чи миттєвим переказом з рахунку платника на ваш рахунок.
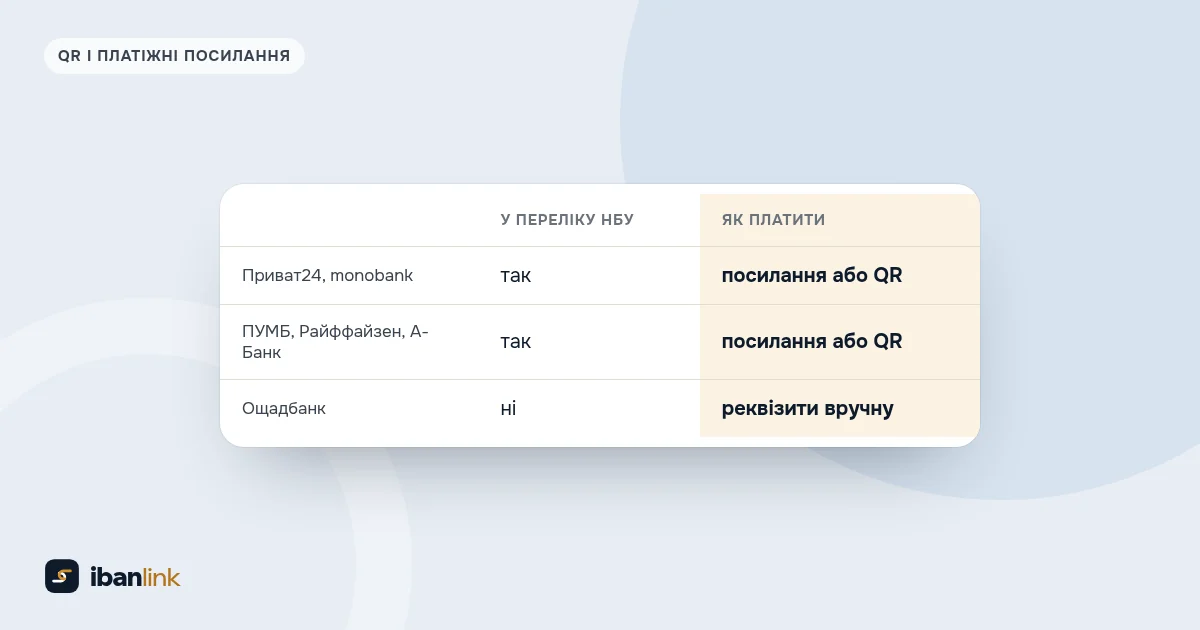
Постанова також не гарантує, що кожен застосунок уже бездоганно відкриває всі посилання. Які банки це вміють і що робити, коли платіж не підхоплюється, розказано в статті про банки з QR-кодами НБУ.
 Платіжне посилання НБУ: що це і як воно працює
 Які банки відкривають платіжні посилання й QR-коди НБУ
 QR-код для оплати на IBAN: як створити за дві хвилини