
Як це називається в правилах НБУ
Терміна «платіжне посилання» в постанові №97 немає: там таке посилання описано як «гіперпосилання, яке є структурою даних QR-коду», а на сайті НБУ його називають Deeplink. QR-код і посилання несуть ті самі дані. QR-код показує їх картинкою для камери, посилання передає текстом, на який натискають у месенджері, листі чи на сайті. У центрі QR-коду за правилами ще має бути знак гривні в білому колі, щоб платіжний код було легко впізнати серед інших.
Історія коротка. Правила QR-коду для переказів НБУ затвердив 28 травня 2020 року (постанова №68). У 2021 році зʼявився формат 002, де QR-код уже містить посилання з адресою https://bank.gov.ua/qr/ (постанова №11 від 01.02.2021). Постанова №97 від 19 серпня 2025 року замінила обидва документи й додала формат 003, він діє з 1 листопада 2025 року. Старі формати 001 і 002 у правилах лишилися, тож банки мають розуміти всі три.
Що всередині посилання: розбираємо приклад
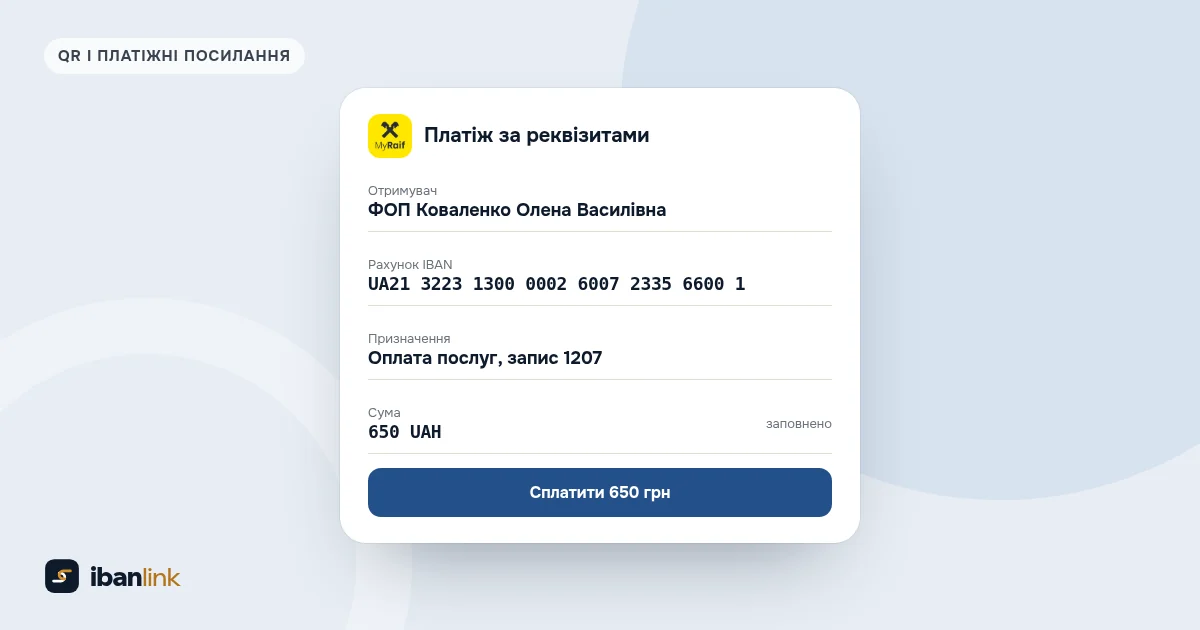
Візьмемо вигаданий рахунок: ФОП Коваленко Олена Василівна просить 650 грн з призначенням «Оплата послуг, запис 1207». Посилання для такого платежу має 207 знаків і починається так:
https://qr.bank.gov.ua/QkNECjAwMwoyCklDVAoK1M7PIMru…
Перша частина, https://qr.bank.gov.ua/, у правилах називається кодом старту застосунку. Далі йдуть дані платежу, записані способом Base64URL. Це не шифр: розкодувати рядок може будь-хто, тому в призначенні не пишіть нічого зайвого, наприклад паспортних даних. Після розкодування виходить 17 рядків:
| № | Поле | У прикладі | Що означає |
|---|---|---|---|
| 1 | Службова мітка | BCD | ознака платіжного QR-коду |
| 2 | Версія формату | 003 | чинна версія з 01.11.2025 |
| 3 | Кодування | 2 | кирилиця у Windows-1251, значення «1» означало б UTF-8 |
| 4 | Функція | ICT | миттєвий переказ; UCT означає звичайний, XCT дозволяє будь-який з двох |
| 5 | Унікальний ідентифікатор отримувача | порожньо | зарезервовано на майбутнє |
| 6 | Отримувач | ФОП Коваленко Олена Василівна | до 140 символів |
| 7 | Рахунок отримувача | UA090000000000026000000001207 | IBAN, 29 символів |
| 8 | Сума / валюта | UAH650 | лише гривня; поле може бути порожнім, тоді суму вводить платник |
| 9 | Код отримувача | 3012345670 | РНОКПП для ФОП або ЄДРПОУ для компанії |
| 10 | Категорія / ціль | OTHR/OTHR | коди з міжнародного стандарту ISO 20022, тут «інше» |
| 11 | Reference | порожньо | номер рахунку на оплату, якщо продавець їх веде |
| 12 | Призначення платежу | Оплата послуг, запис 1207 | до 420 символів |
| 13 | Відображення (дисплей) | порожньо | текст, який банк лише показує платнику |
| 14 | Код заборони зміни полів | FFFF | платник нічого не може змінити |
| 15 | Дата / час дії рахунку | порожньо | до якого моменту банк прийме платіж; порожнє поле означає без обмеження |
| 16 | Дата / час формування | порожньо | коли створено посилання |
| 17 | Електронний підпис | порожньо | зарезервовано на майбутнє |
Рахунок у прикладі вигаданий: коду банку 000000 не існує, тож оплатити за ним не вийде. Той самий набір полів лежить і в QR-коді: камера читає з картинки посилання, а застосунок банку розбирає його на поля.
Як телефон розуміє, який банк відкрити
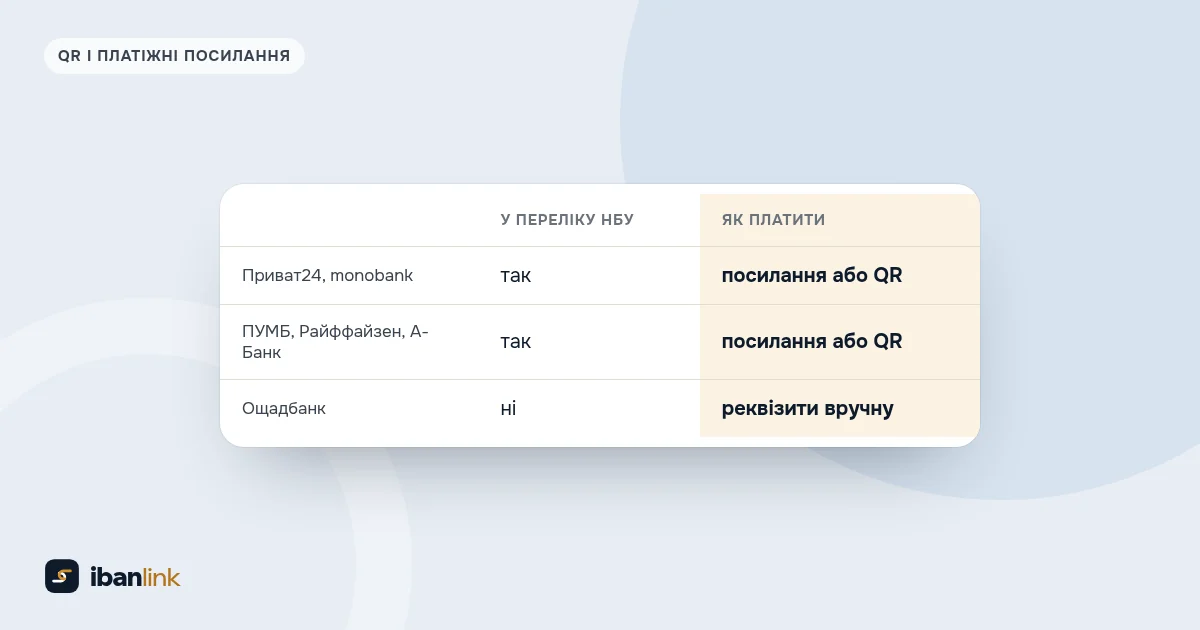
За адресою https://qr.bank.gov.ua/ закріплені застосунки банків: їх перелічено в службових файлах на сайті НБУ. У файлі для iPhone 11 жовтня 2026 року було понад 70 ідентифікаторів застосунків, разом із тестовими: серед них Приват24, monobank, ПУМБ, MyRaif і àbank24. Окремо НБУ веде перелік установ, чиї застосунки обробляють такі коди й посилання; того ж дня в ньому було 30 назв (які банки відкривають посилання НБУ). Правила дозволяють і персоніфікований код старту: власну адресу банку з його доменом замість загальної. Посилання з такою адресою відкриває саме цей банк.
На практиці буває так:
- На iPhone посилання відкриває лише один застосунок. Якщо на телефоні кілька банків, зареєстрованих на цій адресі, відкритися може не той, яким ви звикли платити. А якщо колись для таких посилань обрали браузер, iPhone, за словами Apple, запамʼятовує цей вибір для всієї адреси.
- На Android, за документацією Google, система відкриває застосунок, обраний за замовчуванням, або єдиний, що вміє обробити посилання, а інакше пропонує вибрати. На Android 12 і новіших посилання відкриється в браузері, якщо застосунок не підтверджений для цієї адреси.
- На компʼютері або на телефоні без потрібного застосунку відкривається сторінка НБУ з текстом «Ви відсканували QR-код, сформований за правилами Національного банку України» і порадою відсканувати код ще раз сканером у застосунку банку.
Тому сторінки оплати часто показують кнопки банків. Так зроблено і в ibanlink: ваш клієнт натискає свій банк, і для більшості банків зі списку кнопка веде саме в його застосунок з готовим платежем, без переписування реквізитів.
Що бачить платник і що він може змінити
Отримавши дані з посилання, застосунок банку за правилами має показати реквізити для перевірки, дати змогу за потреби обрати тип переказу, змінити дозволені поля й підтвердити платіж або відмовитися від нього. Які поля дозволено змінювати, вирішує той, хто створює посилання, у полі 14.
Це бітова маска. Значення FFFF забороняє змінювати все. FEFF дозволяє платнику змінити лише суму, решта лишається як є. Частину полів правила забороняють змінювати завжди: службові поля з 1 по 5, Reference і поля з 14 по 17. Для рахунку від ФОП зручно ставити FFFF: ваш клієнт не помилиться в сумі, а ви отримаєте саме ту суму й те призначення, які вказали.
Куди йдуть гроші і скільки це коштує
Посилання лише заповнює форму. Сам платіж лишається звичайним переказом на IBAN з рахунку платника, без посередника. НБУ пише, що миттєвий переказ на IBAN зараховується протягом 10 секунд у будь-який час доби, звичайний протягом години.
За стандарт ніхто не платить: НБУ називає його відкритим, а його використання безкоштовним. Чи візьме банк платника плату за переказ, залежить від його тарифів, а умови зарахування на ваш рахунок визначає договір з вашим банком. Відсотка еквайрингу тут немає, бо картка в платежі не бере участі.
Чим це відрізняється від «посилання на оплату» в еквайрингу
Банки й платіжні сервіси теж дають «посилання на оплату», але воно веде на сторінку, де ваш клієнт вводить дані картки або платить через Apple Pay чи Google Pay. Це еквайринг, і продавець віддає відсоток з кожної оплати. Посилання НБУ відкриває переказ на IBAN у застосунку банку вашого клієнта. Порівняння з тарифами є в статті «Посилання на оплату в monobank і Приват24».
Як отримати таке посилання для свого рахунку
Головне, що дає посилання продавцю: вашому клієнту не треба переписувати IBAN із 29 знаків, код і призначення. Він платить у застосунку свого банку за кілька дотиків, тож менше причин відкласти оплату на вечір і забути про неї.
Скласти посилання вручну можна, але незручно: 17 полів, правильне кодування кирилиці, Base64URL. Простіше скористатися безкоштовним генератором QR-коду й посилання НБУ: вписуєте отримувача, код, IBAN, суму й призначення та отримуєте посилання й QR-код. Покроково це описано в статті «QR-код для оплати на IBAN: як створити за дві хвилини», а зміни, які принесла постанова, розібрано в матеріалі «Постанова НБУ №97: що змінилось у QR-кодах».
 QR-код для оплати на IBAN: як створити за дві хвилини
 Постанова НБУ № 97: що змінилось у QR-кодах для переказів
 Які банки відкривають платіжні посилання й QR-коди НБУ