
Що пропонує monobank
Платіжні посилання. Послуга для ФОП і юросіб з бізнес-рахунком у monobank, підключається в бізнес-кабінеті. На сторінці банку станом на жовтень 2026 року вказано комісію 1,3 % з транзакції, а за оплату з-за кордону 2 %. Ваш клієнт платить через Apple Pay, Google Pay, у застосунку mono або вводить дані картки. Посилання діє 72 години, суму після створення змінити не можна, але є режим, у якому покупець вводить суму сам. Гроші зараховуються на бізнес-рахунок протягом одного банківського дня після операції.
Оплата за QR-кодом. Стійка з кодом для точки продажу: продавець вводить суму з телефона чи компʼютера, покупець сканує код і платить карткою будь-якого банку. Банк бере за це стандартну комісію еквайрингу: на сторінці продукту вказано 1,3 %, а в частих запитаннях уточнено, що розмір комісії залежить від тарифного плану й обсягу транзакцій. Банк пише, що QR-код інтегрується із сервісами програмних РРО (ПРРО), зокрема Checkbox.
Що пропонує ПриватБанк
LiqPay. Інтернет-еквайринг ПриватБанку. Серед способів підключення є «Посилання на оплату»: на сайті LiqPay сказано, що його достатньо скопіювати й надіслати. Тариф на сайті LiqPay станом на жовтень 2026 року: 1,3 % для українських карток і 2 % для закордонних. У тарифах ПриватБанку для корпоративних клієнтів для LiqPay досі вказано 1,5 %, тож ставку варто звірити з договором. Ваш клієнт може заплатити через Приват24, Apple Pay, Google Pay, карткою або QR-кодом. Гроші можна отримувати на рахунок у будь-якому українському банку.
Платежі за QR-кодом. Плакат із кодом для закладу. Спершу в «Приват24 для бізнесу» укладають договір на приймання платежів, потім замовляють плакат, і він приходить на пошту. Покупець сканує код у Приват24, вибирає картку й платить. Комісію банк називає залежною від сфери діяльності, а в його тарифах для корпоративних клієнтів для платежів за QR-кодом указано 1,3 % за всіма картками.
Приват24 для особистих переказів. У застосунку можна поділитися реквізитами картки кнопкою «Поширити» або дати посилання чи QR-код для поповнення картки. Між знайомими це зручно, але йдеться про особисту картку, а не про рахунок ФОП з наперед заданою сумою й призначенням. Оплату рахунку ФОП за посиланням ПриватБанк пропонує бізнесу через LiqPay, тобто через еквайринг із комісією.
Посилання НБУ: не продукт банку, а стандарт
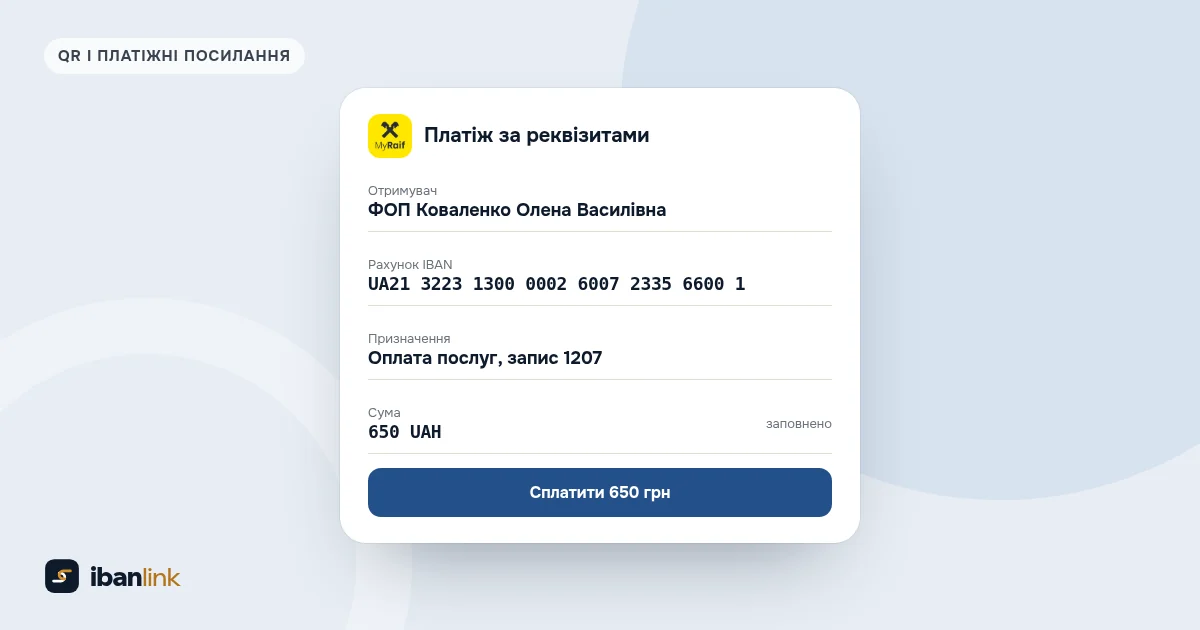
Посилання й QR-код за постановою НБУ №97 від 19.08.2025 може створити будь-хто: сервіс, генератор, облікова програма. Усередині лише реквізити: отримувач, IBAN, код, сума, призначення. Ваш клієнт натискає посилання, і застосунок його банку відкриває готовий переказ на ваш IBAN. Картка не потрібна, еквайрингу немає. НБУ називає цей стандарт відкритим і безкоштовним, а миттєвий переказ, за його даними, зараховується протягом 10 секунд.
Обмеження теж є: платити можна лише з українського банку, чий застосунок підтримує такі коди. Як улаштоване посилання і які банки його відкривають, пояснено в статті «Платіжне посилання НБУ: що це і як воно працює».
Порівняння в одній таблиці
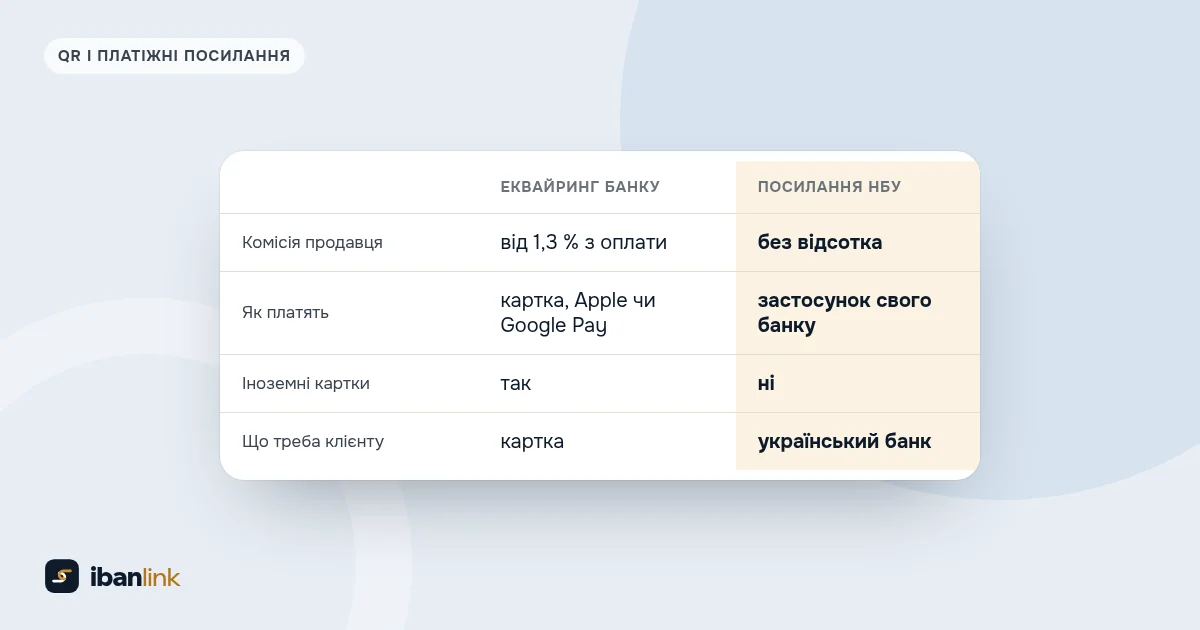
| Критерій | Платіжні посилання monobank | Посилання на оплату LiqPay | Посилання НБУ на IBAN |
|---|---|---|---|
| Як працює | еквайринг, оплата карткою | еквайринг, оплата карткою | переказ з рахунку на рахунок |
| Комісія з продавця, жовтень 2026 | 1,3 %, з-за кордону 2 % | 1,3 %, закордонні картки 2 % | відсотка немає; плата за зарахування за тарифом вашого рахунку |
| Як платить ваш клієнт | Apple Pay, Google Pay, застосунок mono, дані картки | Приват24, Apple Pay, Google Pay, дані картки, QR | у застосунку свого банку |
| Іноземні картки | так | так | ні, лише українські банки |
| Коли гроші на рахунку | протягом одного банківського дня | за умовами договору з LiqPay | до 10 секунд (миттєвий) або протягом години |
| Де має бути рахунок | бізнес-рахунок у monobank | у будь-якому українському банку | будь-який IBAN в Україні |
| Строк дії посилання | 72 години | уточнюйте в LiqPay | на вибір творця, можна без строку |
Як це виглядає для вашого клієнта
Посилання еквайрингу. Ваш клієнт відкриває сторінку оплати, обирає Apple Pay чи Google Pay або вводить номер картки, строк дії й CVV, а банк може ще попросити підтвердити покупку кодом. Якщо картка додана в телефон, це кілька секунд. Якщо ні, доводиться шукати картку й переписувати 16 цифр.
Посилання НБУ. Ваш клієнт натискає посилання, і відкривається застосунок його банку з уже заповненим переказом: отримувач, IBAN, сума, призначення. Лишається перевірити й підтвердити, як будь-який переказ. Переписувати нічого не треба, дані картки ніде не вводяться. Умова одна: на телефоні має бути застосунок банку, який уміє обробляти такі посилання.
Обидва варіанти зручніші, ніж реквізити текстом. Коли людині треба вручну скопіювати 29 знаків IBAN, код і призначення, оплату легко відкласти, а потім і забути про неї.
Повернення й підтвердження оплати
В еквайрингу повернення роблять з кабінету сервісу, і статус оплати сервіс показує сам: monobank, наприклад, пише, що після успішної оплати підтвердження бачать і продавець, і покупець. Переказ на IBAN видно у виписці вашого рахунку, а повертають його звичайним переказом назад на рахунок платника. Щоб не звіряти виписку вручну, деякі сервіси сторінок оплати позначають такі оплати автоматично.
Скільки це в гривнях: приклад на місяць
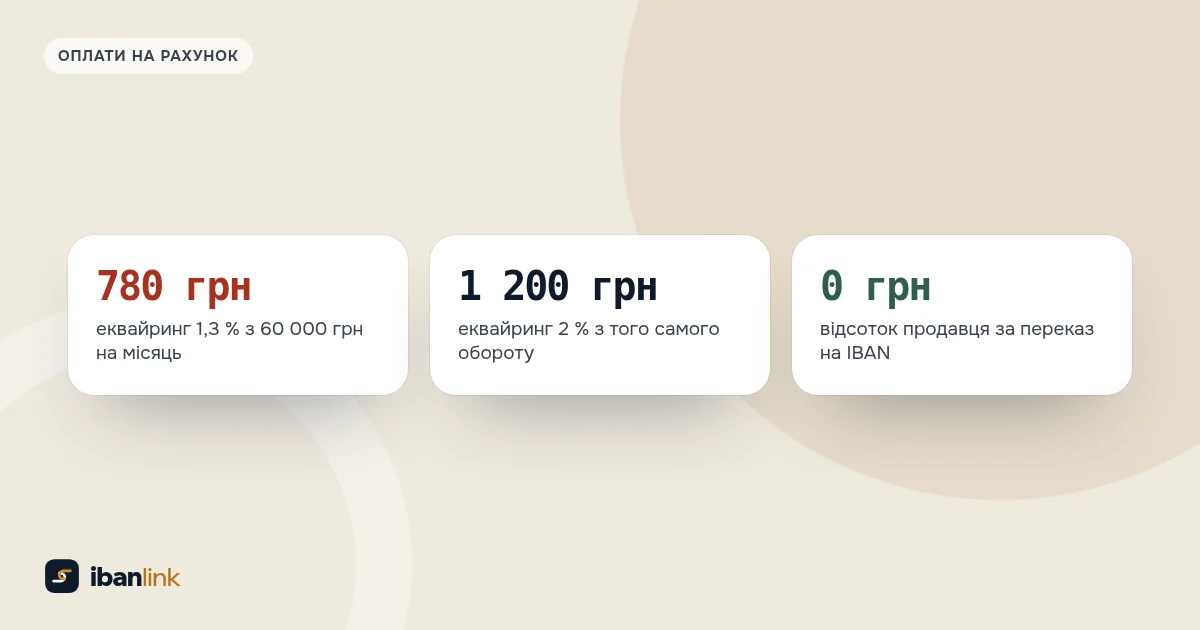
Уявімо салон, який за місяць отримує 40 передоплат по 1 000 грн, разом 40 000 грн. Розрахунок за тарифами станом на жовтень 2026 року:
| Спосіб | Розрахунок | Витрати продавця за місяць |
|---|---|---|
| Еквайринг, усі картки українські | 40 000 × 1,3 % | 520 грн |
| Еквайринг, 10 оплат з іноземних карток | 30 000 × 1,3 % + 10 000 × 2 % | 590 грн |
| Посилання НБУ з безкоштовного генератора | відсотка немає | 0 грн, але кожне посилання доведеться робити вручну |
| Посилання НБУ через сервіс із підпискою | фіксована плата, наприклад тариф «Старт» в ibanlink | 99 грн за будь-якої суми оплат |
Плата банку за ведення рахунку в усіх варіантах окрема й залежить від вашого тарифу. Що більший оборот, то помітніша різниця: при 200 000 грн на місяць 1,3 % становить уже 2 600 грн.
А як із чеками
Хоч би як проходила оплата, обовʼязки щодо РРО чи ПРРО лишаються за продавцем. monobank пише, що його QR-код інтегрується із сервісами ПРРО, а на сайті LiqPay серед послуг є РРО ПриватБанку. Для когось це вагомий аргумент на користь еквайрингу. Для переказів на IBAN правила розібрано окремо в статті «Чи потрібен ПРРО, якщо клієнт платить на IBAN».
Кому що підходить
- Еквайринг monobank чи LiqPay, якщо багато покупців платять з-за кордону або хочуть платити лише карткою, якщо потрібна оплата частинами чи готовий чек від платіжного сервісу. Відсоток у цьому випадку є платою за картку й ці зручності.
- Посилання НБУ, якщо ваші клієнти в Україні, а ви берете передоплату, виставляєте рахунки чи продаєте послуги за записом. Ваш клієнт платить у звичному застосунку банку, не переписує реквізити й рідше відкладає оплату на потім, а ви не віддаєте відсоток.
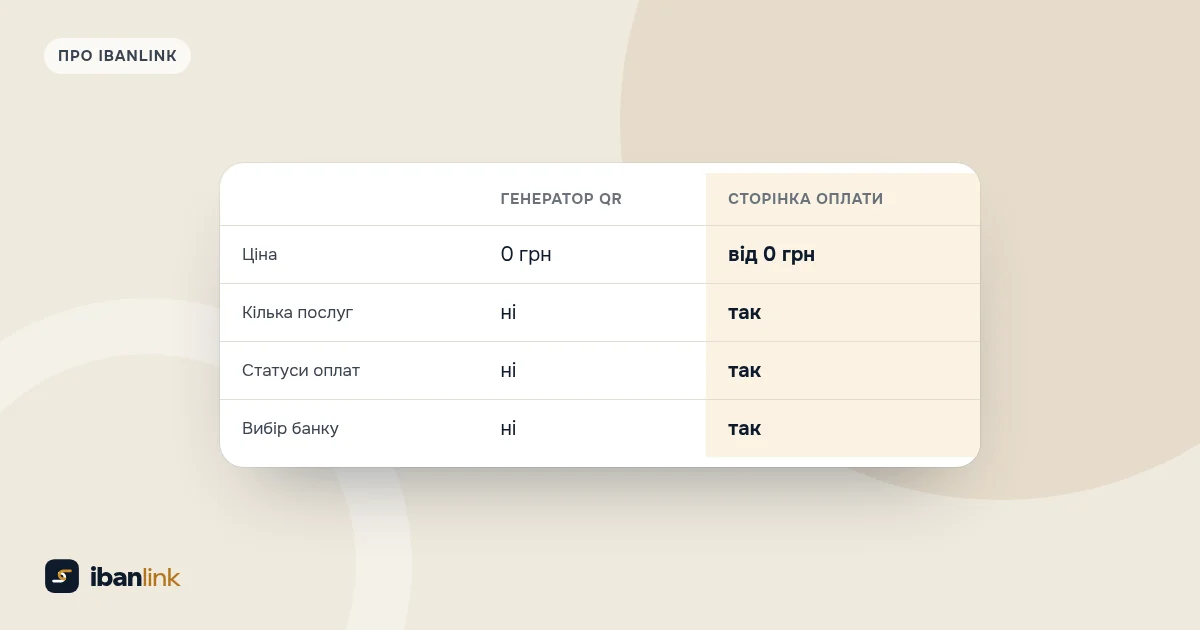
- Безкоштовний генератор, якщо на місяць потрібно кілька кодів: QR-код і посилання НБУ робляться за хвилину без реєстрації.
- Сервіс сторінок оплати, якщо послуг і замовлень багато. Ваш клієнт бачить ваші послуги з цінами, обирає свій банк зі списку й переходить у застосунок з готовим платежем, а ви бачите перегляди й переходи в банк. Відсотка з платежів немає, тарифи від 0 до 299 грн на місяць, деталі на сторінці тарифів.
 Платіжне посилання НБУ: що це і як воно працює
 Сервіс сторінок оплати чи безкоштовний генератор QR: що обрати
 Оплата за реквізитами чи еквайринг: що вигідніше малому бізнесу