
Передоплата на IBAN: чи треба пробивати чек?
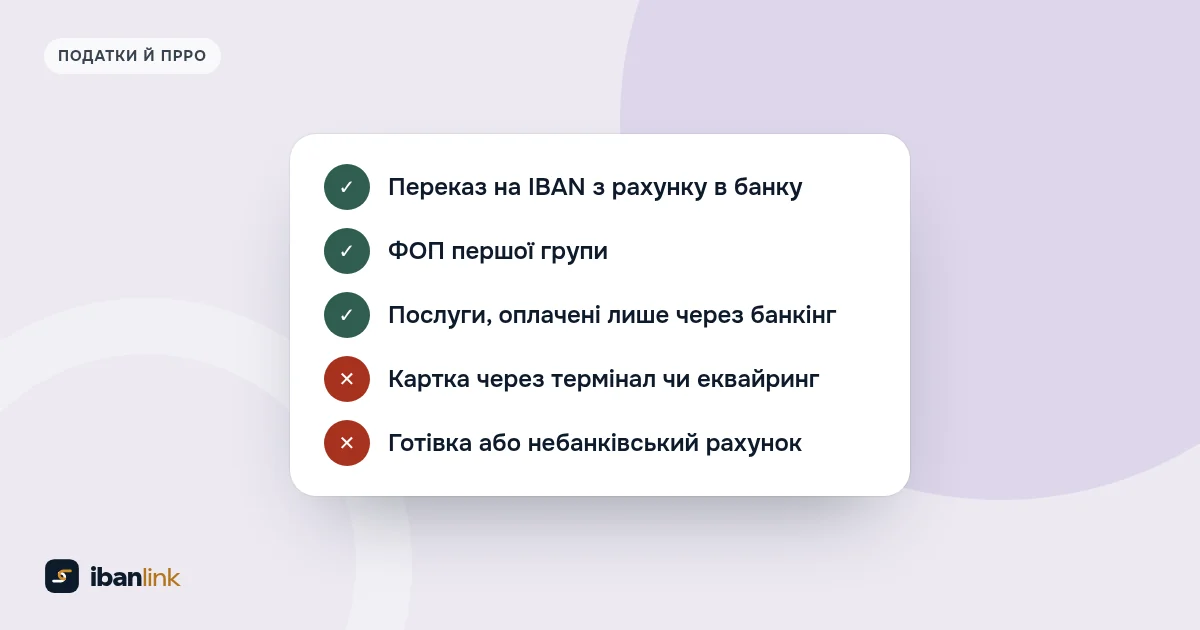
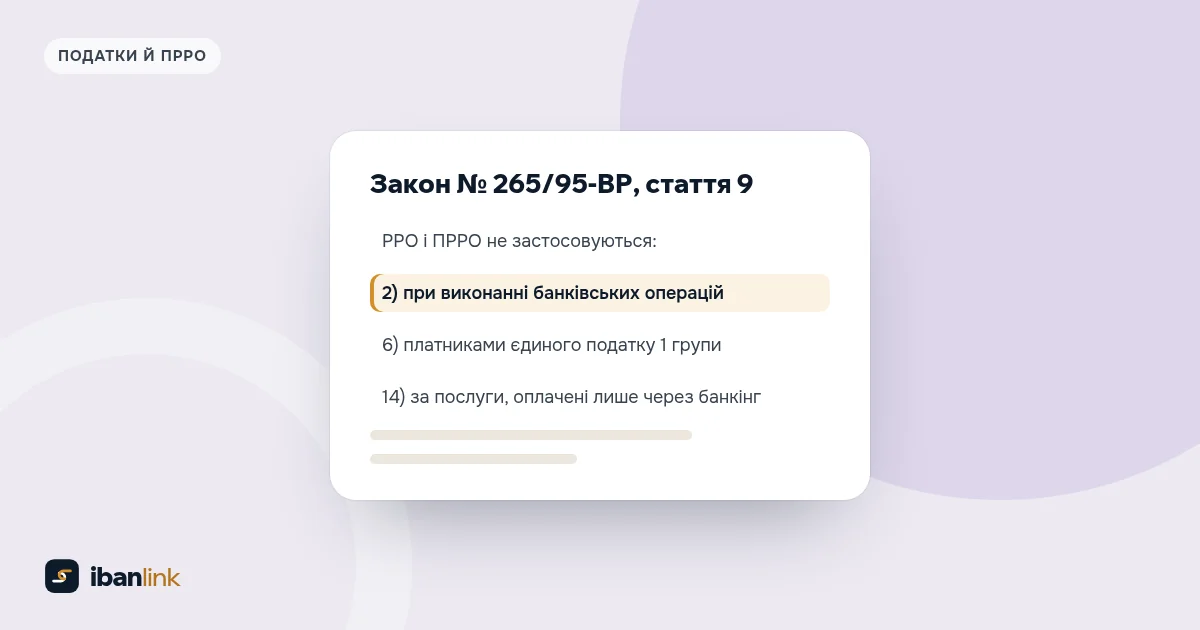
Ні, якщо ваш клієнт переказує гроші зі свого рахунку в банку на поточний рахунок ФОП за IBAN. У ЗІР ДПС пише прямо: якщо покупець платить на поточний рахунок продавця за реквізитами у форматі IBAN, РРО чи ПРРО «може не застосовуватись». Підстава: такий переказ є банківською операцією, а для банківських операцій Закон № 265/95-ВР робить виняток (п. 2 ст. 9). Так само без чека обходиться готівка, яку клієнт вносить на ваш рахунок через касу банку. Повний розбір норм є в статті «Чи потрібен ПРРО, якщо клієнт платить на IBAN».
Щоб клієнтові було простіше заплатити саме переказом, дайте йому посилання на оплату за стандартом НБУ. Ваш клієнт відкриває застосунок свого банку з уже заповненими сумою, IBAN і призначенням, тож не відкладає передоплату через незручне переписування реквізитів. Таке посилання можна створити в ibanlink або в безкоштовному генераторі QR-коду й посилання.
Клієнт вніс передоплату карткою на сайті чи через термінал. Як тоді?
Це розрахункова операція: закон так називає «приймання від покупця готівкових коштів, платіжних карток, платіжних чеків, жетонів тощо» (ст. 2 Закону № 265/95-ВР). Сюди належать POS-термінал, термінал у смартфоні й інтернет-еквайринг, де клієнт вводить дані картки. На таку передоплату ФОП другої й третьої груп створюють фіскальний чек.
Коли саме? Закон конкретного часу не встановлює, і ДПС у ЗІР пояснює, що оплати через еквайринг треба фіскалізувати не пізніше наступного робочого дня на підставі виписки про рух коштів, у хронологічному порядку, але не пізніше, ніж покупець отримає товар. Чек можна надіслати клієнтові електронно, на телефон чи пошту: стаття 3 закону прямо це дозволяє.
ФОП першої групи: чи потрібна каса для передоплат?
Ні. Пункт 296.10 Податкового кодексу звільняє платників єдиного податку першої групи від РРО і ПРРО. Але сама перша група вузька: без найманих працівників, лише роздрібний продаж на ринках і побутові послуги населенню, а дохід у 2026 році не більше 1 444 049 грн (пп. 1 п. 291.4 ПКУ). Якщо ви вийшли за ці межі, звільнення вже не працює.
Надаю лише послуги. Чи є окремий виняток?
Так, п. 14 ст. 9 Закону № 265/95-ВР: РРО і ПРРО не застосовуються «при здійсненні розрахунків за послуги у разі проведення таких розрахунків виключно за допомогою банківських систем дистанційного обслуговування та/або сервісів переказу коштів».
Простіше кажучи: репетитор, психолог чи дизайнер, який бере передоплату лише переказом через банківський застосунок, може працювати без ПРРО. Слово «виключно» означає, що так мають іти всі оплати за ці послуги: якщо частина клієнтів платить за ті самі послуги готівкою чи карткою через термінал, цей виняток уже не підходить. На продаж товарів він не поширюється взагалі.
Клієнт заплатив з NovaPay чи іншого небанківського рахунку. Це проблема?
З погляду ДПС так. У ЗІР і в листі від 29.09.2025 № 1057/2/99-00-21-01-01-02 податкова пише, що розрахунки через платіжні рахунки небанківських надавачів платіжних послуг під виняток для банківських операцій не підпадають, тож на них потрібен чек. Бухгалтери з цим сперечаються, але якщо не хочете конфлікту, перевіряйте у виписці, звідки прийшла передоплата. Як це зробити, пояснено в статті про позначки й коди у виписці ФОП.
Частину оплатили на IBAN, решту клієнт платить при отриманні. Що з чеком?
ДПС у ЗІР пояснює правило для оплати частинами: частина, яку клієнт переказав на поточний рахунок за IBAN, ПРРО не потребує, а на кожну частину, прийняту готівкою чи карткою, оформлюють окремий фіскальний чек. Якщо ж розрахунок змішаний, наприклад передоплата на IBAN, а решта готівкою, чек на прийом готівки «має включати в себе раніше отриману суму оплати».
Якщо решту клієнт платить накладеним платежем через службу доставки, усе залежить від вашого договору з нею. За розʼясненням ДПС у ЗІР, коли курʼєр чи перевізник сам приймає післяплату від свого імені й видає покупцю розрахунковий документ, продавцеві ПРРО не обовʼязковий, а в посилку достатньо вкласти видаткову накладну. Коли ж ви відправляєте через експедитора, який не бере участі в розрахунку, фіскальний чек треба сформувати до відправки й вкласти в посилку або надіслати покупцю. Тож перечитайте договір зі службою доставки.
Можна просити передоплату на особисту картку?
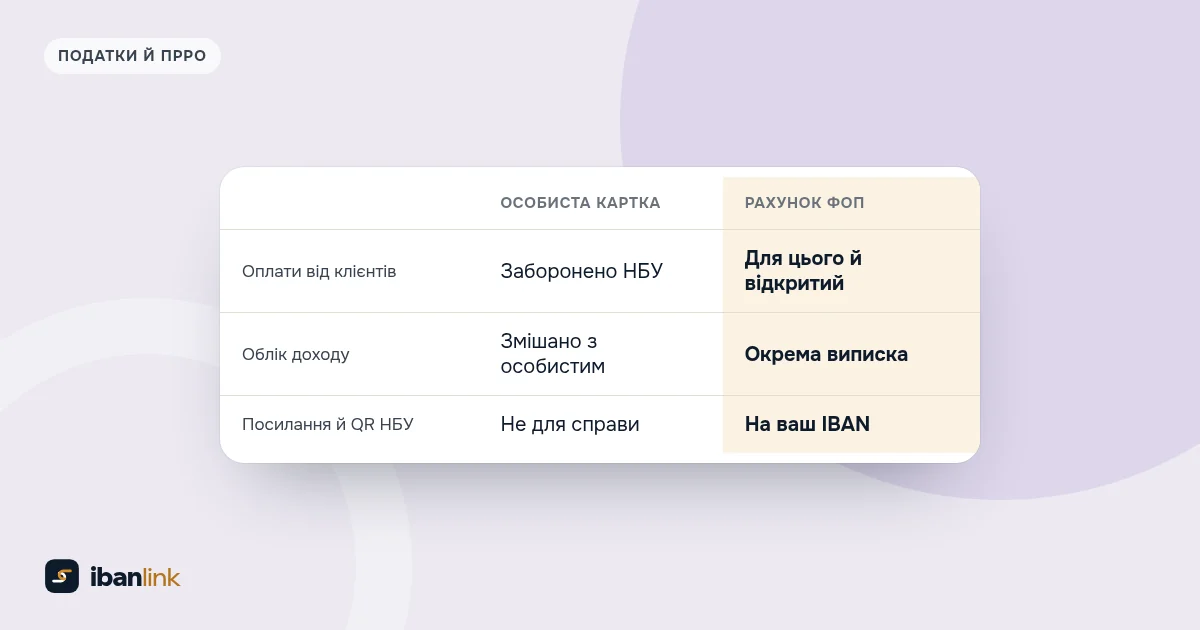
Ні. Інструкція, затверджена постановою НБУ від 29.07.2022 № 162, у п. 24 розділу I забороняє використовувати рахунки фізичних осіб «для власних потреб» для операцій, повʼязаних з підприємницькою діяльністю. До того ж переказ на картку не робить передоплату «безкасовою»: питання про чек і про оподаткування нікуди не зникають. Докладно про ризики в статті «Оплата на картку фізособи замість рахунку ФОП».
Клієнт передумав. Як повернути передоплату?
Якщо передоплата прийшла на IBAN, поверніть її переказом на рахунок клієнта з призначенням на кшталт «Повернення передоплати згідно з заявою від 20.10.2026». Попросіть у клієнта коротку заяву: повернений аванс не входить у дохід єдинника, якщо гроші повертають через повернення товару, розірвання договору або за листом-заявою про повернення коштів (пп. 5 п. 292.11 ПКУ). Якщо ж передоплату приймали карткою чи готівкою з чеком ПРРО, повернення теж оформлюють розрахунковим документом: закон вимагає видавати його й особі, яка «повертає товар» або «відмовляється» від послуги (п. 2 ст. 3 Закону № 265/95-ВР).
Що буде, якщо помилитися?
За непроведення розрахунку через РРО чи ПРРО або невидачу чека ст. 17 Закону № 265/95-ВР передбачає штраф 100 % суми продажу за перше порушення і 150 % за кожне наступне. Знижені 25 % і 50 % для ФОП-єдинників без ПДВ діяли лише до 31 липня 2025 року.
Памʼятка перед тим, як взяти передоплату
- Дайте клієнтові IBAN рахунку ФОП або посилання НБУ на нього, а не номер картки.
- Попросіть платити з рахунку в банку; оплати з небанківських рахунків і карткою через еквайринг проводьте через ПРРО.
- Якщо надаєте лише послуги й усі оплати йдуть переказом через банківські застосунки, перевірте з бухгалтером, чи підходить вам п. 14 ст. 9.
- Фіксуйте передоплату письмово: сума, за що, строк, умови повернення. Приклади для запису на послуги є в статті про передоплату в салоні краси.
Ця стаття не є податковою консультацією. Правила наведено станом на жовтень 2026 року; перед рішенням перевірте актуальні розʼяснення ДПС або порадьтеся з бухгалтером.
 Чи потрібен ПРРО, якщо клієнт платить на IBAN
 Оплата на картку фізособи замість рахунку ФОП: які ризики
 Як брати передоплату за запис у салоні краси