
З чого складається рядок виписки
Назви колонок у банків різні, але дані в них одні й ті самі, бо походять з платіжної інструкції. Інструкція про безготівкові розрахунки, затверджена постановою НБУ від 29.07.2022 № 163 (п. 37), вимагає в кожній платіжній інструкції дату й номер, дані платника (найменування, код, номер рахунку), суму, призначення платежу, а також дані отримувача й надавачів платіжних послуг обох сторін. Тому у виписці ви побачите:
- Дата операції, іноді окремо дата проведення чи дата валютування.
- Сума й напрям: надходження (кредит) і списання (дебет).
- Контрагент: назва чи ПІБ того, хто платив або кому ви платили.
- Код контрагента: для компанії код ЄДРПОУ (8 цифр), для людини чи ФОП РНОКПП (10 цифр). Якщо нерезиденту український код не присвоюється, ставлять девʼять нулів.
- Рахунок контрагента: його IBAN, про нього нижче.
- Призначення платежу: текст, який написав платник.
- Валюта: літерний код UAH, USD, EUR або цифровий 980, 840, 978 (міжнародний стандарт ISO 4217).
Як прочитати IBAN платника
Як пояснює НБУ, український IBAN має 29 символів: код країни, контрольний розряд, код ID НБУ (для банків це колишнє МФО, шість цифр) і номер рахунку. Номер рахунку банки формують за схемою з Плану рахунків: перші чотири цифри означають номер балансового рахунку, далі контрольна цифра й до 14 знаків, які визначає сам банк (додаток 2 до Інструкції про застосування Плану рахунків, постанова НБУ від 11.09.2017 № 89).
Ось зразок з реєстру IBAN: UA21 322313 0000026007233566001. Тут UA означає Україну, 21 є контрольними цифрами, 322313 є кодом банку, а в номері рахунку після нулів іде 2600, тобто рахунок субʼєкта господарювання. Розкласти IBAN на частини й перевірити контрольне число можна в безкоштовній перевірці IBAN.
Перші цифри рахунку: що вони підказують
Назви балансових рахунків узято з Плану рахунків бухгалтерського обліку банків України (постанова НБУ № 89). Остання колонка лише підказує, а не доводить: банк може провести платіж інакше.
| Цифри | Назва в Плані рахунків НБУ | Що це зазвичай означає у вашій виписці |
|---|---|---|
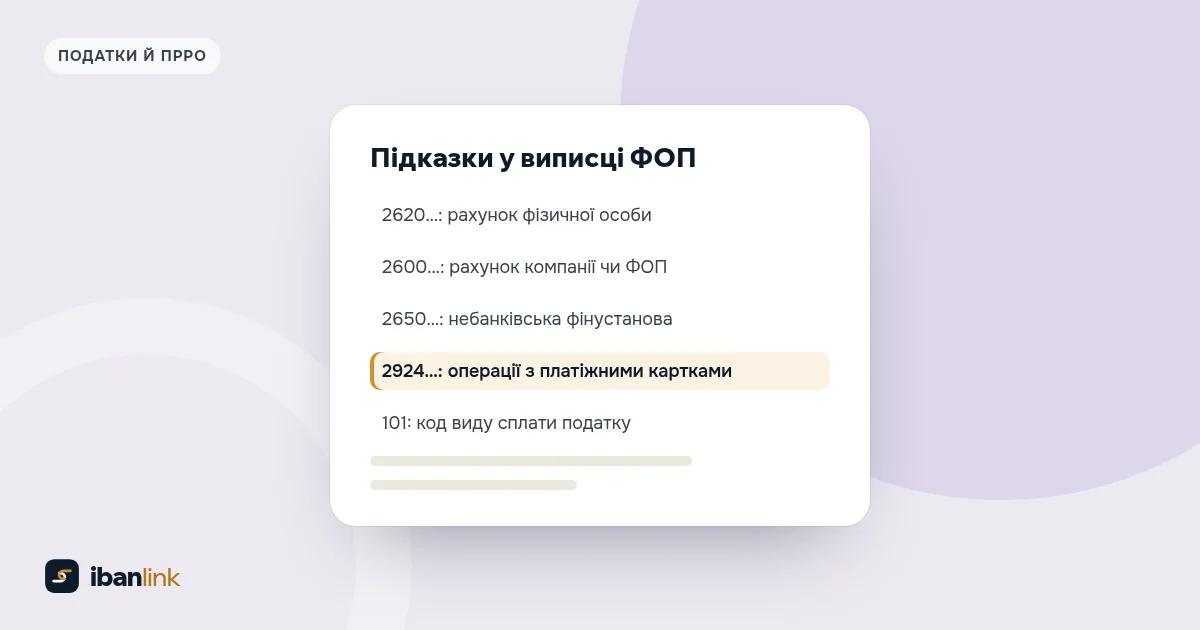
| 2600 | Кошти на вимогу субʼєктів господарювання | Заплатила компанія або інший ФОП зі свого поточного рахунку |
| 2620 | Кошти на вимогу фізичних осіб | Заплатила людина зі свого поточного рахунку, часто карткового |
| 2650 | Кошти на вимогу небанківських фінансових установ | Рахунок небанківської фінансової установи: зʼясуйте, хто фактичний платник |
| 2902 | Кредиторська заборгованість за прийняті платежі | Банк прийняв платіж від клієнта (наприклад, готівкою в касі) і переказав його вам |
| 2909 | Інша кредиторська заборгованість за операціями з клієнтами | Технічний рахунок банку: хто платив, шукайте в призначенні |
| 2924 | Транзитний рахунок за операціями, здійсненими з використанням платіжних карток | Гроші пройшли через операцію з карткою: еквайринг або переказ з картки |
Чому це важливо: податкова питає про джерело грошей
ДПС у листі від 29.09.2025 № 1057/2/99-00-21-01-01-02 написала, що ФОП «має визначати джерело безготівкових надходжень». Логіка така. Переказ з поточного рахунку в банку (у виписці часто 2600 чи 2620) на ваш IBAN податкова вважає банківською операцією, і ПРРО на нього не потрібен. Оплата карткою через еквайринг (часто приходить з 2924) є розрахунковою операцією, і для другої й третьої груп на неї потрібен чек. Платіж з рахунку небанківської установи податкова теж вважає підставою для ПРРО. Код у IBAN допомагає зрозуміти, хто обслуговує рахунок платника: за даними НБУ, IBAN мають не лише рахунки в банках, а й платіжні рахунки небанківських надавачів платіжних послуг і електронні гаманці. Детальніше в статті «Чи потрібен ПРРО, якщо клієнт платить на IBAN».
Інші коди, які трапляються у виписці
- 101 чи 140 у податкових платежах. Це код виду сплати з наказу Мінфіну від 22.03.2023 № 148: 101 означає «Сплата суми податків, зборів, платежів, єдиного внеску», а 140 означає сплату в рахунок погашення податкового боргу.
- 980, 840, 978. Цифрові коди гривні, долара США і євро за ISO 4217.
- Девʼять нулів у коді контрагента. Так позначають нерезидента, якому український код не присвоюється (додаток до Інструкції НБУ № 163).
Приклад: як розібрати місяць у виписці
Уявімо виписку ФОП за жовтень 2026 року. Дані вигадані.
| Сума, грн | Рахунок контрагента | Призначення | Що це | У дохід? |
|---|---|---|---|---|
| +1 800,00 | …2620… | Оплата за фотозйомку згідно з рахунком № 15 | Оплата від людини | Так |
| +12 000,00 | …2600… | Оплата за дизайн згідно з договором № 5, без ПДВ | Оплата від компанії | Так |
| +2 940,00 | …2924… | Зарахування коштів за операціями з платіжними картками | Еквайринг, оплати карток клієнтів | Так, у повній сумі продажу разом з комісією банку; на ці оплати потрібен ПРРО |
| +5 000,00 | …2620… (ваш особистий рахунок) | Поповнення поточного рахунку власними коштами | Власний переказ | Ні |
| -1 800,00 | …2620… | Повернення передоплати згідно з заявою від 20.10.2026 | Повернення клієнту | Повернутий аванс у дохід не включається (пп. 5 п. 292.11 ПКУ) |
Про еквайринг ДПС у ЗІР уточнює: доходом єдинника є вся сума виручки, включно з комісією банку, а датою доходу дата у фіскальному чеку. Тож якщо банк зарахував 2 940 грн після утримання комісії, у дохід іде сума продажу до комісії.
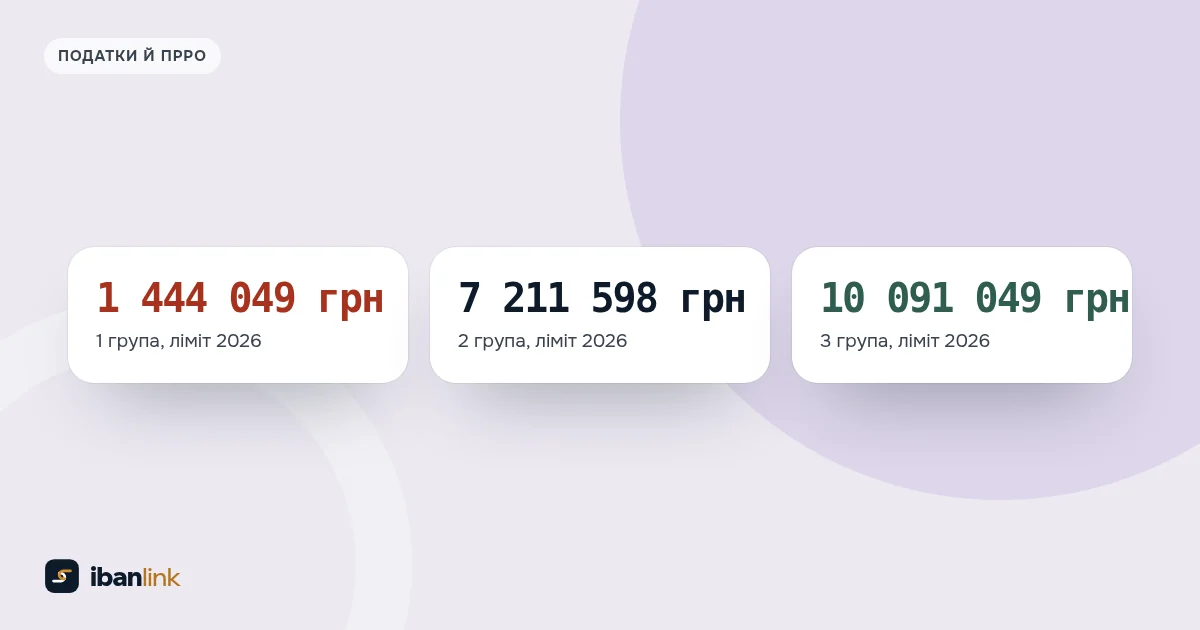
Перші три рядки входять у дохід і рахуються в ліміт групи, останні два ні. Щоб таких розборів було менше, давайте клієнтам готове призначення: шаблони зібрано в статті про призначення платежу. Коли ваш клієнт платить за посиланням ibanlink, він нічого не переписує вручну, а отримувач і призначення в платежі вже ті, які задали ви, тож такий рядок у виписці легко впізнати й звести з рахунком. Як вести таку звірку, описано в матеріалі про облік оплат від клієнтів.
Ця стаття не є податковою консультацією. Правила наведено станом на жовтень 2026 року; якщо джерело платежу у виписці незрозуміле, запитайте свій банк і порадьтеся з бухгалтером.
 Облік оплат від клієнтів: таблиця, CRM чи сервіс
 Призначення платежу для ФОП: що писати, щоб банк не ставив питань
 Ліміти доходу ФОП у 2026 році і як стежити, щоб не перевищити