
Звідки беруться ці суми
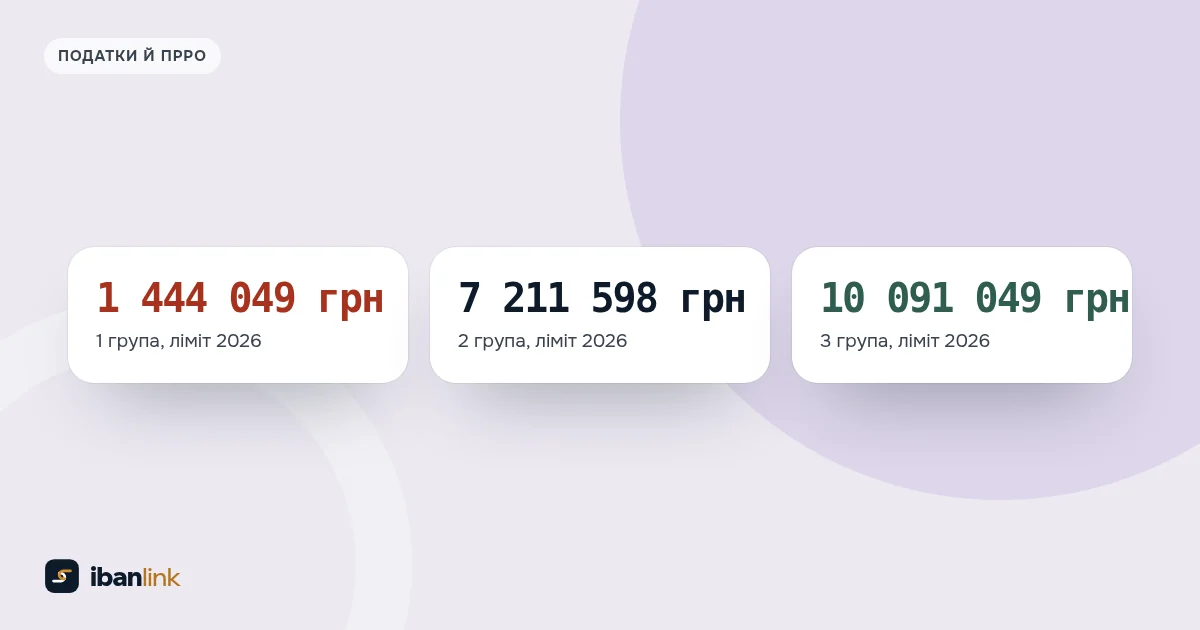
Податковий кодекс (п. 291.4) привʼязує ліміти до мінімальної заробітної плати, «встановленої законом на 1 січня податкового (звітного) року». Закон «Про Державний бюджет України на 2026 рік» від 03.12.2025 № 4695-IX (ст. 8) встановив її з 1 січня 2026 року в розмірі 8 647 грн. Якщо мінімалка зміниться посеред року, ліміт на 2026 рік від цього не зміниться.
| Група | Скільки мінімальних зарплат | Ліміт на 2026 рік | У середньому на місяць |
|---|---|---|---|
| Перша | 167 | 1 444 049 грн | ≈ 120 337 грн |
| Друга | 834 | 7 211 598 грн | ≈ 600 967 грн |
| Третя (ФОП і юрособи) | 1167 | 10 091 049 грн | ≈ 840 921 грн |
Середню суму на місяць отримано діленням ліміту на 12. Вона зручна як орієнтир: якщо щомісяця стабільно отримуєте більше, до кінця року можете не вкластися.
Що рахується в ліміт, а що ні
Рахується
- Усі гроші за товари й послуги, готівкою і безготівково (п. 292.1 ПКУ), на всіх рахунках ФОП разом.
- Передоплата в день, коли вона надійшла: датою доходу є дата надходження коштів (п. 292.6).
- Оплата у валюті, перерахована в гривні за курсом НБУ на день надходження (п. 292.5).
Не рахується
- Передоплата, яку ви повернули клієнту через повернення товару, розірвання договору або за листом-заявою про повернення коштів (пп. 5 п. 292.11).
- Кредити й поворотна фінансова допомога, повернена протягом 12 місяців (пп. 3 п. 292.11).
- Проценти, дивіденди, роялті, страхові виплати й гроші від продажу власного майна, яке використовується в діяльності (п. 292.1).
- Ваші власні гроші, внесені на рахунок ФОП, якщо з них уже сплачено податки і є документи, що це підтверджують (так пояснює ДПС у ЗІР). Підпишіть такий переказ зрозуміло.
Розрахунок: скільки коштує перевищення
За п. 293.4 ПКУ з суми перевищення ФОП першої, другої й третьої груп сплачують 15 % єдиного податку. Що відбувається далі, залежить від групи (п. 293.8 і пп. 298.2.3 ПКУ).
Приклад 1. Друга група
ФОП другої групи з січня по вересень 2026 року отримав 7 500 000 грн.
| Дохід з початку року | 7 500 000 грн |
|---|---|
| Ліміт другої групи | 7 211 598 грн |
| Перевищення | 288 402 грн |
| Єдиний податок з перевищення, 15 % | 43 260,30 грн |
Перевищення сталося в III кварталі. Щоб лишитися на спрощеній системі, такий ФОП переходить на третю групу з наступного кварталу, подавши заяву не пізніше 20 числа місяця після кварталу перевищення, тобто до 20 жовтня (пп. 2 п. 293.8). Якщо не перейти, з 1 жовтня він має сплачувати податки на загальній системі (пп. 1 пп. 298.2.3).
Приклад 2. Третя група
ФОП третьої групи зі ставкою 5 % до кінця листопада отримав 10 300 000 грн.
| Перевищення | 208 951 грн |
|---|---|
| Єдиний податок з перевищення, 15 % | 31 342,65 грн |
| Скільки було б за звичайною ставкою 5 % | 10 447,55 грн |
| Переплата через перевищення | 20 895,10 грн |
Гроші, що прийдуть у грудні, теж увійдуть у суму перевищення. Крім того, після перевищення ФОП третьої групи зобовʼязаний перейти на загальну систему з першого числа місяця після кварталу перевищення (пп. 3 пп. 298.2.3), у цьому прикладі з 1 січня 2027 року. Заяву подають не пізніше 20 числа місяця після такого кварталу (пп. 3 п. 293.8).
Контрольні точки: коли варто зупинитися й порахувати
| Частка ліміту | Перша група | Друга група | Третя група |
|---|---|---|---|
| 70 % | 1 010 834 грн | 5 048 119 грн | 7 063 734 грн |
| 80 % | 1 155 239 грн | 5 769 278 грн | 8 072 839 грн |
| 90 % | 1 299 644 грн | 6 490 438 грн | 9 081 944 грн |
Як прогнозувати: поділіть дохід з початку року на кількість місяців і помножте на 12. Наприклад, у ФОП другої групи за девʼять місяців 5 600 000 грн. Це в середньому 622 222 грн на місяць і близько 7 466 667 грн за рік, тобто перевищення, найімовірніше, станеться в IV кварталі.
У такій ситуації варто заздалегідь вирішити з бухгалтером: перейти на третю групу з наступного кварталу (заяву про добровільну зміну групи подають не пізніше ніж за 15 календарних днів до початку кварталу, п. 298.1.5) чи свідомо заплатити 15 % з перевищення й змінити групу вже після нього. На третій групі податок рахується відсотком від усього доходу, тому відповідь залежить від ваших цифр.
Як вести облік, щоб не пропустити момент
ФОП першої й другої груп і третьої групи без ПДВ ведуть облік доходів у довільній формі, «шляхом помісячного відображення отриманих доходів» (п. 296.1 ПКУ); це можна робити й в Електронному кабінеті. Практичний порядок:
- Раз на місяць вивантажте виписки з усіх рахунків ФОП, у гривні й валюті, і додайте готівку.
- Позначте рядки, які не є доходом: повернення клієнтам, власні перекази, кредити. Як їх розпізнати, пояснено в статті про позначки й коди у виписці ФОП.
- Додайте суму місяця до наростаючого підсумку й порівняйте з таблицею контрольних точок.
- Зберігайте рахунки й заяви на повернення: вони пояснюють, чому рядок не дохід.
Якщо ви приймаєте оплати через сторінку ibanlink, ваш клієнт платить у застосунку свого банку з уже заповненими реквізитами, а ви бачите, хто заплатив: на тарифі «Бізнес» оплати на обраний рахунок позначаються самі, на інших тарифах кнопкою «Оплачено». Але ліміт рахуйте за випискою всіх рахунків і готівкою, бо не всі гроші проходять через сторінку оплати. Порівняння способів обліку є в статті «Облік оплат від клієнтів: таблиця, CRM чи сервіс».
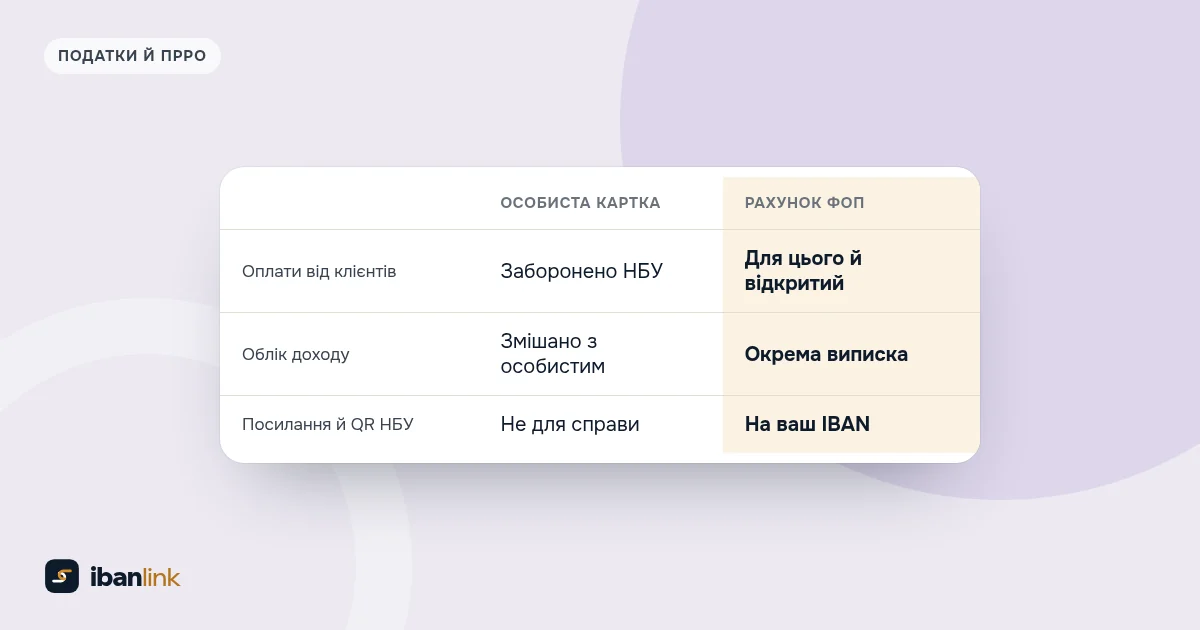
Якщо частина клієнтів платить на особисту картку, облік плутається, а податкова може по-різному оцінити такі гроші. Чому так краще не робити, пояснено в статті «Оплата на картку фізособи замість рахунку ФОП».
А що буде у 2027 році
Ліміти на 2027 рік залежатимуть від мінімальної зарплати, яку встановить закон про бюджет на 2027 рік. У проєкті бюджету (законопроєкт № 16000 від 15.09.2026) закладено 9 546 грн з 1 січня 2027 року. Якщо цю суму ухвалять, ліміти становитимуть 1 594 182 грн для першої групи, 7 961 364 грн для другої і 11 140 182 грн для третьої. Поки це проєкт, тож суми можуть змінитися.
Ця стаття не є податковою консультацією. Правила наведено станом на жовтень 2026 року; перед рішенням про зміну групи перевірте актуальні розʼяснення ДПС або порадьтеся з бухгалтером.
 Облік оплат від клієнтів: таблиця, CRM чи сервіс
 Банк заблокував рахунок ФОП: чому так буває і що робити
 Оплата на картку фізособи замість рахунку ФОП: які ризики