
Что именно запрещает НБУ?
Инструкция о порядке открытия и закрытия счетов, утвержденная постановлением Правления НБУ от 29.07.2022 № 162, разделяет счета человека: физическое лицо «открывает отдельные счета для осуществления предпринимательской, независимой профессиональной деятельности и для собственных нужд» (п. 10 раздела I). А п. 24 того же раздела говорит прямо:
«Запрещается использовать текущие, платежные счета физических лиц, которые открываются для собственных нужд, для проведения операций, связанных с осуществлением предпринимательской и независимой профессиональной деятельности».
Значит, карту, которую вы открыли как физлицо, нельзя использовать для оплат от клиентов, даже если вы зарегистрированы как ФЛП. Для бизнеса есть текущий счет ФЛП с собственным IBAN.
А если задекларировать эти деньги, проблема исчезает?
Только частично. Доход единщика определен широко: это доход, «полученный в течение налогового (отчетного) периода в денежной форме (наличной и/или безналичной)» (п. 292.1 НКУ), без привязки к конкретному счету. Поэтому если деньги за ваши товары или услуги пришли на карту, безопаснее учесть их в доходе ФЛП и в лимите группы.
Но запрет НБУ декларирование не отменяет. К тому же оплаты на личной карте смешиваются с вашими личными деньгами, и налоговая при проверке может оценить их иначе, чем вы. Если она доначислит налог, к нему добавятся штраф 10 % доначисленной суммы, а если докажут умысел, 25 % (ст. 123 НКУ), и пеня (ст. 129 НКУ).
Что может сделать банк?
Банк обязан проверять клиентов и их операции. Он имеет право истребовать документы (ч. 7 ст. 11 Закона № 361-IX), а если документов нет или риск неприемлемо высокий, отказать в операции или расторгнуть договор (ст. 15). Регулярные поступления от разных людей на личную карту с назначением «Перевод» похожи на предпринимательскую деятельность, поэтому банк может попросить объяснений. Кроме того, банки, которые подписали в декабре 2024 года Меморандум «Об обеспечении прозрачности функционирования рынка банковских платежных услуг», договорились ограничивать переводы на счета других людей (с карты на карту и по IBAN) для клиентов без документально подтвержденного дохода.
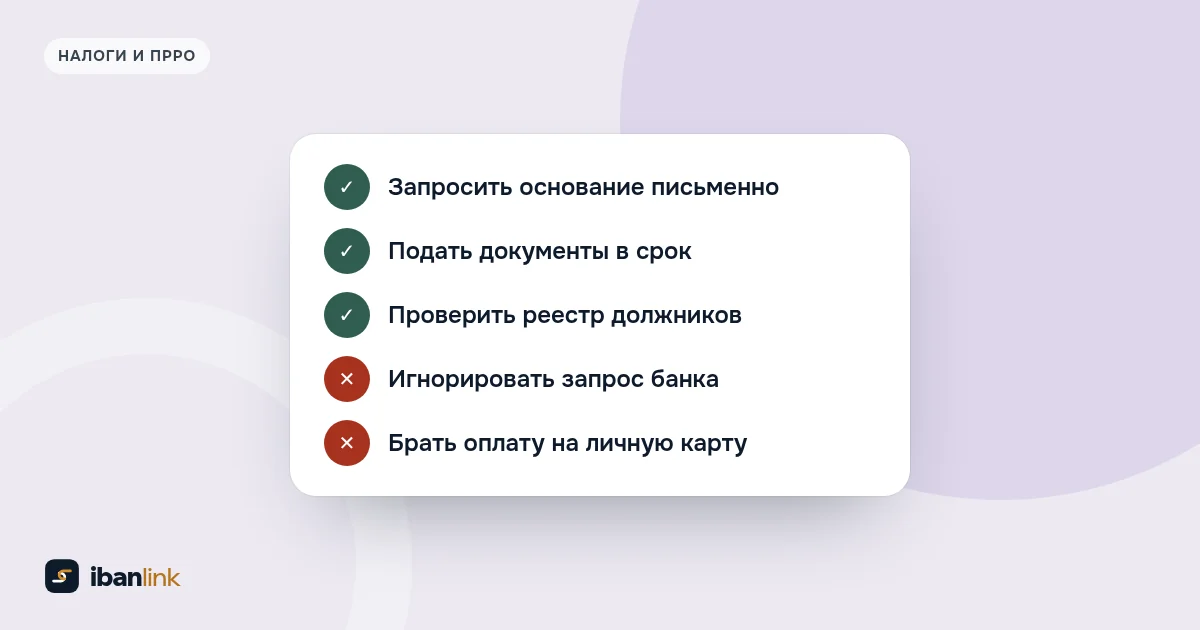
Что делать, если карту уже ограничили, разобрано в статье «Банк заблокировал счет ФЛП».
А как насчет ПРРО?
Перевод на личную карту не делает оплату «бескассовой» автоматически. Разъяснения ГНС о том, когда ПРРО не нужен, говорят именно о текущем счете предпринимателя, поэтому рассчитывать, что они так же сработают для оплат на личную карту, не стоит. На счете ФЛП все понятнее: перевод с банковского счета клиента на ваш IBAN, по позиции ГНС, ПРРО не требует. Подробно в статье «Нужен ли ПРРО, если клиент платит на IBAN».
Клиент сам перевел деньги на карту, хотя получил IBAN. Что делать?
Самый чистый вариант: вернуть деньги и попросить оплатить на счет ФЛП, отправив реквизиты или ссылку еще раз. Если возвращать неудобно, учтите сумму в доходе ФЛП, сохраните переписку, которая показывает, за что оплата, и обсудите с бухгалтером, как это отразить. Один такой случай объяснить легко, а постоянную практику трудно.
Оплату получает карта жены, мамы или партнера. Так можно?
Нет, и это вариант еще хуже. Для банка это поступление на счет другого человека, который не ведет вашего бизнеса, а для вас доход, которого нет на вашем счете. Объяснить такую схему и банку, и налоговой труднее всего, поэтому ее лучше не использовать даже временно.
Оплаты уже приходили на карту. Что сделать сейчас?
- Замените реквизиты везде, где клиенты их видят: сайт, профиль в Instagram, шаблоны сообщений, счета.
- Соберите из выписки по карте все оплаты от клиентов за этот год: дата, сумма, от кого, за что.
- Обсудите с бухгалтером, как их учесть, и сохраните переписку, которая подтверждает, за что были оплаты.
- В дальнейшем принимайте оплаты только на счет ФЛП.
А наоборот: можно ли переводить деньги со счета ФЛП себе на карту?
Да. ГНС в письме от 29.09.2025 № 1057/2/99-00-21-01-01-02 отметила, что Инструкция НБУ № 162 не запрещает ФЛП использовать средства с предпринимательского счета на собственные нужды, и ФЛП имеет право перевести их на свой личный счет после уплаты налогов. В назначении достаточно написать, например, «Перевод собственных средств».
Карта или счет ФЛП: сравнение
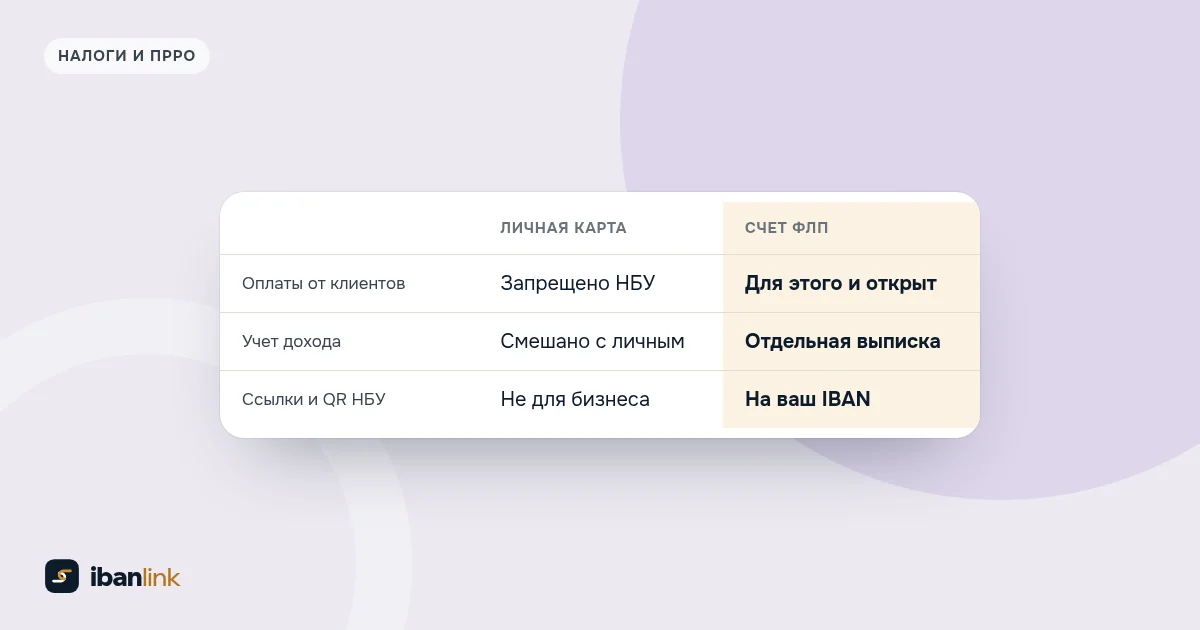
| Личная карта | Счет ФЛП | |
|---|---|---|
| Оплаты от клиентов | Запрещено п. 24 Инструкции НБУ № 162 | Для этого счет и открывают |
| Учет дохода | Бизнес и личное смешаны, считать вручную | Выписка показывает только бизнес |
| Запрос банка | Трудно объяснить регулярные поступления от разных людей | Объясняют договоры, счета, акты |
Как перевести клиентов с карты на счет без потерь?
- Предупредите заранее, например: «С 1 ноября оплату принимаю на счет ФЛП, реквизиты ниже».
- Дайте не только IBAN, но и ссылку или QR-код НБУ. Ваш клиент открывает приложение своего банка с уже заполненным платежом и платит так же быстро, как на карту, без переписывания 29 символов IBAN, поэтому оплату реже откладывают. Ссылку для услуги или суммы можно сделать в ibanlink или в бесплатном генераторе QR-кода.
- Добавляйте готовое назначение, чтобы оплата в выписке выглядела понятно.
- Если принимаете карты через эквайринг, помните о ПРРО. Варианты без эквайринга собраны в статье «Как принимать оплату на счет ФЛП без эквайринга».
Эта статья не является налоговой консультацией. Правила приведены по состоянию на октябрь 2026 года; как оформить уже полученные на карту деньги, решайте вместе с бухгалтером.
 Нужен ли ПРРО, если клиент платит на IBAN
 Банк заблокировал счет ФЛП: почему так бывает и что делать
 Как принимать оплату на счет ФЛП без эквайринга