
Быстрая диагностика
| Что вы видите | Наиболее вероятная причина | Первый шаг |
|---|---|---|
| Банк прислал запрос: объяснить операции, предоставить договоры, счета | Надлежащая проверка клиента в рамках финансового мониторинга | Ответить в срок и приложить документы |
| Исходящие платежи не проходят день-два, банк ничего не объясняет | Приостановление финансовых операций по ст. 23 Закона № 361-IX | Дождаться окончания срока и письменно запросить основание |
| В приложении видно «арест» или заблокированную сумму | Исполнительное производство или решение суда | Узнать в банке номер документа и кто его выдал |
| Банк сообщил, что расторгает договор и закрывает счет | Неприемлемо высокий риск или непредоставленные документы (ст. 15 Закона № 361-IX) | Забрать остаток, требовать письменное основание, при необходимости жаловаться |
| Ограничения на личной карте, куда клиенты платят за услуги | Бизнес-оплаты на счет «для собственных нужд» | Перевести оплаты на счет ФЛП |
Шаг первый: выясните основание
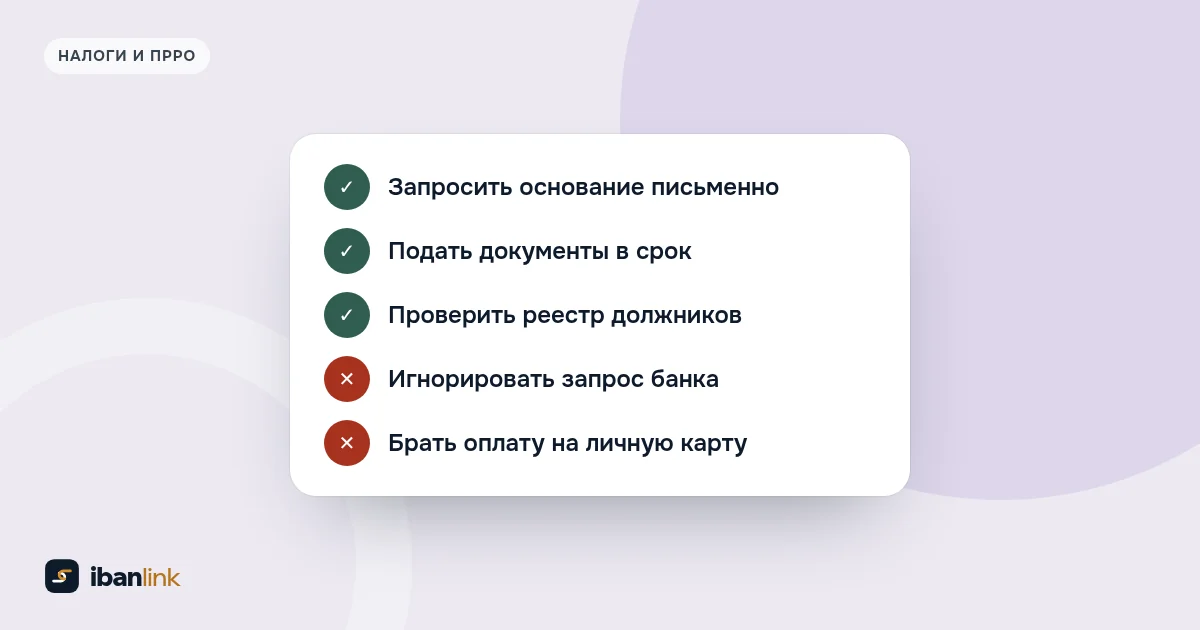
Напишите в банк (чат, приложение, письмо) и попросите ответить, кто ограничил операции и на каком основании: собственное решение банка, решение Госфинмониторинга, постановление исполнителя или определение суда. Письменный ответ понадобится для любых дальнейших шагов. Если Госфинмониторинг продлил приостановление операций, банк по вашему письменному запросу обязан письменно сообщить номер и дату этого решения (ч. 11 ст. 23 Закона № 361-IX).
Сценарий 1. Банк просит документы
Закон «О предотвращении и противодействии легализации (отмыванию) доходов, полученных преступным путем...» от 06.12.2019 № 361-IX дает банку право истребовать, а клиента обязывает подать информацию и документы, нужные для надлежащей проверки (ч. 7 ст. 11). Если клиент документов не подал или банк оценил риск как неприемлемо высокий, банк обязан отказаться от деловых отношений или операции, вплоть до закрытия счета (ч. 1 ст. 15).
Что обычно помогает:
- короткое письменное объяснение: что вы продаете, кому, как клиенты вас находят и почему платежи именно такие (например, много мелких предоплат за запись);
- два-три примера договоров или оферты, счетов, актов, переписки с клиентами;
- подтверждение, что деньги со счета идут на дело: аренда, закупки, налоги;
- ответ в срок, который указал банк, и тем каналом, которым он просит.
Часто вопросы возникают из-за пустых или размытых назначений платежей. Как их оформлять, показано в статье «Назначение платежа для ФЛП».
Сценарий 2. Операции приостановлены на несколько дней
Статья 23 Закона № 361-IX позволяет банку приостановить подозрительную операцию «без предварительного уведомления клиента на два рабочих дня со дня приостановления включительно». Дальше Госфинмониторинг может продлить приостановление на срок до семи рабочих дней, а при мотивированных подозрениях продлить еще, но в целом не более чем до 30 рабочих дней. Эти сроки закон называет окончательными. Если приостановлены только расходные операции, поступления на счет не приостанавливаются (ч. 4 ст. 23).
Что делать: не дублировать платежи, дождаться окончания срока, письменно запросить основание и параллельно подготовить документы из сценария 1.
Сценарий 3. На средствах арест
Арест накладывает не банк: он лишь исполняет постановление или решение. Чаще всего за арестом стоит одно из трех.
- Исполнительное производство. Государственный или частный исполнитель выносит постановление об аресте средств и в день вынесения отправляет его в банк (ст. 56 Закона «Об исполнительном производстве» от 02.06.2016 № 1404-VIII). Арест накладывают на сумму взыскания с учетом исполнительного сбора и расходов. Номер производства укажет банк. Проверьте себя в Едином реестре должников: сведения из него Минюст обнародует на своем официальном сайте (ст. 9 того же закона). Дальше свяжитесь с исполнителем.
- Налоговый долг. Налоговая не может сама арестовать деньги на счете: арест средств возможен «исключительно на основании решения суда» (п. 94.4 НКУ). Взыскание средств со счетов тоже происходит по решению суда и не раньше чем через 30 календарных дней после направления налогового требования (п. 95.2 и 95.3 НКУ). Состояние расчетов с бюджетом видно в Электронном кабинете налогоплательщика.
- Уголовное производство. Арест по определению следственного судьи. Здесь без адвоката не обойтись.
Сценарий 4. Банк расторгает договор
Если банк сообщил о закрытии счета по ст. 15 Закона № 361-IX, быстро отменить такое решение трудно. Попросите письменно основание, заберите остаток на другой свой счет и откройте счет ФЛП в другом банке. Имейте в виду: банки имеют право обмениваться информацией о клиентах, которым отказали в обслуживании (ч. 2 ст. 15), так что причину стоит устранить, а не только сменить банк.
Если считаете действия банка неправомерными, сначала подайте письменную жалобу самому банку, а потом обратитесь в Национальный банк: телефон контакт-центра 0 800 505 240, также есть онлайн-форма на сайте НБУ.
Сценарий 5. Ограничения на личной карте
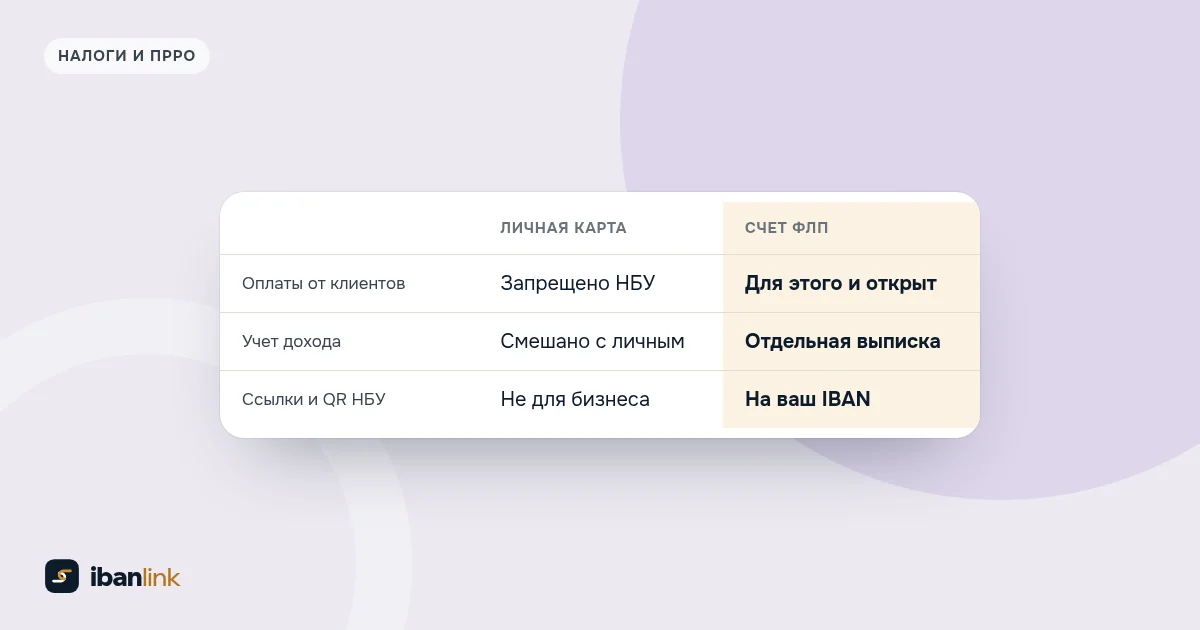
Если клиенты платят вам за услуги на личную карту, банк видит регулярные поступления от разных людей на счет, открытый «для собственных нужд». Использовать такие счета для предпринимательской деятельности запрещает п. 24 раздела I Инструкции, утвержденной постановлением НБУ от 29.07.2022 № 162. Решение одно: принимать оплаты на счет ФЛП. Почему это важно и для налогов, разобрано в статье «Оплата на карту физлица вместо счета ФЛП».
Как уменьшить шанс повторения
- Принимайте все оплаты за товары и услуги только на счет ФЛП и давайте клиентам готовое назначение.
- Отвечайте на запросы банка быстро и полно, обновляйте данные о себе, когда банк просит.
- Держите наготове шаблон объяснения о вашей деятельности и несколько типовых документов.
- Следите за налогами и лимитом дохода: налоговый долг и выход за пределы группы создают новые риски. Цифры на 2026 год есть в статье о лимитах дохода ФЛП.
- Когда ваш клиент платит по ссылке НБУ, он не переписывает реквизиты вручную, а в платеже уже стоят ваш получатель и назначение, которое вы задали сами, так что в выписке меньше безликих «Перевод». Такие ссылки формирует, в частности, ibanlink.
Эта статья не является юридической или налоговой консультацией; правила приведены по состоянию на октябрь 2026 года. В сложных случаях, особенно с арестом, обратитесь к юристу или бухгалтеру.
 Назначение платежа для ФЛП: что писать, чтобы банк не задавал вопросов
 Оплата на карту физлица вместо счета ФЛП: какие риски
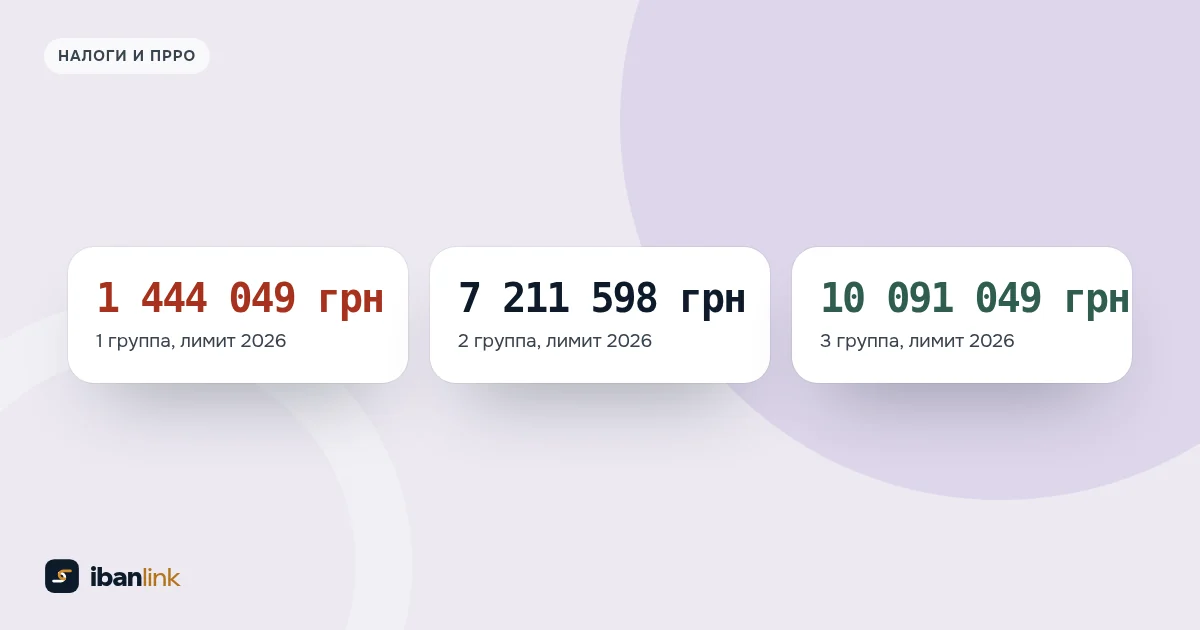 Лимиты дохода ФЛП в 2026 году и как следить, чтобы не превысить