
Откуда берутся эти суммы
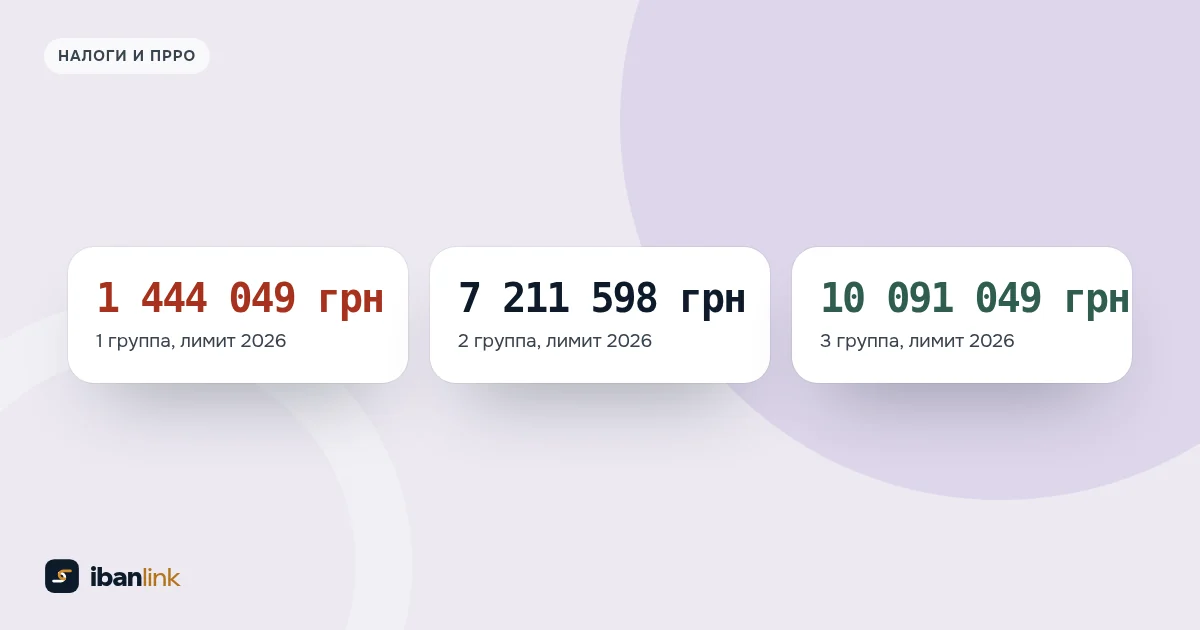
Налоговый кодекс (п. 291.4) привязывает лимиты к минимальной заработной плате, «установленной законом на 1 января налогового (отчетного) года». Закон «О Государственном бюджете Украины на 2026 год» от 03.12.2025 № 4695-IX (ст. 8) установил ее с 1 января 2026 года в размере 8 647 грн. Если минималка изменится в середине года, лимит на 2026 год от этого не изменится.
| Группа | Сколько минимальных зарплат | Лимит на 2026 год | В среднем в месяц |
|---|---|---|---|
| Первая | 167 | 1 444 049 грн | ≈ 120 337 грн |
| Вторая | 834 | 7 211 598 грн | ≈ 600 967 грн |
| Третья (ФЛП и юрлица) | 1167 | 10 091 049 грн | ≈ 840 921 грн |
Среднюю сумму в месяц получили делением лимита на 12. Она удобна как ориентир: если каждый месяц стабильно получаете больше, до конца года можете не уложиться.
Что учитывается в лимите, а что нет
Учитывается
- Все деньги за товары и услуги, в наличной и безналичной форме (п. 292.1 НКУ), на всех счетах ФЛП вместе.
- Предоплата в день, когда она поступила: датой дохода является дата поступления средств (п. 292.6).
- Оплата в валюте, пересчитанная в гривны по курсу НБУ на день поступления (п. 292.5).
Не учитывается
- Предоплата, которую вы вернули клиенту из-за возврата товара, расторжения договора или по письму-заявлению о возврате средств (пп. 5 п. 292.11).
- Кредиты и возвратная финансовая помощь, возвращенная в течение 12 месяцев (пп. 3 п. 292.11).
- Проценты, дивиденды, роялти, страховые выплаты и деньги от продажи собственного имущества, которое используется в деятельности (п. 292.1).
- Ваши собственные деньги, внесенные на счет ФЛП, если с них уже уплачены налоги и есть документы, которые это подтверждают (так поясняет ГНС в ОИСР). Назначение такого перевода пишите понятно.
Расчет: сколько стоит превышение
Согласно п. 293.4 НКУ с суммы превышения ФЛП первой, второй и третьей групп платят 15 % единого налога. Что происходит дальше, зависит от группы (п. 293.8 и пп. 298.2.3 НКУ).
Пример 1. Вторая группа
ФЛП второй группы с января по сентябрь 2026 года получил 7 500 000 грн.
| Доход с начала года | 7 500 000 грн |
|---|---|
| Лимит второй группы | 7 211 598 грн |
| Превышение | 288 402 грн |
| Единый налог с превышения, 15 % | 43 260,30 грн |
Превышение произошло в III квартале. Чтобы остаться на упрощенной системе, такой ФЛП переходит в третью группу со следующего квартала, подав заявление не позднее 20 числа месяца после квартала превышения, то есть до 20 октября (пп. 2 п. 293.8). Если не перейти, с 1 октября он должен платить налоги на общей системе (пп. 1 пп. 298.2.3).
Пример 2. Третья группа
ФЛП третьей группы со ставкой 5 % до конца ноября получил 10 300 000 грн.
| Превышение | 208 951 грн |
|---|---|
| Единый налог с превышения, 15 % | 31 342,65 грн |
| Сколько было бы по обычной ставке 5 % | 10 447,55 грн |
| Переплата из-за превышения | 20 895,10 грн |
Деньги, которые придут в декабре, тоже войдут в сумму превышения. Кроме того, после превышения ФЛП третьей группы обязан перейти на общую систему с первого числа месяца после квартала превышения (пп. 3 пп. 298.2.3), в этом примере с 1 января 2027 года. Заявление подают не позднее 20 числа месяца после такого квартала (пп. 3 п. 293.8).
Контрольные точки: когда стоит остановиться и посчитать
| Доля лимита | Первая группа | Вторая группа | Третья группа |
|---|---|---|---|
| 70 % | 1 010 834 грн | 5 048 119 грн | 7 063 734 грн |
| 80 % | 1 155 239 грн | 5 769 278 грн | 8 072 839 грн |
| 90 % | 1 299 644 грн | 6 490 438 грн | 9 081 944 грн |
Как прогнозировать: разделите доход с начала года на количество месяцев и умножьте на 12. Например, у ФЛП второй группы за девять месяцев 5 600 000 грн. Это в среднем 622 222 грн в месяц и около 7 466 667 грн за год, то есть превышение, скорее всего, произойдет в IV квартале.
В такой ситуации стоит заранее решить с бухгалтером: перейти в третью группу со следующего квартала (заявление о добровольной смене группы подают не позднее чем за 15 календарных дней до начала квартала, п. 298.1.5) или сознательно заплатить 15 % с превышения и сменить группу уже после него. На третьей группе налог считается процентом от всего дохода, поэтому ответ зависит от ваших цифр.
Как вести учет, чтобы не пропустить момент
ФЛП первой и второй групп и третьей группы без НДС ведут учет доходов в произвольной форме, «путем помесячного отражения полученных доходов» (п. 296.1 НКУ); это можно делать и в Электронном кабинете. Практический порядок:
- Раз в месяц выгрузите выписки со всех счетов ФЛП, в гривне и валюте, и добавьте наличные.
- Отметьте строки, которые не являются доходом: возвраты клиентам, собственные переводы, кредиты. Как их распознать, объясняется в статье о пометках и кодах в выписке ФЛП.
- Добавьте сумму месяца к нарастающему итогу и сравните с таблицей контрольных точек.
- Храните счета и заявления на возврат: они объясняют, почему строка не доход.
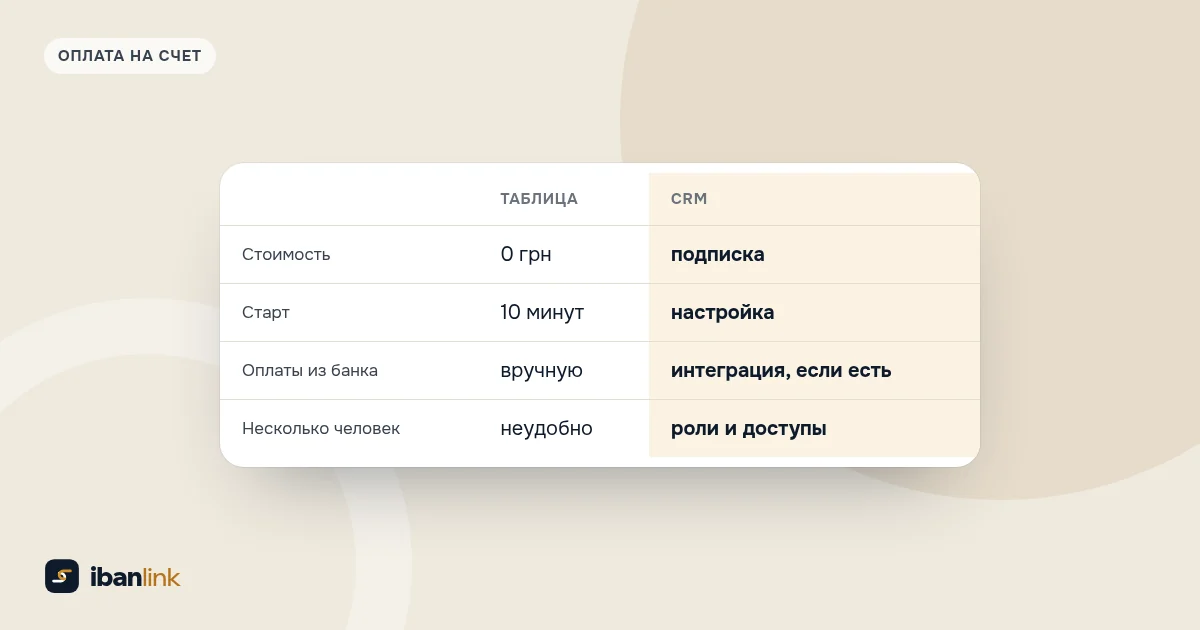
Если вы принимаете оплаты через страницу ibanlink, ваш клиент платит в приложении своего банка с уже заполненными реквизитами, а вы видите, кто заплатил: на тарифе «Бизнес» оплаты на выбранный счет отмечаются сами, на других тарифах кнопкой «Оплачено». Но лимит считайте по выписке всех счетов и наличным, потому что не все деньги проходят через страницу оплаты. Сравнение способов учета есть в статье «Учет оплат от клиентов: таблица, CRM или сервис».
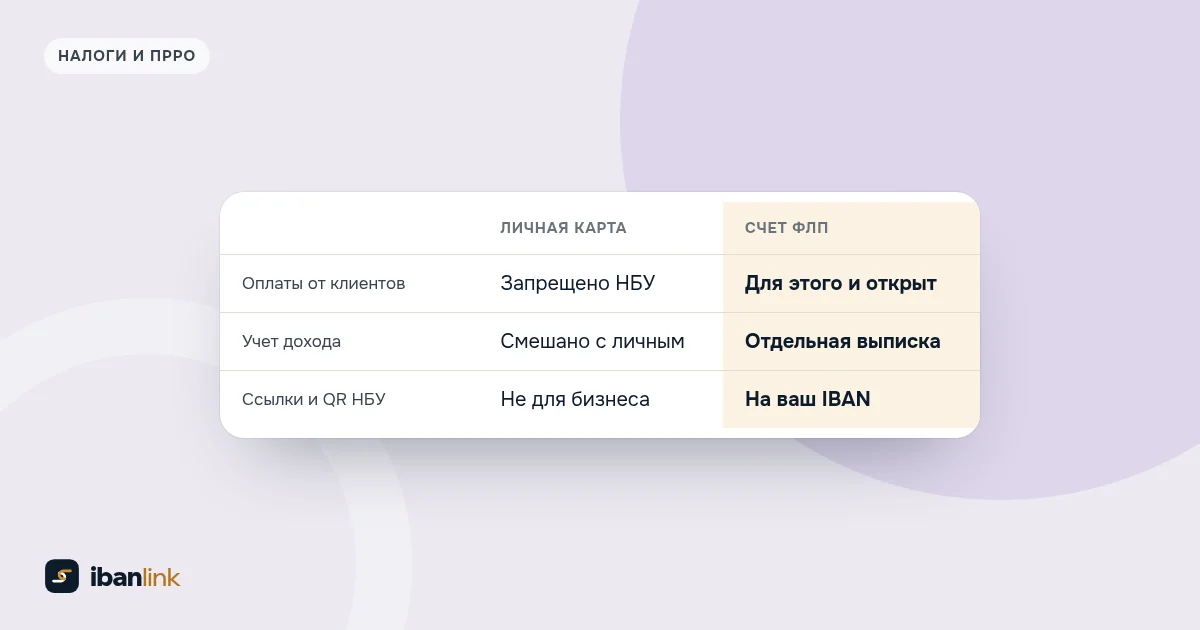
Если часть клиентов платит на личную карту, учет путается, а налоговая может по-разному оценить такие деньги. Почему так лучше не делать, объясняется в статье «Оплата на карту физлица вместо счета ФЛП».
А что будет в 2027 году
Лимиты на 2027 год будут зависеть от минимальной зарплаты, которую установит закон о бюджете на 2027 год. В проекте бюджета (законопроект № 16000 от 15.09.2026) заложено 9 546 грн с 1 января 2027 года. Если эту сумму примут, лимиты составят 1 594 182 грн для первой группы, 7 961 364 грн для второй и 11 140 182 грн для третьей. Пока это проект, поэтому суммы могут измениться.
Эта статья не является налоговой консультацией. Правила приведены по состоянию на октябрь 2026 года; перед решением о смене группы проверьте актуальные разъяснения ГНС или посоветуйтесь с бухгалтером.
 Учет оплат от клиентов: таблица, CRM или сервис
 Банк заблокировал счет ФЛП: почему так бывает и что делать
 Оплата на карту физлица вместо счета ФЛП: какие риски