
Что понадобится
- Текущий счет ФЛП в любом украинском банке. Личная карта для этого не годится: Инструкция НБУ №162 запрещает использовать счета физических лиц, открытые для собственных нужд, для операций, связанных с предпринимательской деятельностью.
- Реквизиты счета: название получателя так, как его пишет банк, IBAN и РНУКПН, идентификационный код (регистрационный номер учетной карточки налогоплательщика, то есть ваш налоговый номер).
- Шаблон назначения под ваши услуги или товары.
- Канал связи с клиентом: мессенджер, почта, сайт или распечатанный QR-код возле кассы.
Шаг 1. Возьмите реквизиты из банка, а не из памяти
Откройте счет ФЛП в приложении или интернет-банке и найдите раздел «Реквизиты». Оттуда их и копируйте. Украинский IBAN состоит из 29 знаков: как объясняет НБУ, это код страны, контрольный разряд, код банка и номер счета. Контрольный разряд нужен именно для того, чтобы ошибку в номере было видно еще до платежа.
Прежде чем рассылать реквизиты, вставьте IBAN в проверку IBAN. Она посчитает контрольное число и покажет банк, поэтому пропущенная или переставленная цифра не дойдет до клиента.
Шаг 2. Составьте понятное назначение
Назначение платежа объясняет и банку, и вам самим, за что пришли деньги. Пишите конкретно: услуга, дата или номер заказа, за кого платят.
- «Оплата за консультацию 14.10.2026, Петренко Ирина»
- «Оплата заказа №125 согласно счету №27 от 10.10.2026»
- «Предоплата за фотосессию 25.10.2026»
Слова «перевод», «пополнение» или «подарок» вместо настоящей сути платежа вызывают вопросы и в банке, и в налоговой. Больше готовых формулировок есть в статье о назначении платежа для ФЛП.
Шаг 3. Выберите, как передать реквизиты
Есть три способа. Они отличаются тем, сколько вашему клиенту придется сделать вручную.
| Способ | Что делает ваш клиент | Где риск |
|---|---|---|
| Текст реквизитов | Копирует IBAN, название, код, сумму и назначение в свой банк | Ошибка в сумме или назначении, оплата «потом» |
| QR-код НБУ | Сканирует код в приложении банка, проверяет и подтверждает | Неудобно, если код открыт на том же телефоне |
| Платежная ссылка НБУ | Нажимает на ссылку, банк открывается с готовым платежом | Нужно приложение украинского банка на телефоне |
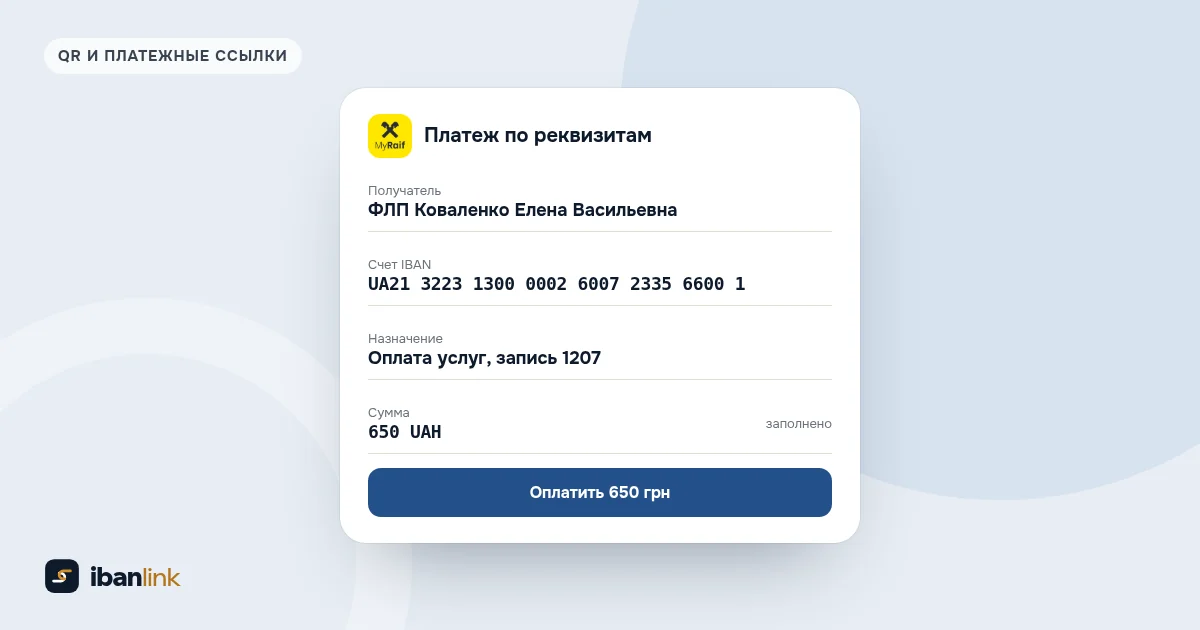
QR-код и ссылка работают по правилам, которые НБУ утвердил постановлением №97 от 19.08.2025. По этим правилам QR-код предназначен для «быстрого и безошибочного формирования платежной инструкции». НБУ также отмечает, что код можно сформировать так, чтобы плательщик не мог сам изменить сумму или получателя. Для разовой оплаты подойдет бесплатный генератор QR-кода и ссылки НБУ.
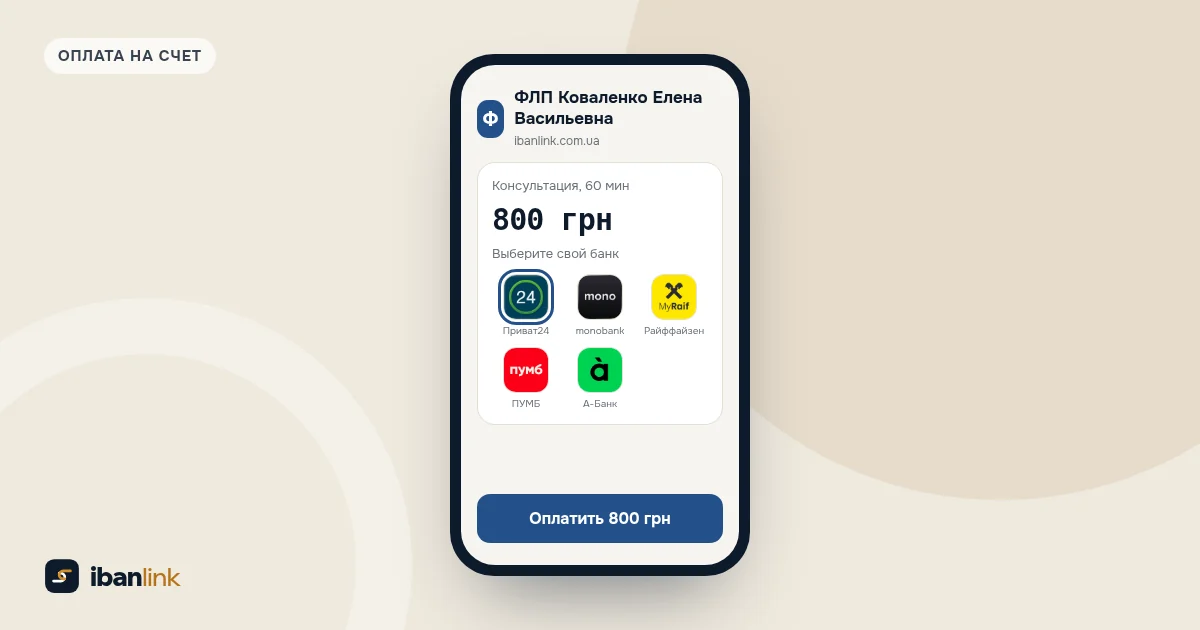
Разница не только в удобстве. Когда вашему клиенту нужно переписать 29 знаков IBAN, сумму и назначение, он часто откладывает оплату на вечер и забывает о ней. Ссылка убирает этот шаг: ваш клиент платит в своем банке в несколько нажатий, поэтому меньше оплат теряется по дороге. На ibanlink можно собрать страницу с услугами и ценами, где ваш клиент сам выбирает свой банк из списка, а платеж открывается уже заполненным.
Шаг 4. Проверьте, что деньги поступили
Доказательством оплаты является строка в выписке вашего счета, а не скриншот от клиента. По данным НБУ, обычный перевод на IBAN поступает в течение часа, а мгновенный кредитовый перевод выполняется не дольше 10 секунд и в любое время суток. О зачислении банк уведомляет вас бесплатно, способом, предусмотренным вашим договором.
Когда деньги в выписке, напишите клиенту короткое подтверждение: сумма, за что, что будет дальше. Так ваш клиент не будет волноваться, дошли ли деньги, и не заплатит дважды.
Что вы получите в результате
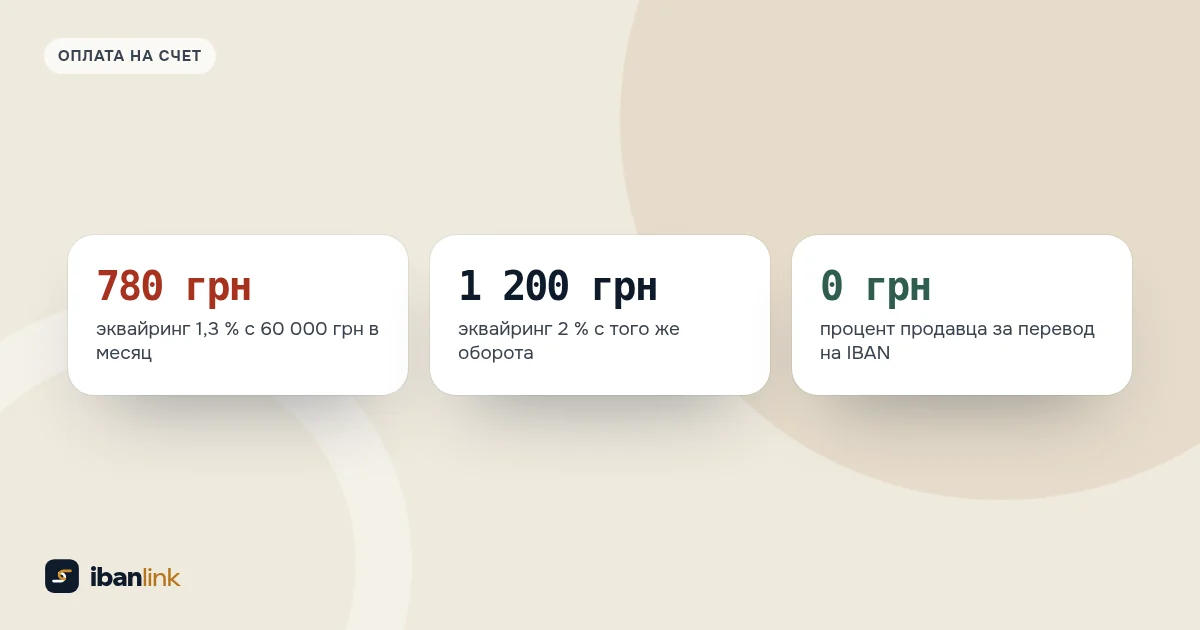
- Деньги приходят на ваш счет без посредника и без комиссии эквайринга. Для сравнения: за интернет-эквайринг monobank берет 1,3 % с каждой оплаты картой украинского банка (по состоянию на октябрь 2026).
- Плательщик платит только по тарифам своего банка. Например, в monobank платеж по реквизитам на счет ФЛП из собственных средств бесплатный (по состоянию на октябрь 2026).
- Не нужны договор эквайринга, терминал и проверка документов для подключения.
Выгоднее ли это эквайринга именно для вашего оборота, посчитали в статье оплата по реквизитам или эквайринг.
Что чаще всего идет не так
Банк не принимает IBAN
Почти всегда это описка: лишняя или пропущенная цифра. Отправляйте реквизиты копированием или ссылкой, а не фотографией.
Ваш клиент открыл ссылку на компьютере
Платежная ссылка открывает приложение банка на телефоне. На компьютере покажите QR-код, чтобы ваш клиент отсканировал его телефоном.
Клиент платит из-за границы
Ссылки НБУ открываются в приложениях украинских банков. Для платежа из иностранного банка ссылка не подойдет: нужен другой путь, например валютный счет или эквайринг с иностранными картами.
Деньги пришли без назначения или от другого человека
Так бывает, когда за клиента платит родственник. Просите указывать номер заказа или имя клиента в назначении и сверяйте поступления с выпиской хотя бы раз в неделю.
Непонятно, нужна ли касса
Если ваш клиент переводит деньги со своего счета в банке на текущий счет ФЛП по IBAN, РРО и ПРРО, согласно разъяснению ГНС, не применяются: налоговая относит такую оплату к банковским операциям, для которых действует исключение из п. 2 ст. 9 Закона №265/95-ВР. Иначе ГНС смотрит на оплату с платежного счета небанковского учреждения, например NovaPay: в письме, опубликованном в сентябре 2025 года, она пишет, что тогда чек нужен. Для оплаты картой или наличными касса по общему правилу нужна, а ФЛП первой группы РРО не применяют (п. 296.10 Налогового кодекса). Все случаи сведены в статье нужен ли ПРРО, если клиент платит на IBAN.
Эта статья не является налоговой консультацией: правила приведены по состоянию на октябрь 2026 года. Если сомневаетесь насчет кассы или налогов, проверьте актуальные разъяснения ГНС или посоветуйтесь с бухгалтером.
 Платежная ссылка НБУ: что это и как она работает
 Оплата по реквизитам или эквайринг: что выгоднее малому бизнесу
 Нужен ли ПРРО, если клиент платит на IBAN