
Що знадобиться
- Поточний рахунок ФОП у будь-якому українському банку. Особиста картка для цього не годиться: Інструкція НБУ №162 забороняє використовувати рахунки фізичних осіб, відкриті для власних потреб, для операцій, повʼязаних з підприємницькою діяльністю.
- Реквізити рахунку: назва отримувача так, як її пише банк, IBAN і РНОКПП (реєстраційний номер облікової картки платника податків, тобто ваш податковий номер).
- Шаблон призначення під ваші послуги чи товари.
- Канал звʼязку з клієнтом: месенджер, пошта, сайт або надрукований QR-код біля каси.
Крок 1. Візьміть реквізити з банку, а не з памʼяті
Відкрийте рахунок ФОП у застосунку чи інтернет-банку й знайдіть розділ «Реквізити». Звідти їх і копіюйте. Український IBAN має 29 знаків: як пояснює НБУ, це код країни, контрольний розряд, код банку та номер рахунку. Контрольний розряд потрібен саме для того, щоб помилку в номері було видно ще до платежу.
Перш ніж розсилати реквізити, вставте IBAN у перевірку IBAN. Вона порахує контрольне число й покаже банк, тож пропущена чи переставлена цифра не дійде до клієнта.
Крок 2. Складіть зрозуміле призначення
Призначення платежу пояснює і банку, і вам самим, за що прийшли гроші. Пишіть конкретно: послуга, дата або номер замовлення, за кого платять.
- «Оплата за консультацію 14.10.2026, Петренко Ірина»
- «Оплата замовлення №125 згідно з рахунком №27 від 10.10.2026»
- «Передоплата за фотосесію 25.10.2026»
Слова «переказ», «поповнення» чи «подарунок» замість справжньої суті платежу викликають питання і в банку, і в податковій. Більше готових формулювань є в статті про призначення платежу для ФОП.
Крок 3. Оберіть, як передати реквізити
Є три способи. Вони відрізняються тим, скільки ваш клієнт мусить зробити руками.
| Спосіб | Що робить ваш клієнт | Де ризик |
|---|---|---|
| Текст реквізитів | Копіює IBAN, назву, код, суму й призначення у свій банк | Помилка в сумі чи призначенні, оплата «потім» |
| QR-код НБУ | Сканує код у застосунку банку, перевіряє й підтверджує | Незручно, якщо код відкритий на тому самому телефоні |
| Платіжне посилання НБУ | Натискає посилання, банк відкривається з готовим платежем | Потрібен застосунок українського банку на телефоні |
QR-код і посилання працюють за правилами, які НБУ затвердив постановою №97 від 19.08.2025. За цими правилами QR-код призначений для «швидкого та безпомилкового формування платіжної інструкції». НБУ також зазначає, що код можна сформувати так, щоб платник не міг сам змінити суму чи отримувача. Для разової оплати підійде безкоштовний генератор QR-коду й посилання НБУ.
Різниця не лише в зручності. Коли вашому клієнтові треба переписати 29 знаків IBAN, суму й призначення, він часто відкладає оплату на вечір і забуває про неї. Посилання прибирає цей крок: ваш клієнт платить у своєму банку кількома натисканнями, тому менше оплат губиться дорогою. На ibanlink можна зібрати сторінку з послугами й цінами, де ваш клієнт сам обирає свій банк зі списку, а платіж відкривається вже заповненим.
Крок 4. Перевірте, що гроші надійшли
Доказом оплати є рядок у виписці вашого рахунку, а не скриншот від клієнта. За даними НБУ, звичайний переказ на IBAN надходить протягом години, а миттєвий кредитовий переказ виконується не довше ніж за 10 секунд і в будь-який час доби. Про зарахування банк повідомляє вас безкоштовно, у спосіб, передбачений вашим договором.
Коли гроші у виписці, напишіть клієнту коротке підтвердження: сума, за що, що буде далі. Так ваш клієнт не хвилюватиметься, чи дійшли гроші, і не заплатить двічі.
Що ви отримаєте в результаті
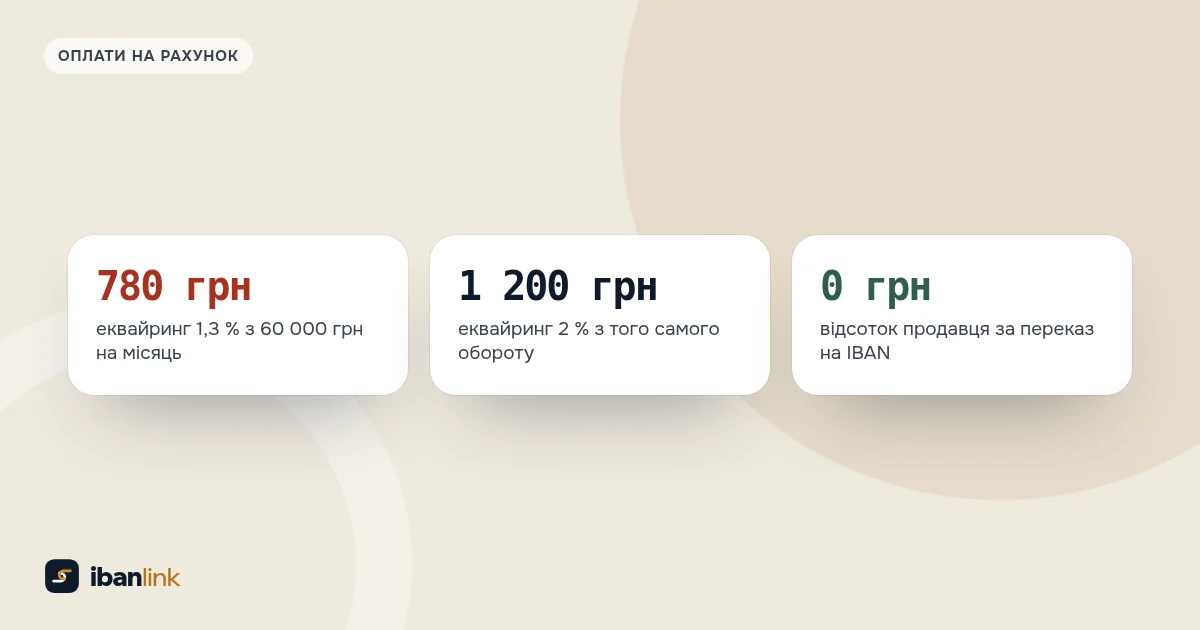
- Гроші приходять на ваш рахунок без посередника й без комісії еквайрингу. Для порівняння: за інтернет-еквайринг monobank бере 1,3 % з кожної оплати карткою українського банку (станом на жовтень 2026).
- Платник платить лише за тарифами свого банку. Наприклад, у monobank платіж за реквізитами на рахунок ФОП з власних коштів безкоштовний (станом на жовтень 2026).
- Не потрібні договір еквайрингу, термінал і перевірка документів для підключення.
Чи вигідніше це за еквайринг саме для вашого обороту, порахували в статті оплата за реквізитами чи еквайринг.
Де найчастіше збивається
Банк не приймає IBAN
Майже завжди це описка: зайва чи пропущена цифра. Надсилайте реквізити копіюванням або посиланням, а не фотографією.
Ваш клієнт відкрив посилання на компʼютері
Платіжне посилання відкриває застосунок банку на телефоні. На компʼютері покажіть QR-код, щоб ваш клієнт відсканував його телефоном.
Клієнт платить з-за кордону
Посилання НБУ відкривають застосунки українських банків. Для платежу з іноземного банку посилання не підійде: потрібен інший шлях, наприклад валютний рахунок або еквайринг з іноземними картками.
Гроші прийшли без призначення або від іншої людини
Так буває, коли за клієнта платить родич. Просіть вказувати номер замовлення чи імʼя клієнта в призначенні й звіряйте надходження з випискою хоча б раз на тиждень.
Невідомо, чи потрібна каса
Якщо ваш клієнт переказує гроші зі свого рахунку в банку на поточний рахунок ФОП за IBAN, РРО і ПРРО, за поясненням ДПС, не застосовуються: податкова відносить таку оплату до банківських операцій, для яких діє виняток з п. 2 ст. 9 Закону №265/95-ВР. Інакше ДПС дивиться на оплату з платіжного рахунку небанківської установи, наприклад NovaPay: у листі, оприлюдненому у вересні 2025 року, вона пише, що тоді чек потрібен. Для оплати карткою чи готівкою каса за загальним правилом потрібна, а ФОП першої групи РРО не застосовують (п. 296.10 Податкового кодексу). Усі випадки зведено в статті чи потрібен ПРРО, якщо клієнт платить на IBAN.
Ця стаття не є податковою консультацією: правила наведено станом на жовтень 2026 року. Якщо сумніваєтеся щодо каси чи податків, перевірте актуальні розʼяснення ДПС або порадьтеся з бухгалтером.
 Платіжне посилання НБУ: що це і як воно працює
 Оплата за реквізитами чи еквайринг: що вигідніше малому бізнесу
 Чи потрібен ПРРО, якщо клієнт платить на IBAN