
Помилки в реквізитах
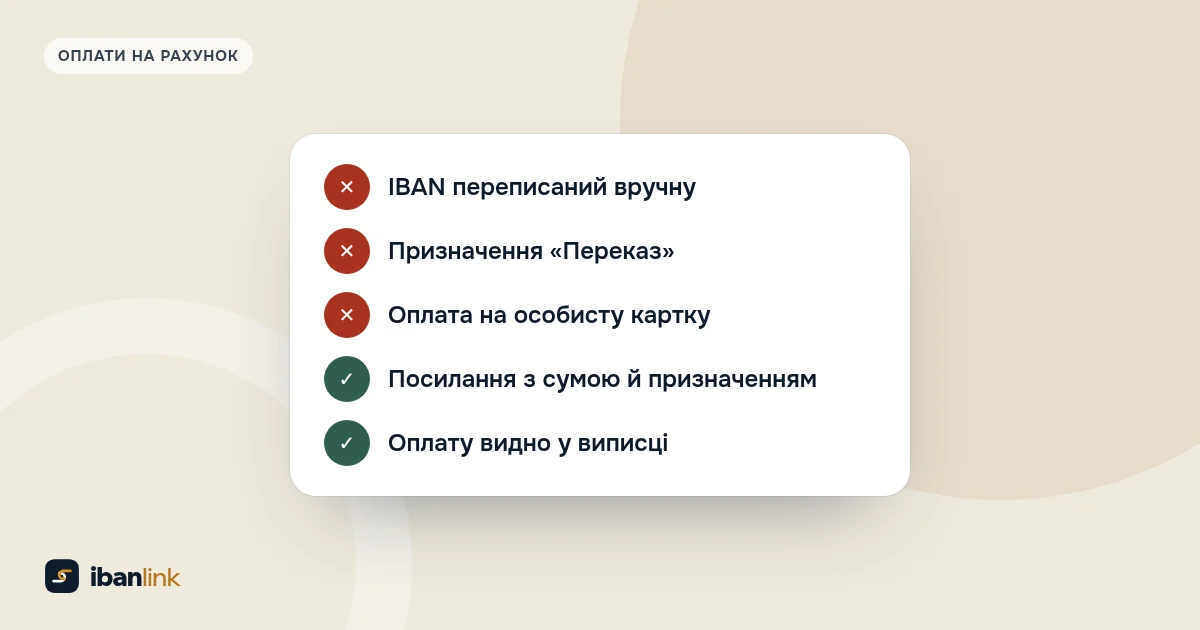
1. IBAN переписаний вручну
Що стається. Одна зайва, пропущена чи переставлена цифра, і банк платника не прийме платіж або клієнт пише «у мене не проходить». Гірше, коли клієнт бере старий або чужий IBAN з іншого листування: такий номер проходить перевірку, і гроші йдуть не вам.
Як уникнути. Копіюйте IBAN із застосунку банку, а не з памʼяті чи фото. Перевірте його в перевірці IBAN: контрольне число ловить пропущену або зайву цифру й переставлені сусідні цифри. Ще надійніше надсилати платіжне посилання, де IBAN уже вписано.
2. Назва отримувача чи код не такі, як у банку
Що стається. Клієнт вписує «Олена манікюр» замість назви з реквізитів або ставить у поле коду не той номер. За Законом «Про платіжні послуги» банк отримувача звіряє номер рахунку разом із кодом отримувача (або інший унікальний ідентифікатор) з даними свого клієнта і зараховує гроші, лише коли вони збігаються. Якщо ні, він може затримати платіж до чотирьох робочих днів або повернути його платнику (ч. 6 ст. 46).
Як уникнути. Дайте назву так, як її пише банк у реквізитах рахунку, наприклад «ФОП Коваленко Олена Василівна», і РНОКПП, тобто ваш податковий номер. Код ЄДРПОУ мають юридичні особи, а не ФОП.
3. Порожнє або розмите призначення
Що стається. «Переказ», «За товар», «Оплата» нічого не кажуть ні вам, ні банку. Через місяць ви не згадаєте, хто й за що заплатив, а банк може попросити пояснень щодо регулярних надходжень.
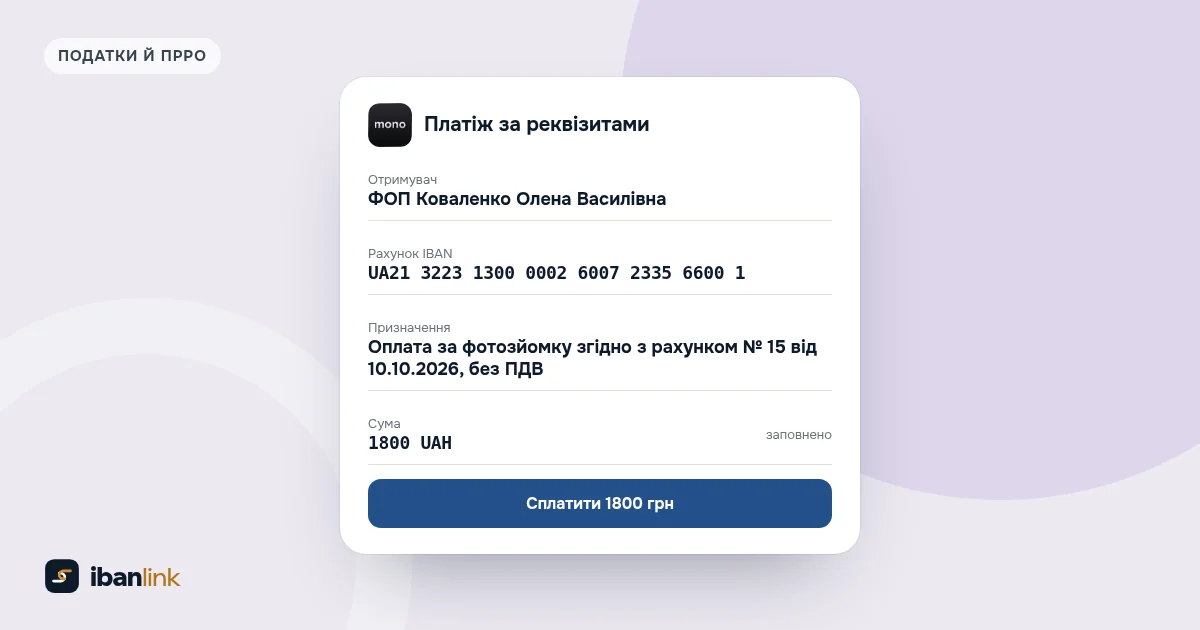
Як уникнути. Дайте клієнту готовий текст: «Оплата за [послуга або замовлення №], [дата], [прізвище платника]». За Законом «Про платіжні послуги» платник відповідає за те, щоб інформація в платіжній інструкції відповідала суті операції (ст. 87), тож розмите призначення невигідне і йому. Формулювання під різні випадки зібрано в статті про призначення платежу для ФОП.
4. Прохання написати «подарунок» чи «повернення боргу»
Що стається. Так іноді намагаються сховати дохід від податку чи від уваги банку. Насправді це та сама невідповідність між призначенням і суттю платежу, а регулярні «подарунки» від різних людей якраз привертають увагу фінансового моніторингу.
Як уникнути. Пишіть те, за що платять насправді. Оплата за послугу на рахунок ФОП із чесним призначенням викликає найменше питань.
Помилки в момент оплати
5. Оплата на особисту картку замість рахунку ФОП
Що стається. Дохід від справи потрапляє на рахунок фізичної особи. Інструкція НБУ №162 забороняє використовувати рахунки фізичних осіб, відкриті для власних потреб, для операцій, повʼязаних з підприємницькою діяльністю. Банк як субʼєкт фінансового моніторингу може запросити документи щодо таких надходжень, а якщо їх немає чи ризик неприйнятно високий, відмовити в операції або в обслуговуванні (ст. 15 Закону №361-IX). НБУ окремо наголошує, що переказ з картки на картку й переказ за IBAN є різними операціями.
Як уникнути. Давайте клієнтам лише IBAN рахунку ФОП. Якщо клієнт уже заплатив на картку, поясніть, як платити надалі, і порадьтеся з бухгалтером, як відобразити отримане.
6. Реквізити картинкою в листуванні
Що стається. Зображення з реквізитами легко підробити. Шахраї зламують акаунти або пишуть від імені продавця «у нас змінився рахунок» і надсилають свій IBAN. Клієнт платить, а гроші йдуть чужій людині.
Як уникнути. Попередьте клієнтів, що ваші реквізити не змінюються одним повідомленням у месенджері. Надсилайте посилання з вашої сторінки оплати й радьте перевіряти назву отримувача в застосунку банку перед підтвердженням. Як ще захиститися, розповідаємо в статті про підміну IBAN.
7. Клієнт сам вводить суму
Що стається. 1 500 замість 15 000, 150 замість 1 500 або сума з попереднього рахунку. Потім доводиться просити доплатити чи повертати зайве.
Як уникнути. Надсилайте QR-код чи посилання з уже вписаною сумою. Правила НБУ дозволяють сформувати QR-код так, щоб платник не міг змінити суму чи отримувача. У посиланнях ibanlink сума, отримувач і призначення зафіксовані: ваш клієнт не переписує реквізити, а лише перевіряє їх і підтверджує платіж у своєму банку, тож не відкладає оплату через незручність.
Помилки після оплати
8. Віра скриншоту замість виписки
Що стається. Квитанцію будь-якого банку можна підробити в редакторі зображень. Буває й чесна помилка: клієнт надсилає скриншот платежу, який потім не пройшов.
Як уникнути. Відправляйте товар і надавайте послугу, коли гроші є у виписці вашого рахунку. Квитанцію ПриватБанку можна перевірити за кодом документа на сторінці «Перевірка документів». За даними НБУ, звичайний переказ на IBAN надходить протягом години, а миттєвий не довше ніж за 10 секунд, тож чекати довго не доведеться.
9. Оплати не звіряються із замовленнями
Що стається. За клієнта заплатила мама, призначення без номера, дві однакові суми за день. Через тиждень незрозуміло, хто ще винен, а хто заплатив двічі.
Як уникнути. Номер замовлення в призначенні, проста таблиця або CRM і звірка з випискою хоча б раз на тиждень. Що обрати для обліку, порівнюємо в статті облік оплат від клієнтів.
10. Ліміт доходу й каса без нагляду
Що стається. У ФОП на єдиному податку є річний ліміт доходу, і всі оплати на рахунок до нього зараховуються. Без підрахунку легко помітити перевищення лише в грудні. Окреме питання каса: чи потрібен чек, залежить від того, як саме заплатив клієнт.
Як уникнути. Раз на місяць підсумовуйте надходження й порівнюйте з лімітом своєї групи; ліміти на 2026 рік зібрано в статті ліміти доходу ФОП у 2026 році. Щодо каси: якщо ваш клієнт платить зі свого рахунку в банку на ваш IBAN, ДПС відносить таку оплату до банківських операцій, для яких РРО і ПРРО не застосовуються (п. 2 ст. 9 Закону №265/95-ВР); якщо ж гроші прийшли з платіжного рахунку небанківської установи, на думку ДПС, чек потрібен.
Ця стаття не є податковою консультацією: правила наведено станом на жовтень 2026 року. У спірних випадках перевірте актуальні розʼяснення ДПС або порадьтеся з бухгалтером.
Чекліст перед тим, як надіслати реквізити
- IBAN скопійовано із застосунку банку й перевірено контрольне число.
- Назва отримувача й РНОКПП такі самі, як у реквізитах рахунку ФОП.
- Призначення називає послугу чи номер замовлення.
- Сума вписана в посилання чи QR-код, а не лишена клієнту.
- Клієнт знає, що ваші реквізити не змінюються повідомленням.
- Послугу чи відправку ви підтверджуєте лише після рядка у виписці.
 Як безпечно надсилати реквізити й не стати жертвою підміни IBAN
 Призначення платежу для ФОП: що писати, щоб банк не ставив питань
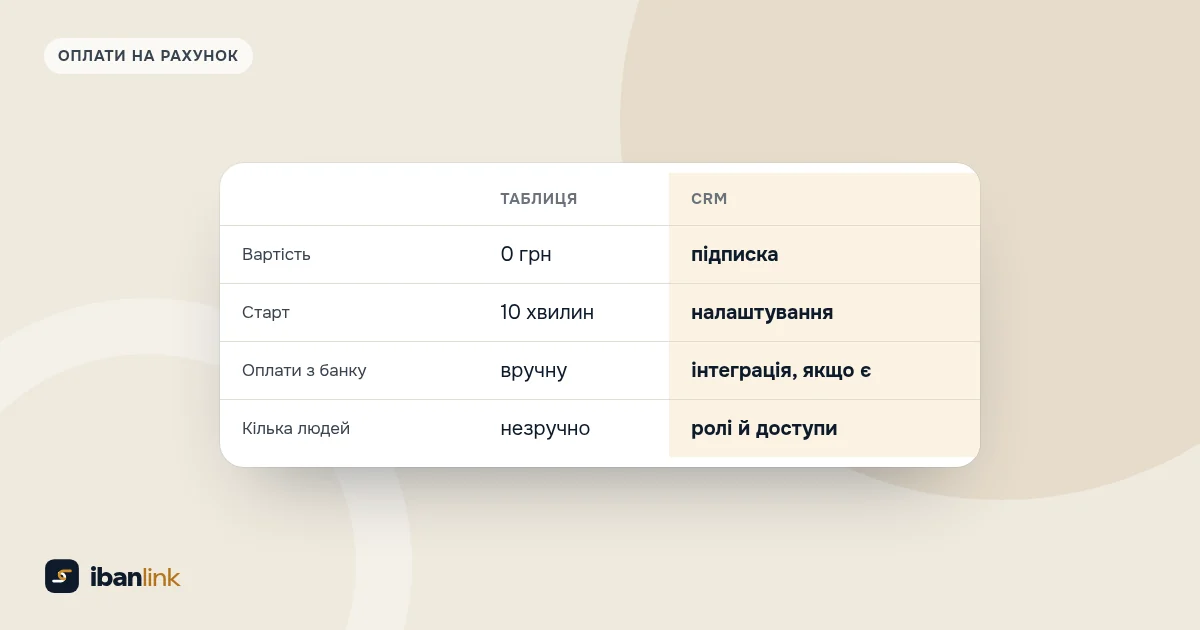 Облік оплат від клієнтів: таблиця, CRM чи сервіс