
Ошибки в реквизитах
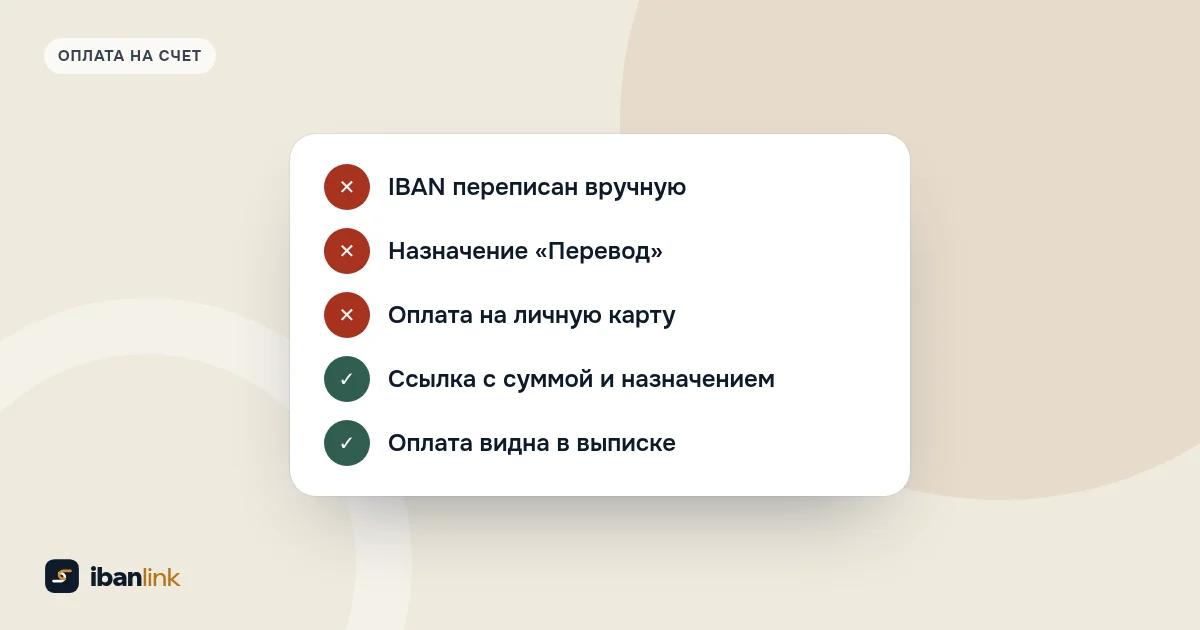
1. IBAN переписан вручную
Что происходит. Одна лишняя, пропущенная или переставленная цифра, и банк плательщика не примет платеж или клиент пишет «у меня не проходит». Хуже, когда клиент берет старый или чужой IBAN из другой переписки: такой номер проходит проверку, и деньги уходят не вам.
Как избежать. Копируйте IBAN из приложения банка, а не из памяти или с фото. Проверьте его в сервисе проверки IBAN: контрольное число ловит пропущенную или лишнюю цифру и переставленные соседние цифры. Еще надежнее отправлять платежную ссылку, где IBAN уже вписан.
2. Название получателя или код не такие, как в банке
Что происходит. Клиент вписывает «Елена маникюр» вместо названия из реквизитов или ставит в поле кода не тот номер. По Закону «О платежных услугах» банк получателя сверяет номер счета вместе с кодом получателя (или другой уникальный идентификатор) с данными своего клиента и зачисляет деньги, только когда они совпадают. Если нет, он может задержать платеж до четырех рабочих дней или вернуть его плательщику (ч. 6 ст. 46).
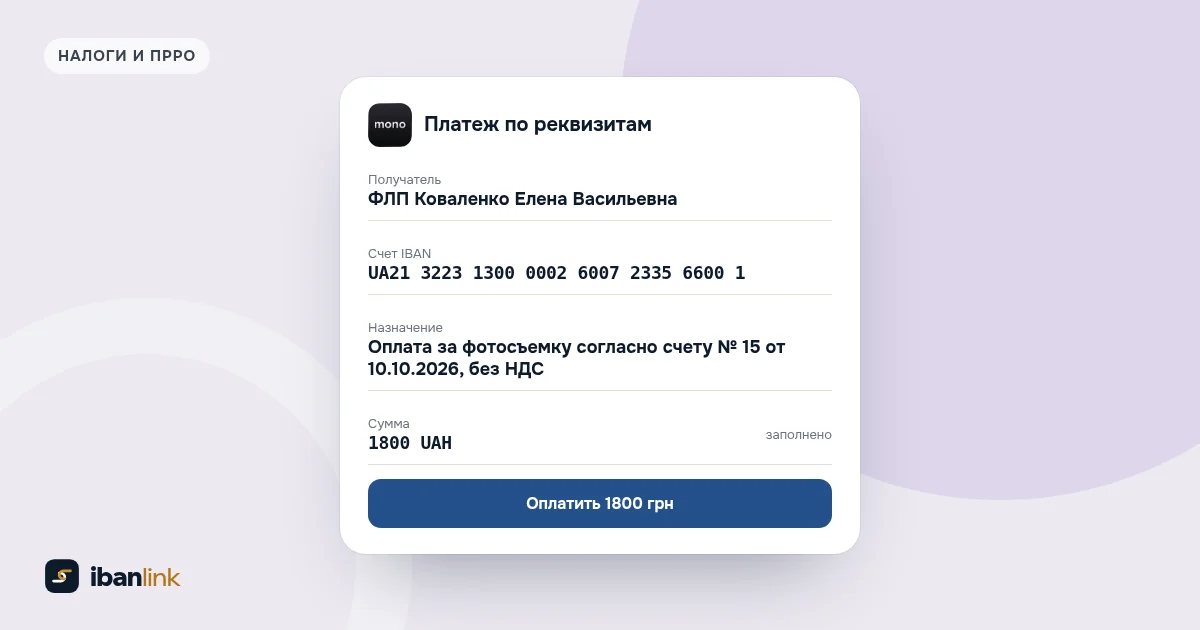
Как избежать. Дайте название так, как его пишет банк в реквизитах счета, например «ФЛП Коваленко Елена Васильевна», и РНУКПН (идентификационный код), то есть ваш налоговый номер. Код ЕГРПОУ есть у юридических лиц, а не у ФЛП.
3. Пустое или размытое назначение
Что происходит. «Перевод», «За товар», «Оплата» ничего не говорят ни вам, ни банку. Через месяц вы не вспомните, кто и за что заплатил, а банк может попросить пояснений по регулярным поступлениям.
Как избежать. Дайте клиенту готовый текст: «Оплата за [услуга или заказ №], [дата], [фамилия плательщика]». По Закону «О платежных услугах» плательщик отвечает за то, чтобы информация в платежной инструкции соответствовала сути операции (ст. 87), так что размытое назначение невыгодно и ему. Формулировки для разных случаев собраны в статье о назначении платежа для ФЛП.
4. Просьба написать «подарок» или «возврат долга»
Что происходит. Так иногда пытаются спрятать доход от налога или от внимания банка. На самом деле это то же самое несоответствие между назначением и сутью платежа, а регулярные «подарки» от разных людей как раз привлекают внимание финансового мониторинга.
Как избежать. Пишите то, за что платят на самом деле. Оплата за услугу на счет ФЛП с честным назначением вызывает меньше всего вопросов.
Ошибки в момент оплаты
5. Оплата на личную карту вместо счета ФЛП
Что происходит. Доход от бизнеса попадает на счет физического лица. Инструкция НБУ №162 запрещает использовать счета физических лиц, открытые для собственных нужд, для операций, связанных с предпринимательской деятельностью. Банк как субъект финансового мониторинга может запросить документы по таким поступлениям, а если их нет или риск неприемлемо высок, отказать в операции или в обслуживании (ст. 15 Закона №361-IX). НБУ отдельно подчеркивает, что перевод с карты на карту и перевод по IBAN являются разными операциями.
Как избежать. Давайте клиентам только IBAN счета ФЛП. Если клиент уже заплатил на карту, объясните, как платить в дальнейшем, и посоветуйтесь с бухгалтером, как отразить полученное.
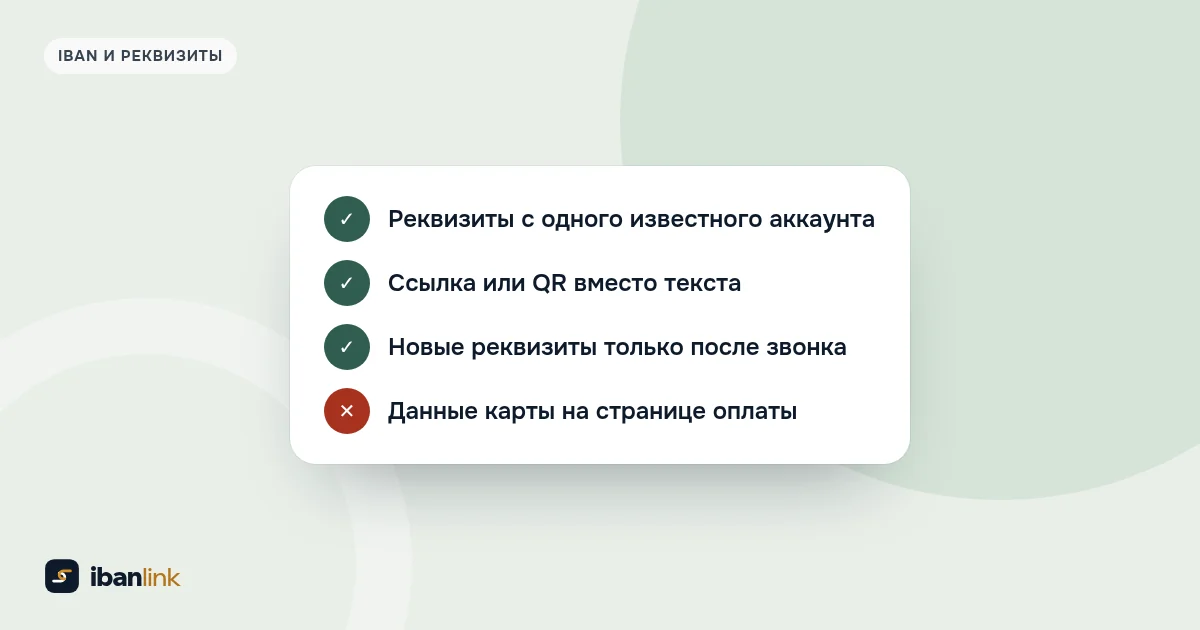
6. Реквизиты картинкой в переписке
Что происходит. Изображение с реквизитами легко подделать. Мошенники взламывают аккаунты или пишут от имени продавца «у нас изменился счет» и присылают свой IBAN. Клиент платит, а деньги уходят чужому человеку.
Как избежать. Предупредите клиентов, что ваши реквизиты не меняются одним сообщением в мессенджере. Отправляйте ссылку с вашей страницы оплаты и советуйте проверять название получателя в приложении банка перед подтверждением. Как еще защититься, рассказываем в статье о подмене IBAN.
7. Клиент сам вводит сумму
Что происходит. 1 500 вместо 15 000, 150 вместо 1 500 или сумма из предыдущего счета. Потом приходится просить доплатить или возвращать лишнее.
Как избежать. Отправляйте QR-код или ссылку с уже вписанной суммой. Правила НБУ позволяют сформировать QR-код так, чтобы плательщик не мог изменить сумму или получателя. В ссылках ibanlink сумма, получатель и назначение зафиксированы: ваш клиент не переписывает реквизиты, а только проверяет их и подтверждает платеж в своем банке, так что не откладывает оплату из-за неудобства.
Ошибки после оплаты
8. Доверие скриншоту вместо выписки
Что происходит. Квитанцию любого банка можно подделать в редакторе изображений. Бывает и честная ошибка: клиент присылает скриншот платежа, который потом не прошел.
Как избежать. Отправляйте товар и оказывайте услугу, когда деньги есть в выписке вашего счета. Квитанцию ПриватБанка можно проверить по коду документа на странице «Проверка документов». По данным НБУ, обычный перевод на IBAN поступает в течение часа, а мгновенный не дольше чем за 10 секунд, так что ждать долго не придется.
9. Оплаты не сверяются с заказами
Что происходит. За клиента заплатила мама, назначение без номера, две одинаковые суммы за день. Через неделю непонятно, кто еще должен, а кто заплатил дважды.
Как избежать. Номер заказа в назначении, простая таблица или CRM и сверка с выпиской хотя бы раз в неделю. Что выбрать для учета, сравниваем в статье учет оплат от клиентов.
10. Лимит дохода и касса без присмотра
Что происходит. У ФЛП на едином налоге есть годовой лимит дохода, и все оплаты на счет в него засчитываются. Без подсчета легко заметить превышение только в декабре. Отдельный вопрос с кассой: нужен ли чек, зависит от того, как именно заплатил клиент.
Как избежать. Раз в месяц суммируйте поступления и сравнивайте с лимитом своей группы; лимиты на 2026 год собраны в статье лимиты дохода ФЛП в 2026 году. Что касается кассы: если ваш клиент платит со своего счета в банке на ваш IBAN, ГНС относит такую оплату к банковским операциям, для которых РРО и ПРРО не применяются (п. 2 ст. 9 Закона №265/95-ВР); если же деньги пришли с платежного счета небанковского учреждения, по мнению ГНС, чек нужен.
Эта статья не является налоговой консультацией: правила приведены по состоянию на октябрь 2026 года. В спорных случаях проверьте актуальные разъяснения ГНС или посоветуйтесь с бухгалтером.
Чек-лист перед тем, как отправить реквизиты
- IBAN скопирован из приложения банка, и контрольное число проверено.
- Название получателя и РНУКПН такие же, как в реквизитах счета ФЛП.
- В назначении указана услуга или номер заказа.
- Сумма вписана в ссылку или QR-код, а не оставлена клиенту.
- Клиент знает, что ваши реквизиты не меняются сообщением.
- Услугу или отправку вы подтверждаете только после строки в выписке.
 Как безопасно отправлять реквизиты и не стать жертвой подмены IBAN
 Назначение платежа для ФЛП: что писать, чтобы банк не задавал вопросов
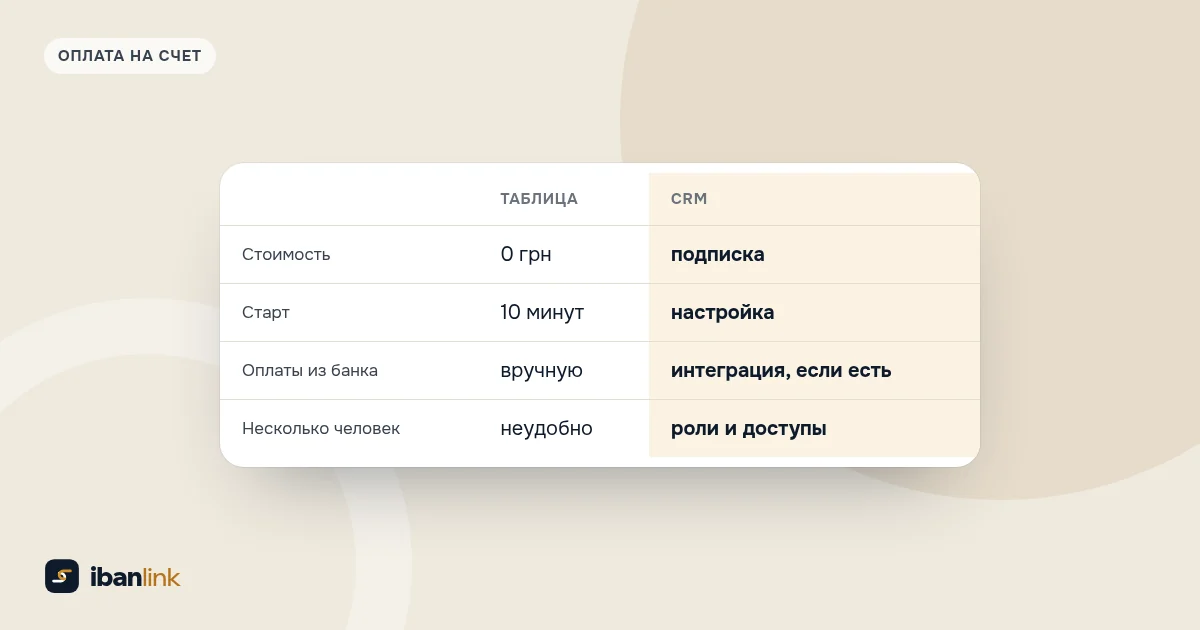 Учет оплат от клиентов: таблица, CRM или сервис