
Представим: Марина вяжет свитера и продает их в Instagram
Марина из Полтавы работает как ФЛП. Свитера, шапки и шарфы ручной работы, в сезон несколько заказов в день. Сайта нет: каталог живет в публикациях и закрепленных сторис, заказы приходят в Direct.
Сначала оплата выглядела так. Марина отправляла IBAN текстом, покупатель переписывал 29 знаков в свой банк и сам придумывал назначение. Вечером в выписке стояли три поступления по 1 450 грн с назначением «Перевод средств», и кто за что заплатил, приходилось выяснять в переписке. Кто-то ошибался в одной цифре, и платеж не проходил. Кто-то писал «отложите, оплачу завтра» и пропадал, а свитер неделю лежал в брони.
Дальше то, что она изменила. Имена и суммы вымышлены, но схема подойдет любому магазину, который продает через Direct.
Один заказ, одна ссылка
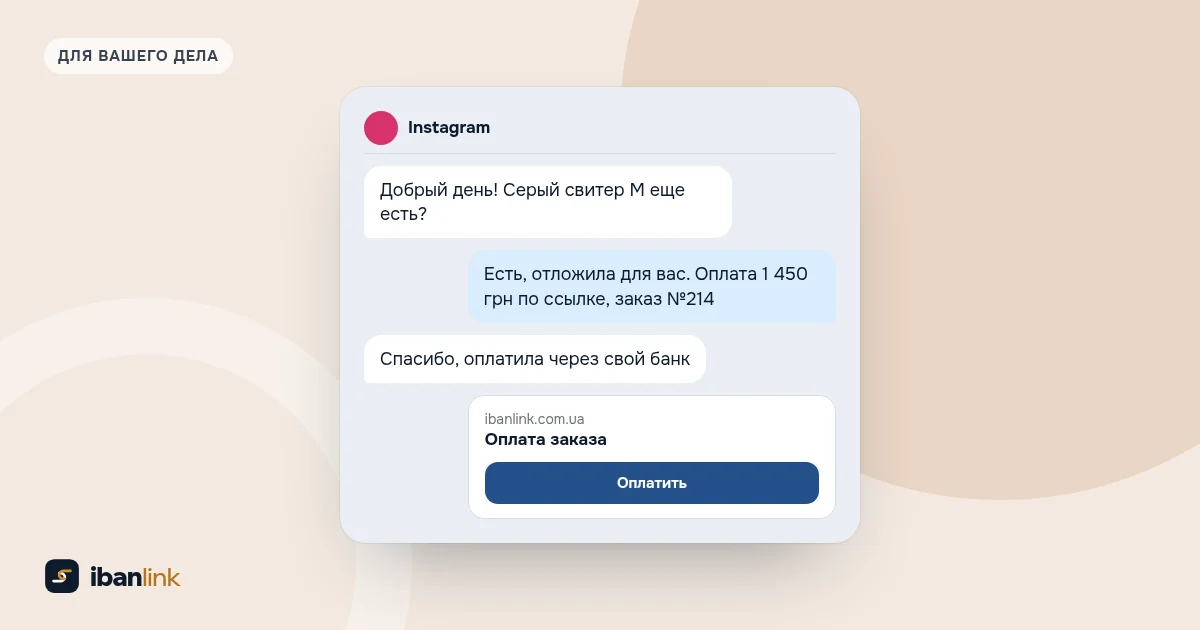
Теперь на каждый заказ Марина делает отдельную ссылку на оплату. В ней уже есть получатель, IBAN, сумма и назначение, так что вашему клиенту ничего не нужно переписывать. Он нажимает на свой банк, приложение открывается с готовым платежом по стандарту НБУ, и остается проверить и подтвердить. Когда оплата занимает несколько нажатий, а не поиск реквизитов в переписке, меньше людей откладывают ее «на вечер» и забывают.
Как это выглядит на одном заказе:
- Покупательница пишет в Direct: хочет серый свитер, размер M.
- Марина уточняет мерки, город и отделение почты и дает заказу номер 214.
- Создает ссылку на 1 450 грн с назначением «Заказ №214, свитер серый M» и сроком действия три дня.
- Отправляет ее в Direct вместе с коротким сообщением.
- Когда деньги появляются в выписке, упаковывает свитер, отправляет и пишет номер накладной в тот же чат.
Сообщение, которое Марина копирует из заметок и меняет только имя, сумму и номер:
Анна, свитер M серый отложила для вас. Оплата 1 450 грн по ссылке ниже: откроется ваш банк с уже заполненным платежом. Бронь до четверга, 20:00. Доставку оплачиваете на почте при получении.
Срок брони в сообщении и срок действия ссылки одинаковые. После четверга ссылка уже не откроется, и свитер можно спокойно продавать другой покупательнице. Другие готовые тексты для Telegram, Viber и Instagram есть в статье шаблоны сообщений со ссылкой на оплату.
Зачем номер заказа, если есть имя покупателя
Потому что платит часто не тот человек, который пишет в Direct. Свитер для дочери оплачивает мама, подарок жене оплачивает муж. В выписке будет имя плательщика, а в Instagram у вас никнейм вроде @hanna.kyiv, и свести их вместе невозможно. Номер в назначении снимает вопрос: №214 есть и в выписке, и в переписке.
Еще одна мелочь. Стандарт платежных ссылок НБУ позволяет запретить плательщику изменять поля платежа. Если сумма и назначение зафиксированы, в приложении банка покупатель их не сотрет и не перепишет на «за свитерок».
Страница с товарами или ссылка под каждый заказ?
Марина пользуется и тем, и другим, для разных вещей.
- Готовые вещи с одинаковой ценой (шапка за 450 грн, подарочный сертификат на 1 000 грн) удобно держать на странице оплаты со списком и ценами. Ссылка на нее стоит в шапке профиля, и человек платит сам, без переписки.
- Вещи под мерки, скидки, несколько товаров в одном заказе оплачиваются отдельной ссылкой с точной суммой.
В ibanlink это две части одного кабинета: страница компании с товарами (на бесплатном тарифе по состоянию на октябрь 2026 года до 10 позиций) и ссылки на одну оплату. Ваш клиент платит в приложении своего банка, а вы по каждой ссылке видите, открыл ли он ее и перешел ли в банк. Напоминания Марина пишет только тем, кто открыл и не заплатил, а не всем подряд.
Когда отправлять: после выписки, а не после скриншота
Скриншот «платеж успешный» легко подделать, а перевод между разными банками иногда зачисляется не сразу. Поэтому правило простое: посылка едет, когда деньги видно в выписке счета ФЛП.
Чтобы не сидеть весь день в приложении банка, Марина проверяет поступления дважды в день, в 12:00 и в 18:00, и отправляет все оплаченное вечером. Покупателям она так и пишет: «Заказы, оплаченные до 18:00, отправляю в тот же день». Так покупатели знают, когда ждать номер накладной, и им не приходится спрашивать «а вы уже отправили?».
А если покупатель просит наложенный платеж?
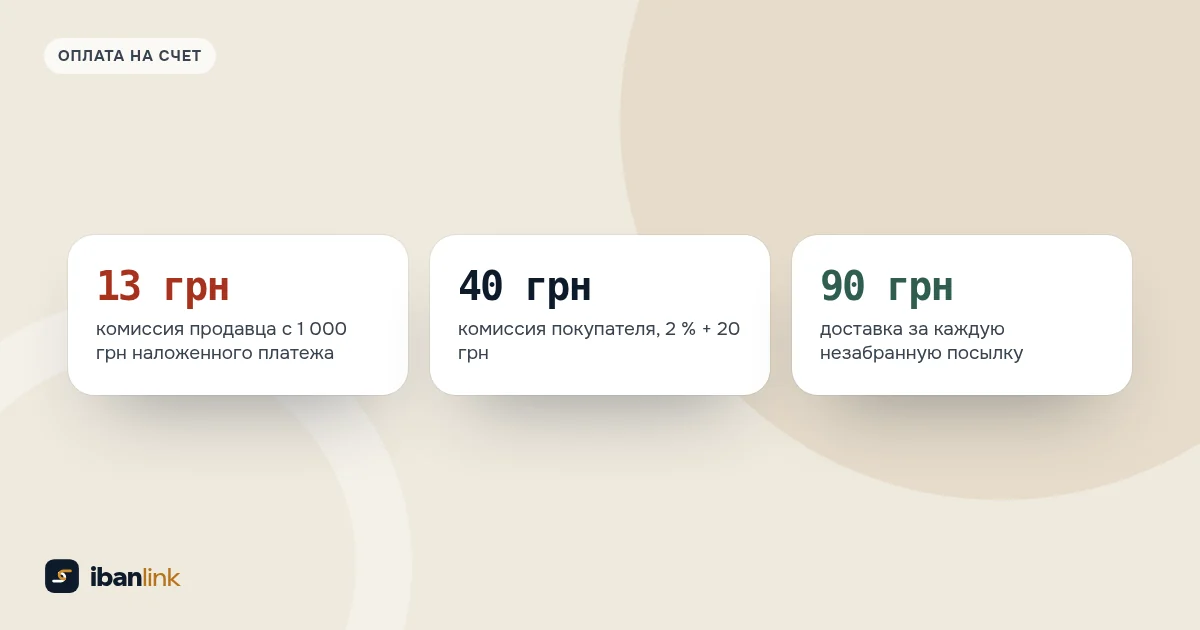
Часть людей не хочет платить заранее магазину, которого не знает. Это нормально. Но за наложенный платеж вы платите риском: посылку могут не забрать, и доставку в обе стороны оплачиваете вы. К тому же за перевод наложенного платежа перевозчик берет отдельную плату, ее размер смотрите в тарифах своего перевозчика.
Для новых покупателей Марина делает компромисс: 200 грн предоплаты по ссылке, остальное при получении. Кто уже покупал, платит как удобно. Что выгоднее в цифрах, разобрано в статье наложенный платеж или предоплата на IBAN.
Три вопроса, которые задаст бухгалтер
Нужен ли чек. В базе знаний ГНС (ОИСР) есть прямой ответ: если товар оплачивают через интернет-банкинг по реквизитам вашего текущего счета в формате IBAN, РРО и ПРРО не применяются. Ссылка или QR-код НБУ как раз открывает в банке покупателя перевод на ваш IBAN. Наложенный платеж и оплата картой через эквайринг под этот ответ не подпадают. Как их оформлять, разобрано в статье нужен ли ПРРО, если клиент платит на IBAN.
Возврат. Покупатель, который купил дистанционно, в целом может расторгнуть договор в течение 14 дней с момента получения товара (ч. 4 ст. 13 Закона «О защите прав потребителей»). Но есть исключения, в частности для договора об изготовлении товара по заказу потребителя, то есть когда вещь нельзя продать другим без существенных потерь, если договором не предусмотрено иное (п. 3 ч. 5 ст. 13). Поэтому свитер «как в сторис» и свитер, связанный по меркам покупательницы, в правилах Марины описаны отдельно. Деньги она возвращает переводом на счет, с которого пришла оплата, с назначением «Возврат средств за заказ №214».
Почему не на личную карту. Регулярные поступления от десятков разных людей на карту физлица похожи на предпринимательскую деятельность, и банк может попросить объяснений. Чем это грозит, рассказано в статье об оплате на карту вместо счета ФЛП.
Правила приведены по состоянию на октябрь 2026 года; налоговые детали вашего случая уточните у бухгалтера.
Что настроить за один вечер
- Нумерацию заказов: любую, главное без повторов.
- Шаблон сообщения с суммой, сроком брони и условиями доставки.
- Страницу с готовыми товарами и ссылку на нее в шапке профиля.
- Время проверки выписки и время отправки, о которых знают покупатели.
- Правила возврата отдельно для готовых вещей и для вещей на заказ.
 Наложенный платеж или предоплата на IBAN: что выгоднее интернет-магазину
 Как отправить клиенту ссылку на оплату в Telegram, Viber или Instagram
 Как подтвердить клиенту, что оплата получена