
Уявімо: Марина вʼяже светри й продає їх в Instagram
Марина з Полтави працює як ФОП. Светри, шапки й шарфи ручної роботи, у сезон кілька замовлень на день. Сайту немає: каталог живе в публікаціях і закріплених сторіз, замовлення приходять у Direct.
Спочатку оплата виглядала так. Марина надсилала IBAN текстом, покупець переписував 29 знаків у свій банк і сам вигадував призначення. Увечері у виписці стояли три надходження по 1 450 грн з призначенням «Переказ коштів», і хто за що заплатив, доводилось зʼясовувати в листуванні. Хтось помилявся в одній цифрі, і платіж не проходив. Хтось писав «відкладіть, оплачу завтра» і зникав, а светр тиждень лежав у броні.
Далі те, що вона змінила. Імена й суми вигадані, але схема підійде будь-якому магазину, який продає через Direct.
Одне замовлення, одне посилання
Тепер на кожне замовлення Марина робить окреме посилання на оплату. У ньому вже є отримувач, IBAN, сума й призначення, тож вашому клієнту нічого не треба переписувати. Він тисне на свій банк, застосунок відкривається з готовим платежем за стандартом НБУ, і лишається перевірити та підтвердити. Коли оплата займає кілька натискань, а не пошук реквізитів у листуванні, менше людей відкладають її «на вечір» і забувають.
Як це виглядає на одному замовленні:
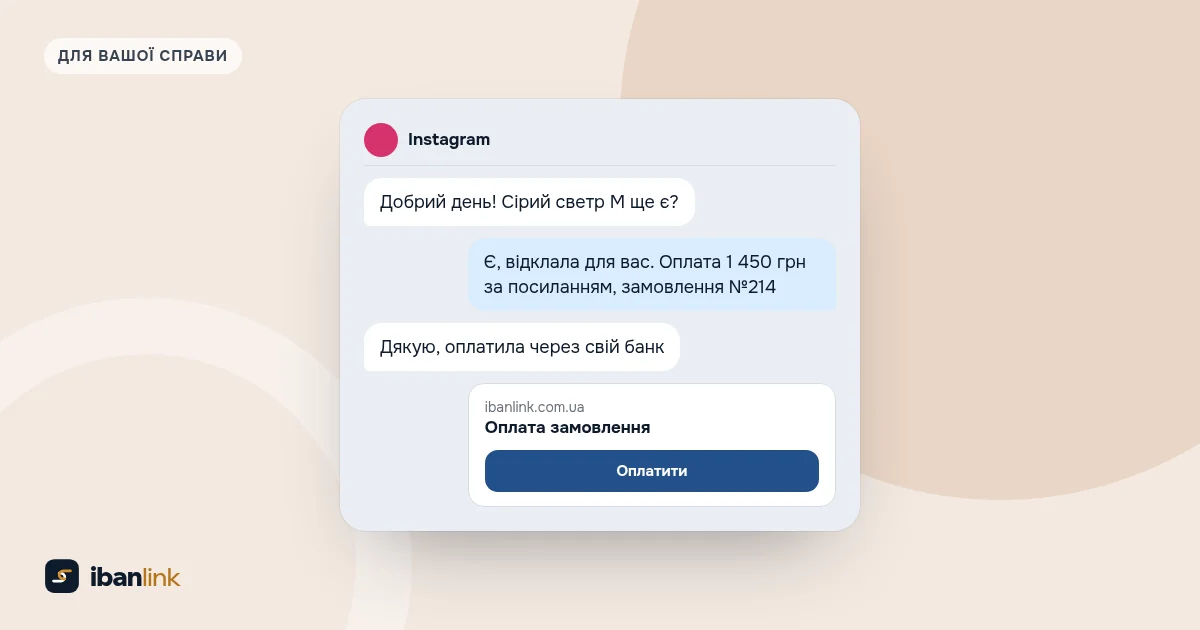
- Покупчиня пише в Direct: хоче сірий светр, розмір M.
- Марина уточнює мірки, місто й відділення пошти та дає замовленню номер 214.
- Створює посилання на 1 450 грн з призначенням «Замовлення №214, светр сірий M» і строком дії три дні.
- Надсилає його в Direct разом з коротким повідомленням.
- Коли гроші зʼявляються у виписці, пакує светр, відправляє й пише номер накладної в той самий чат.
Повідомлення, яке Марина копіює з нотаток і міняє лише імʼя, суму й номер:
Ганно, светр M сірий відклала для вас. Оплата 1 450 грн за посиланням нижче: відкриється ваш банк з уже заповненим платежем. Бронь до четверга, 20:00. Доставку оплачуєте на пошті при отриманні.
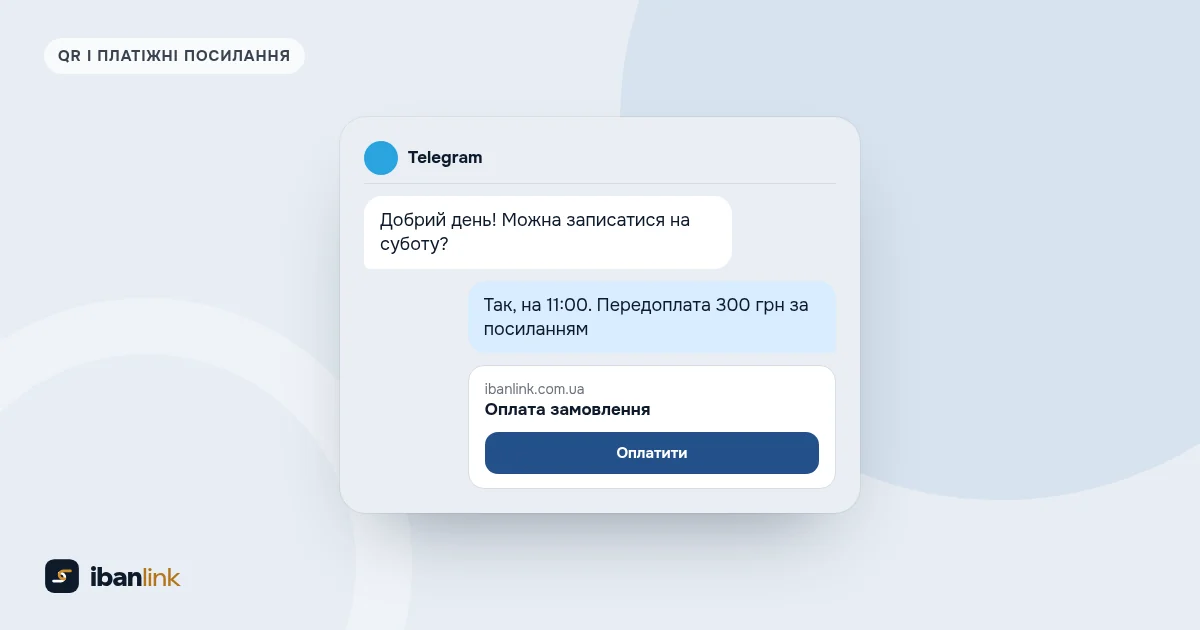
Строк броні в повідомленні й строк дії посилання однакові. Після четверга посилання вже не відкриється, і светр можна спокійно продавати іншій покупчині. Інші готові тексти для Telegram, Viber та Instagram є в статті шаблони повідомлень з посиланням на оплату.
Навіщо номер замовлення, якщо є імʼя покупця
Бо платить часто не та людина, що пише в Direct. Светр для доньки оплачує мама, подарунок дружині оплачує чоловік. У виписці буде імʼя платника, а в Instagram у вас нікнейм на кшталт @hanna.kyiv, і звести їх докупи неможливо. Номер у призначенні знімає питання: №214 є і у виписці, і в листуванні.
Ще одна дрібниця. Стандарт платіжних посилань НБУ дозволяє заборонити платнику змінювати поля платежу. Якщо сума й призначення зафіксовані, у застосунку банку покупець їх не зітре й не перепише на «за светрик».
Сторінка з товарами чи посилання під кожне замовлення?
Марина користується обома, для різних речей.
- Готові речі з однаковою ціною (шапка за 450 грн, подарунковий сертифікат на 1 000 грн) зручно тримати на сторінці оплати з переліком і цінами. Посилання на неї стоїть у шапці профілю, і людина платить сама, без листування.
- Речі під мірки, знижки, кілька товарів в одному замовленні оплачуються окремим посиланням з точною сумою.
У ibanlink це дві частини одного кабінету: сторінка компанії з товарами (на безкоштовному тарифі станом на жовтень 2026 року до 10 позицій) і посилання на одну оплату. Ваш клієнт платить у застосунку свого банку, а ви по кожному посиланню бачите, чи він його відкрив і чи перейшов у банк. Нагадування Марина пише лише тим, хто відкрив і не заплатив, а не всім підряд.
Коли відправляти: після виписки, а не після скриншота
Скриншот «платіж успішний» легко підробити, а переказ між різними банками іноді зараховується не одразу. Тому правило просте: посилка їде, коли гроші видно у виписці рахунку ФОП.
Щоб не сидіти весь день у застосунку банку, Марина перевіряє надходження двічі на день, о 12:00 і о 18:00, і відправляє все оплачене ввечері. Покупцям вона так і пише: «Замовлення, оплачені до 18:00, відправляю того ж дня». Так покупці знають, коли чекати номер накладної, і їм не доводиться питати «а ви вже відправили?».
А якщо покупець просить післяплату?
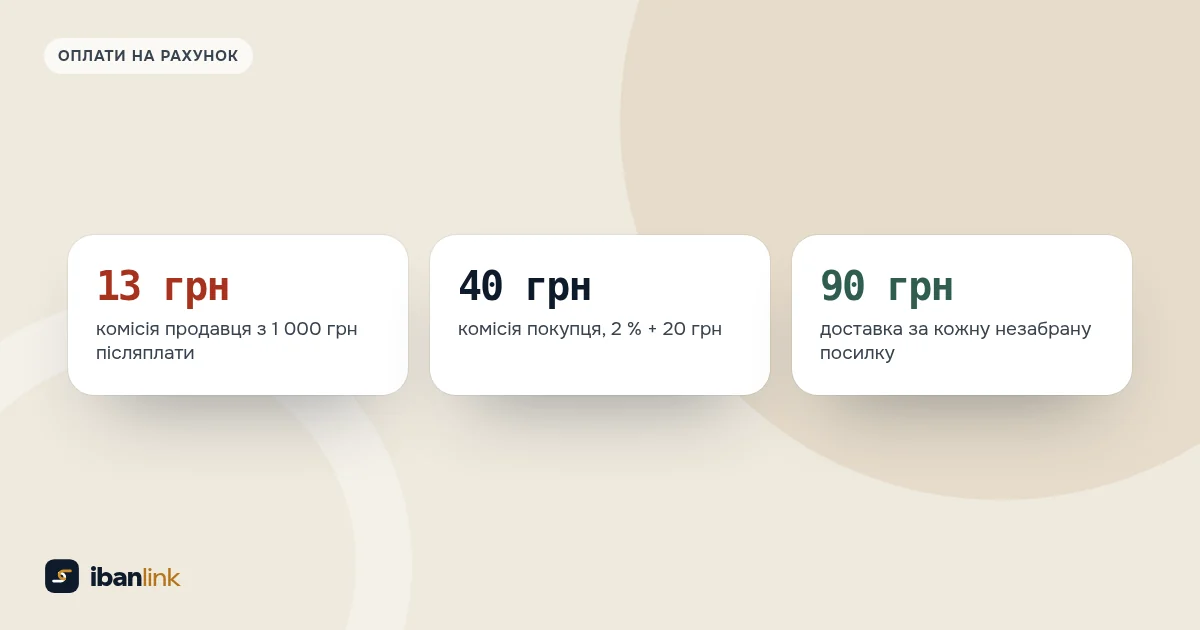
Частина людей не хоче платити наперед магазину, якого не знає. Це нормально. Але за післяплату ви платите ризиком: посилку можуть не забрати, і доставку в обидва боки оплачуєте ви. До того ж за переказ накладеного платежу перевізник бере окрему плату, її розмір дивіться в тарифах свого перевізника.
Для нових покупців Марина робить компроміс: 200 грн передоплати за посиланням, решта при отриманні. Хто вже купував, платить як зручно. Що вигідніше на цифрах, розібрано в статті післяплата чи передоплата на IBAN.
Три питання, які поставить бухгалтер
Чи потрібен чек. У базі знань ДПС (ЗІР) є пряма відповідь: якщо товар оплачують через інтернет-банкінг за реквізитами вашого поточного рахунку у форматі IBAN, РРО і ПРРО не застосовуються. Посилання чи QR-код НБУ якраз відкриває в банку покупця переказ на ваш IBAN. Післяплата й оплата карткою через еквайринг під цю відповідь не підпадають. Як оформлювати їх, розібрано в статті чи потрібен ПРРО, якщо клієнт платить на IBAN.
Повернення. Покупець, який купив дистанційно, загалом може розірвати договір протягом 14 днів з моменту отримання товару (ч. 4 ст. 13 Закону «Про захист прав споживачів»). Але є винятки, зокрема для договору про виготовлення товару на замовлення споживача, тобто коли річ не можна продати іншим без істотних втрат, якщо договором не передбачено інше (п. 3 ч. 5 ст. 13). Тому светр «як у сторіз» і светр, вʼязаний за мірками покупчині, у правилах Марини описані окремо. Гроші вона повертає переказом на рахунок, з якого прийшла оплата, з призначенням «Повернення коштів за замовлення №214».
Чому не на особисту картку. Регулярні надходження від десятків різних людей на картку фізособи схожі на підприємницьку діяльність, і банк може попросити пояснень. Чим це загрожує, розказано в статті про оплату на картку замість рахунку ФОП.
Правила наведено станом на жовтень 2026 року; податкові деталі вашого випадку уточніть у бухгалтера.
Що налаштувати за один вечір
- Нумерацію замовлень: будь-яку, головне без повторів.
- Шаблон повідомлення з сумою, строком броні й умовами доставки.
- Сторінку з готовими товарами й посилання на неї в шапці профілю.
- Час перевірки виписки й час відправки, про які знають покупці.
- Правила повернення окремо для готових речей і для речей на замовлення.
 Післяплата чи передоплата на IBAN: що вигідніше інтернет-магазину
 Як надіслати клієнту посилання на оплату в Telegram, Viber чи Instagram
 Як підтвердити клієнту, що оплату отримано